



本文共字,预计阅读时间。
导读
成立于 2020 年的 Imprint,是美国专注于联名信用卡领域的金融科技企业。该公司以自主研发的技术平台重构联名信用卡服务模式,为品牌方提供从设计、发行到运营管理的全链条一体化解决方案。历经 6 年发展,Imprint 已与零售、旅游、酒店、食品杂货、能源等多个行业的中大型品牌建立合作,持卡用户超 40 万人,管理未偿还贷款规模达 4.5 亿美元,股权融资累计约 3.5 亿美元,并于 2026 年 8 月宣布新增 20 亿美元债务融资能力,已成为美国非银行发行联名信用卡细分赛道的重要参与者之一。
【中国金融案例中心 文:胡畔 编辑:谢彬彬 】
Part 1 公司简介
1.1 公司概述
Imprint成立于2020年,是总部位于美国、专注联名信用卡领域的科技企业。公司定位为传统发卡机构的替代者,以技术创新为品牌方提供更高效、灵活的联名信用卡解决方案。其核心业务聚焦嵌入式金融服务,依托自研技术平台,帮助品牌方自主掌握客户关系、支付数据与用户忠诚度体系。
业务布局上,Imprint并未选择与传统金融机构在发卡规模或分销网络上直接竞争,而是以个性化奖励、快速发卡、优化成本效益为核心,整合支付网络、合规与技术资源,为品牌提供联名信用卡全链条服务,实现支付服务与品牌用户旅程深度融合。
2025 年 3 月,Imprint 已与零售、旅游、酒店、商超等多领域大中型品牌合作,持卡用户超 40 万人,管理未偿还贷款规模4.5 亿美元;2024 年营收 7000 万美元(据第三方研究机构估算),较 2023 年的 1500 万美元大幅增长。截至2026年8月,公司已完成D轮融资,股权融资累计约3.5亿美元,并新增20亿美元债务融资能力,获得了多家全球知名投资机构与银行的认可。
1.2 创始团队
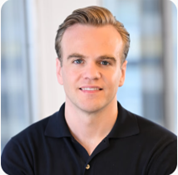
图1 Imprint联合创始人兼首席执行官Daragh Murphy
(资料来源:公司官网)
Imprint由达拉赫·墨菲(Daragh Murphy,首席执行官)、高拉夫·阿胡贾(Gaurav Ahuja,董事长)和迈克尔·佩奇曼(Michael Pechman)于2020年共同创立,三位创始人具备法律合规、投资运营、技术研发的跨领域互补背景,为公司差异化商业模式的构建奠定了核心基础。
其中,墨菲的职业经历为公司的创业方向提供了核心灵感。墨菲原籍爱尔兰,本科毕业后赴美发展,后于杜克大学法学院深造,曾在威尔默黑尔律师事务所(WilmerHale)从事公司法业务;2015年起先后任职于麦肯锡公司、WeWork,负责定价与销售战略相关工作,2019年离开WeWork后开启创业探索。
创业初期,墨菲聚焦信用合作社核心技术栈升级,结识了时任THRIVE资本合伙人的阿胡贾。阿胡贾长期专注科技与基础设施投资,擅长运营密集型业务孵化。他在行业调研中发现,美国联名信用卡市场长期由少数几家传统大型银行主导,许多中大型品牌难以获得技术先进、贴合自身需求的信用卡解决方案,这一结构性痛点成为二者创业的切入点。新冠疫情期间,两人通过市场调研与客户访谈验证了需求:多数品牌方有推出联名信用卡的意愿,却因传统方案实施周期长、定制化程度低而放弃。随后,他们邀请阿胡贾在THRIVE资本的前同事佩奇曼加入创始团队,于2020年正式创立了Imprint。
在管理实践中,他们坚守"技术自主"与"客户价值优先"两大原则:一方面坚持核心系统全栈自主研发,保障产品灵活性与迭代速度;另一方面以品牌方的客户关系与忠诚度需求为核心,而非单纯的金融产品销售。
1.3 发展历程
自2020年成立以来,Imprint历经概念验证、产品落地、规模扩张三大阶段,实现了从0到1的模式验证与从1到N的市场突破。
- 2020年:初创启动与概念验证期
2020年,墨菲、阿胡贾与佩奇曼正式创立Imprint,完成1500万美元种子轮融资,由THRIVE资本领投、Affirm参与投资。公司确定了云原生、微服务架构的自主研发路线,明确了与品牌方、持牌银行三方合作的模式。
- 2021-2023年:产品研发与初步市场拓展期
2021年底,Imprint完成3800万美元A轮融资,由凯鹏华盈(Kleiner Perkins)与Stripe联合领投,资金重点用于技术平台研发。同期,公司推出Imprint Core平台早期版本,实现交易处理、账簿管理、额度授信等核心功能内部化,摆脱了对传统银行遗留系统的依赖。
2023年是公司商业落地的关键年份。4月,Imprint与食品杂货连锁品牌H-E-B合作推出定制化H-E-B Visa Signature信用卡,首次落地SKU(库存保有单位)级别奖励机制,通过实时调整商品级促销为持卡人提供差异化现金返还,成为公司首个标杆性市场案例。同年5月,前摩根大通、Synchrony高管Mariana Pali Coontz出任首席财务官兼首席运营官,10月前PayPal高管Sean Rowles出任首席风险官。年底,公司完成7500万美元B轮融资,由Ribbit Capital领投,投后估值达2.4亿美元。
- 2024至今:规模扩张与行业渗透期
2024年7月,Imprint落地两项合作:与布鲁克斯兄弟(Brooks Brothers)推出联名信用卡,仅6个月完成持卡人换卡,远低于行业12个月以上的平均周期;与土耳其航空推出Miles & Smiles Premier Visa Signature信用卡,实现与航空公司忠诚度系统的嵌入式对接。同年9月,公司又与Eddie Bauer推出World Mastercard联名信用卡,将合作拓展至户外服装领域。
2024年,公司营收达7000万美元,较2023年的1500万美元增长367%。同年10月,公司完成7500万美元C轮融资,由Khosla Ventures领投,Thrive Capital、Kleiner Perkins、Ribbit Capital跟投,累计融资额达2.03亿美元,估值升至6亿美元。
2025年,公司合作领域拓展至旅游、酒店、零售、能源等垂直领域,先后与Rakuten、Fetch、Booking.com、Crate & Barrel等品牌推出联名信用卡。3月,持卡用户超40万人,管理未偿还贷款4.5亿美元,新增了5亿美元仓储融资额度(指以未来可收回的贷款为抵押,从金融机构申请的专项信贷额度,专门用于信贷业务投放);10月完成首单3亿美元资产证券化(ABS)发行,获国际评级机构Fitch AAA评级;12月完成1.5亿美元D轮融资,估值升至12亿美元,公司跻身独角兽行列,持卡人基数同比增长约200%。
2026年,Imprint资本实力持续增强。4月,公司完成约15亿美元仓储扩容:新增10亿美元信贷额度(加拿大丰业银行、皇家银行、道明银行组成银团),原5亿美元额度翻倍至10亿美元,花旗银行加入Mizuho、Truist、HSBC组成的贷方团队;5月,与Shell合作推出的联名信用卡上线,并宣布了与Fanatics的合作;8月,公司宣布自4月以来新增20亿美元债务融资能力(含15亿美元仓储增量与5亿美元AAA级ABS),资金成本利差收窄约23%,总贷款能力显著提高。
Part 2 商业模式
2.1 市场定位:联名信用卡全流程服务提供者
全球联名信用卡市场正处于结构性转型阶段,数据显示,2024年全球联名信用卡市场规模达146亿美元,预计2030年将以9.7%的复合年增长率增至257亿美元;美国市场中,24%的成年人持有联名信用卡(据2024年10月一项消费者调查),其中55%持有零售关联型、42%持有旅游关联型信用卡。
但长期以来,美国联名信用卡市场由摩根大通、美国运通等传统大型银行主导,行业痛点凸显:一是传统方案基于僵化遗留系统构建,项目推出周期长达12个月以上,定制化与奖励灵活性不足;二是服务资源向超大型品牌倾斜,中大型品牌的需求难以获得满足;三是商户获客成本持续攀升,品牌方亟需通过金融产品绑定客户、掌控客户数据与客户关系,而传统模式下品牌方难以深度参与客户体验。与此同时,嵌入式金融的快速发展则为非银行机构切入信用卡赛道提供了空间。
在此背景下,Imprint聚焦有联名信用卡需求、却无法被传统银行充分服务的中大型消费品牌,定位为"联名信用卡全链条服务赋能者",通过自主研发的技术平台提供从设计、发行到运营管理的全链条服务,帮助品牌方掌控客户关系、支付数据与忠诚度体系,在不承担金融牌照与合规风险的前提下实现联名信用卡项目的快速落地。
其目标客户分为两类:B端为拥有庞大消费群体、稳定交易流量的中大型消费品牌,初期聚焦食品杂货、度假行业,后拓展至旅游、酒店、零售等多个垂直领域;C端为合作品牌的忠实消费者,典型持卡人中位收入在7.5~8.5万美元,平均FICO信用评分715~720属于信用状况良好的优质客群。
2.2 主要产品与服务
2.2.1 核心产品:联名信用卡平台
该平台是Imprint面向品牌方的核心服务载体,核心优势在于高度定制化、全流程嵌入式整合与快速落地,帮助品牌方设计、发行并运营联名信用卡项目,实现信用服务与品牌客户旅程的深度融合。
平台核心功能模块包括:
- 嵌入式服务模块:通过SDK(软件开发工具包)与API(应用程序接口),支持品牌方将信用卡申请、账户管理、奖励查询、还款等服务嵌入自身移动应用与官网,客户可在品牌自有场景完成全部操作。
- 可配置化奖励引擎:支持基于SKU、客户群体、交易类别的精准奖励定位,可实现差异化奖励策略,如特定商品的现金返还、个性化积分奖励、品牌专属权益等。
- 即时信用决策模块:可实现客户申请后的快速信用审批,审批结果实时反馈,且在客户接受授信方案前不会影响其个人信用评分。
- 全流程账户管理模块:为持卡人提供一站式的还款、交易查询、奖励追踪、客服互动服务,同时为品牌方提供项目级的数据分析与运营看板。
此外,平台已与Visa、Mastercard、American Express等主流支付网络整合,支持Apple Pay、Google Pay、Samsung Pay等数字钱包,保障了持卡人支付场景的全覆盖。合规层面,通过与First Electronic Bank、First Bank & Trust等持牌银行合作,由发卡银行承担监管合规义务,分散品牌方与公司自身的合规风险。
2.2.2 核心技术:Imprint Core平台
Imprint Core是公司自主研发的专有技术平台,采用云原生、微服务架构,完全独立于传统银行与第三方服务商的遗留系统,是公司最核心的差异化壁垒。
该平台四大核心功能模块包括:
- 交易处理与账簿管理模块:可内部处理全量交易,维护高吞吐量的实时交易账簿,精准记录账户活动、奖励累积与支付数据,具备完整的可审计性。
- 授信与信用风险管理模块:内置自主研发的授信引擎,支持品牌方应用定制化的信用政策,可整合传统信用局数据与替代数据源,实现申请时点的实时审批决策。
- 合规与欺诈预防模块:将合规要求与欺诈预防机制嵌入运营全流程,适配美国各州与联邦监管要求,实现合规自动化,降低合规风险与欺诈损失。
- 嵌入式服务适配模块:通过标准化的SDK与API接口,支持品牌方快速将信用卡服务嵌入自身的应用与网站,降低系统改造成本与落地周期。
2.3 盈利来源
Imprint采用B2B2C模式,通过为品牌方提供联名信用卡技术平台与运营服务获取收入,并与品牌方、赞助银行收益共享。从营收结构来看,公司三大收入来源如下:
- 净利息收入:为公司第一大收入来源,占总营收的60%,来自持有信用卡余额并按月付息的持卡人,该类客群约占总持卡用户50%。
- 交换费收入:占总营收的35%,来自持卡人交易时公司从商户交易处理费中获取的分成,与交易规模直接挂钩,并按约定比例与品牌方共享。
- 其他收入:占总营收的5%,主要来自信用卡年费、持卡人逾期还款产生的滞纳金。
公司营收的增长主要来自两个方面:一是品牌合作伙伴数量持续增加、领域不断拓宽;二是存量项目的交易规模、持卡用户与信贷余额持续提升。2024年公司实现了7000万美元收入,但亏损了3500万美元,亏损主要源于较高的融资成本、持续的技术研发与市场拓展投入。
Part 3 竞争与挑战
3.1 竞争对手
Imprint所处的美国联名信用卡市场,竞争格局呈现"传统机构主导、新兴挑战者加速渗透"的特征,根据市场定位与主体类型,可将其核心竞争对手分为三大类:
大型全球银行:以摩根大通、花旗银行、美国运通、巴克莱银行美国分行为代表,聚焦航空、酒店等高端领域,与联合航空、达美航空、希尔顿酒店等超大型品牌合作数十年。优势在于资金实力、低存款融资成本、成熟风控与品牌信任度,但技术灵活性与快速上市能力不足。
传统自有品牌/联名信用卡发行商:以Synchrony Financial、Bread Financial为代表,依托持牌资质与成熟运营体系深耕大型零售客户。优势在于规模效应、成熟的风控体系与长期的零售行业合作积累,但依赖传统基础设施,响应速度慢,数字化与嵌入式整合能力较弱。
新兴金融科技挑战者:以Cardless、Tandym为代表,与Imprint同属赛道内的新兴竞争对手。Cardless聚焦体育与旅游领域,主打快速上市与移动端即时发卡;Tandym专为纯电商品牌打造闭环自有信用卡,绕开传统卡组织以降低成本;Imprint以全渠道、全行业覆盖形成差异化。
3.2 竞争优势
- 技术驱动的定制化与灵活性优势
Imprint的核心优势在于自主研发的Imprint Core平台。该平台采用云原生、微服务架构,具备模块化与可定制性,支持SKU级别的精准奖励策略。例如,与H-E-B合作时为H-E-B自有品牌产品提供5%现金返还,与土耳其航空合作时实现与其忠诚度系统的无缝对接。相比之下,传统银行方案多基于标准化模板,定制化程度较低。
- 行业领先的快速上市能力
依托自主可控的技术平台与标准化合作流程,Imprint可大幅缩短项目落地周期。行业内传统联名信用卡项目平均推出周期为12个月以上,而Imprint与布鲁克斯兄弟的合作仅用不到6个月便完成持卡人换卡与新卡上线,帮助品牌方降低时间成本、快速抓住市场机遇。
- 深度的品牌整合与嵌入式体验
Imprint支持将信用卡服务全流程嵌入品牌方自有数字资产,客户可在品牌官方APP与网站完成申请、账户管理、奖励查询、还款等操作,无需跳转第三方平台,帮助品牌方掌控客户关系、支付数据与互动全流程。而传统银行项目中,客户申请、账户管理等环节多需跳转至银行平台,客户体验割裂,品牌方难以深度参与客户运营。
- 精准可控的风险管控能力
Imprint以自研授信模型与实时交易监控系统构建了全流程风控体系:授信模型整合传统信用局数据与客户行为等替代数据源,实现对申请人的实时信用评估;实时交易监控系统可及时识别异常交易、降低欺诈风险。截至2025年3月,公司持卡人违约率维持在4%~4.5%的目标区间,与美国信用卡行业整体逾期水平基本持平。
3.3 面临挑战
- 资金成本较高,盈利压力显著
Imprint不具备吸储资质,信贷资金主要依赖仓储融资额度,成本显著高于传统银行的存款融资,直接推高利息支出、压缩盈利空间。2024年公司营收7000万美元仍亏损3500万美元,盈利压力较大。
- 客户集中度偏高,依赖核心合作伙伴
以2025年3月数据为例,公司与H-E-B的合作贡献了公司总营收的35%。尽管管理层目标是将该占比降至20%以下,客户集中度仍偏高。若核心伙伴因业务调整、合作效果不及预期等终止合作,将对公司营收与盈利产生重大负面影响;而传统大型银行客户多元,能有效分散单一客户流失风险。
- 品牌知名度与市场影响力有限
Imprint进入市场时间较短,在消费者与品牌方中的知名度与信任度不及摩根大通、美国运通及Synchrony等老牌机构,拓展大型品牌客户时需投入更高的市场推广与商务成本,推高了运营支出。
- 消费者奖励方案的差异化不足
Imprint的奖励体系主要聚焦于品牌特定消费的高现金返还(如5%),日常消费场景的奖励力度较弱,仅提供1%~1.5%的基础返还;而市场头部通用卡在旅游、餐饮、商超等场景奖励比例更高,并支持灵活积分兑换。Imprint的奖励方案对品牌忠实客群吸引力较强,但难以吸引对奖励灵活性与覆盖面要求更高的普通消费者,限制了其持卡规模与用卡频率的提升。
- 对银行合作伙伴的依赖与监管风险
Imprint自身不具备银行牌照,信用卡发行依赖First Electronic Bank、First Bank & Trust等赞助银行,采用BaaS(银行即服务)模式开展业务。这一模式下公司面临双重风险:一是合作银行若因战略调整或合规问题终止合作,将直接影响业务连续性;二是美国监管对BaaS模式日趋严格,可能推高合规成本或限制现有模式。传统银行与自有持牌发行商则不必受制于第三方。
Part 4 未来展望
Imprint正处于联名信用卡市场结构性变革的关键窗口期。随着联名卡从传统旅游、酒店领域向食品杂货、服装、生活方式等行业渗透,中小品牌亟需灵活、低成本、快速上线的金融合作方案,而传统银行难以满足。Imprint凭借模块化、云原生平台实现了分钟级发卡、实时奖励与移动钱包无缝集成,成为嵌入式金融浪潮的关键赋能者--该市场预计2030年将达5880亿美元。此外,公司计划向联名存款账户、借记卡、有担保信用卡(secured card)、灵活分期融资等产品方向延伸,并加大AI自动化与Imprint Rewards Network,投入有望通过多元化金融矩阵深化品牌合作。
同时,Imprint面临的挑战同样显著:宏观经济波动可能加剧信用风险,尤其Imprint约半数持卡人携带余额,对逾期率高度敏感;大型银行加速技术升级或削弱差异化优势;BaaS监管趋严抬高合规成本;品牌合作关系存在不稳定性。积极的信号是,随着仓储融资与资产证券化渠道的持续拓展,公司资金成本不断下降,管理层预计公司将于2026年实现账面净利润(GAAP)盈利。为此,Imprint需持续强化技术壁垒、加速客户行业多元化、审慎推进产品创新,并构建前瞻性风控与合规体系。唯有在创新、拓展与稳健之间取得平衡,方能将市场机遇转化为可持续竞争优势。
非常感谢您的报名,请您扫描下方二维码进入沙龙分享群。

非常感谢您的报名,请您点击下方链接保存课件。
点击下载金融科技大讲堂课件本文系未央网专栏作者发表,属作者个人观点,不代表网站观点,未经许可严禁转载,违者必究!
本文为作者授权未央网发表,属作者个人观点,不代表网站观点,未经许可严禁转载,违者必究!
本文版权归原作者所有,如有侵权,请联系删除。

 京公网安备 11010802035947号