



本文共字,预计阅读时间。
2026年上半年全球金融科技投资达1031亿美元创四年新高,前十笔交易独占62%,AI吸金214亿、数字资产111亿,并购整合加速而IPO骤冷。
2026年上半年,全球金融科技市场交出了一份亮眼的成绩单:总投资额突破千亿美元大关,达到1031亿美元,交易量超过2100笔。支付领域依然是吸金主力,数字资产赛道热度不减,AI与金融科技的结合正成为新的投资风口。
全球概览:投资势头强劲,资本高度集中
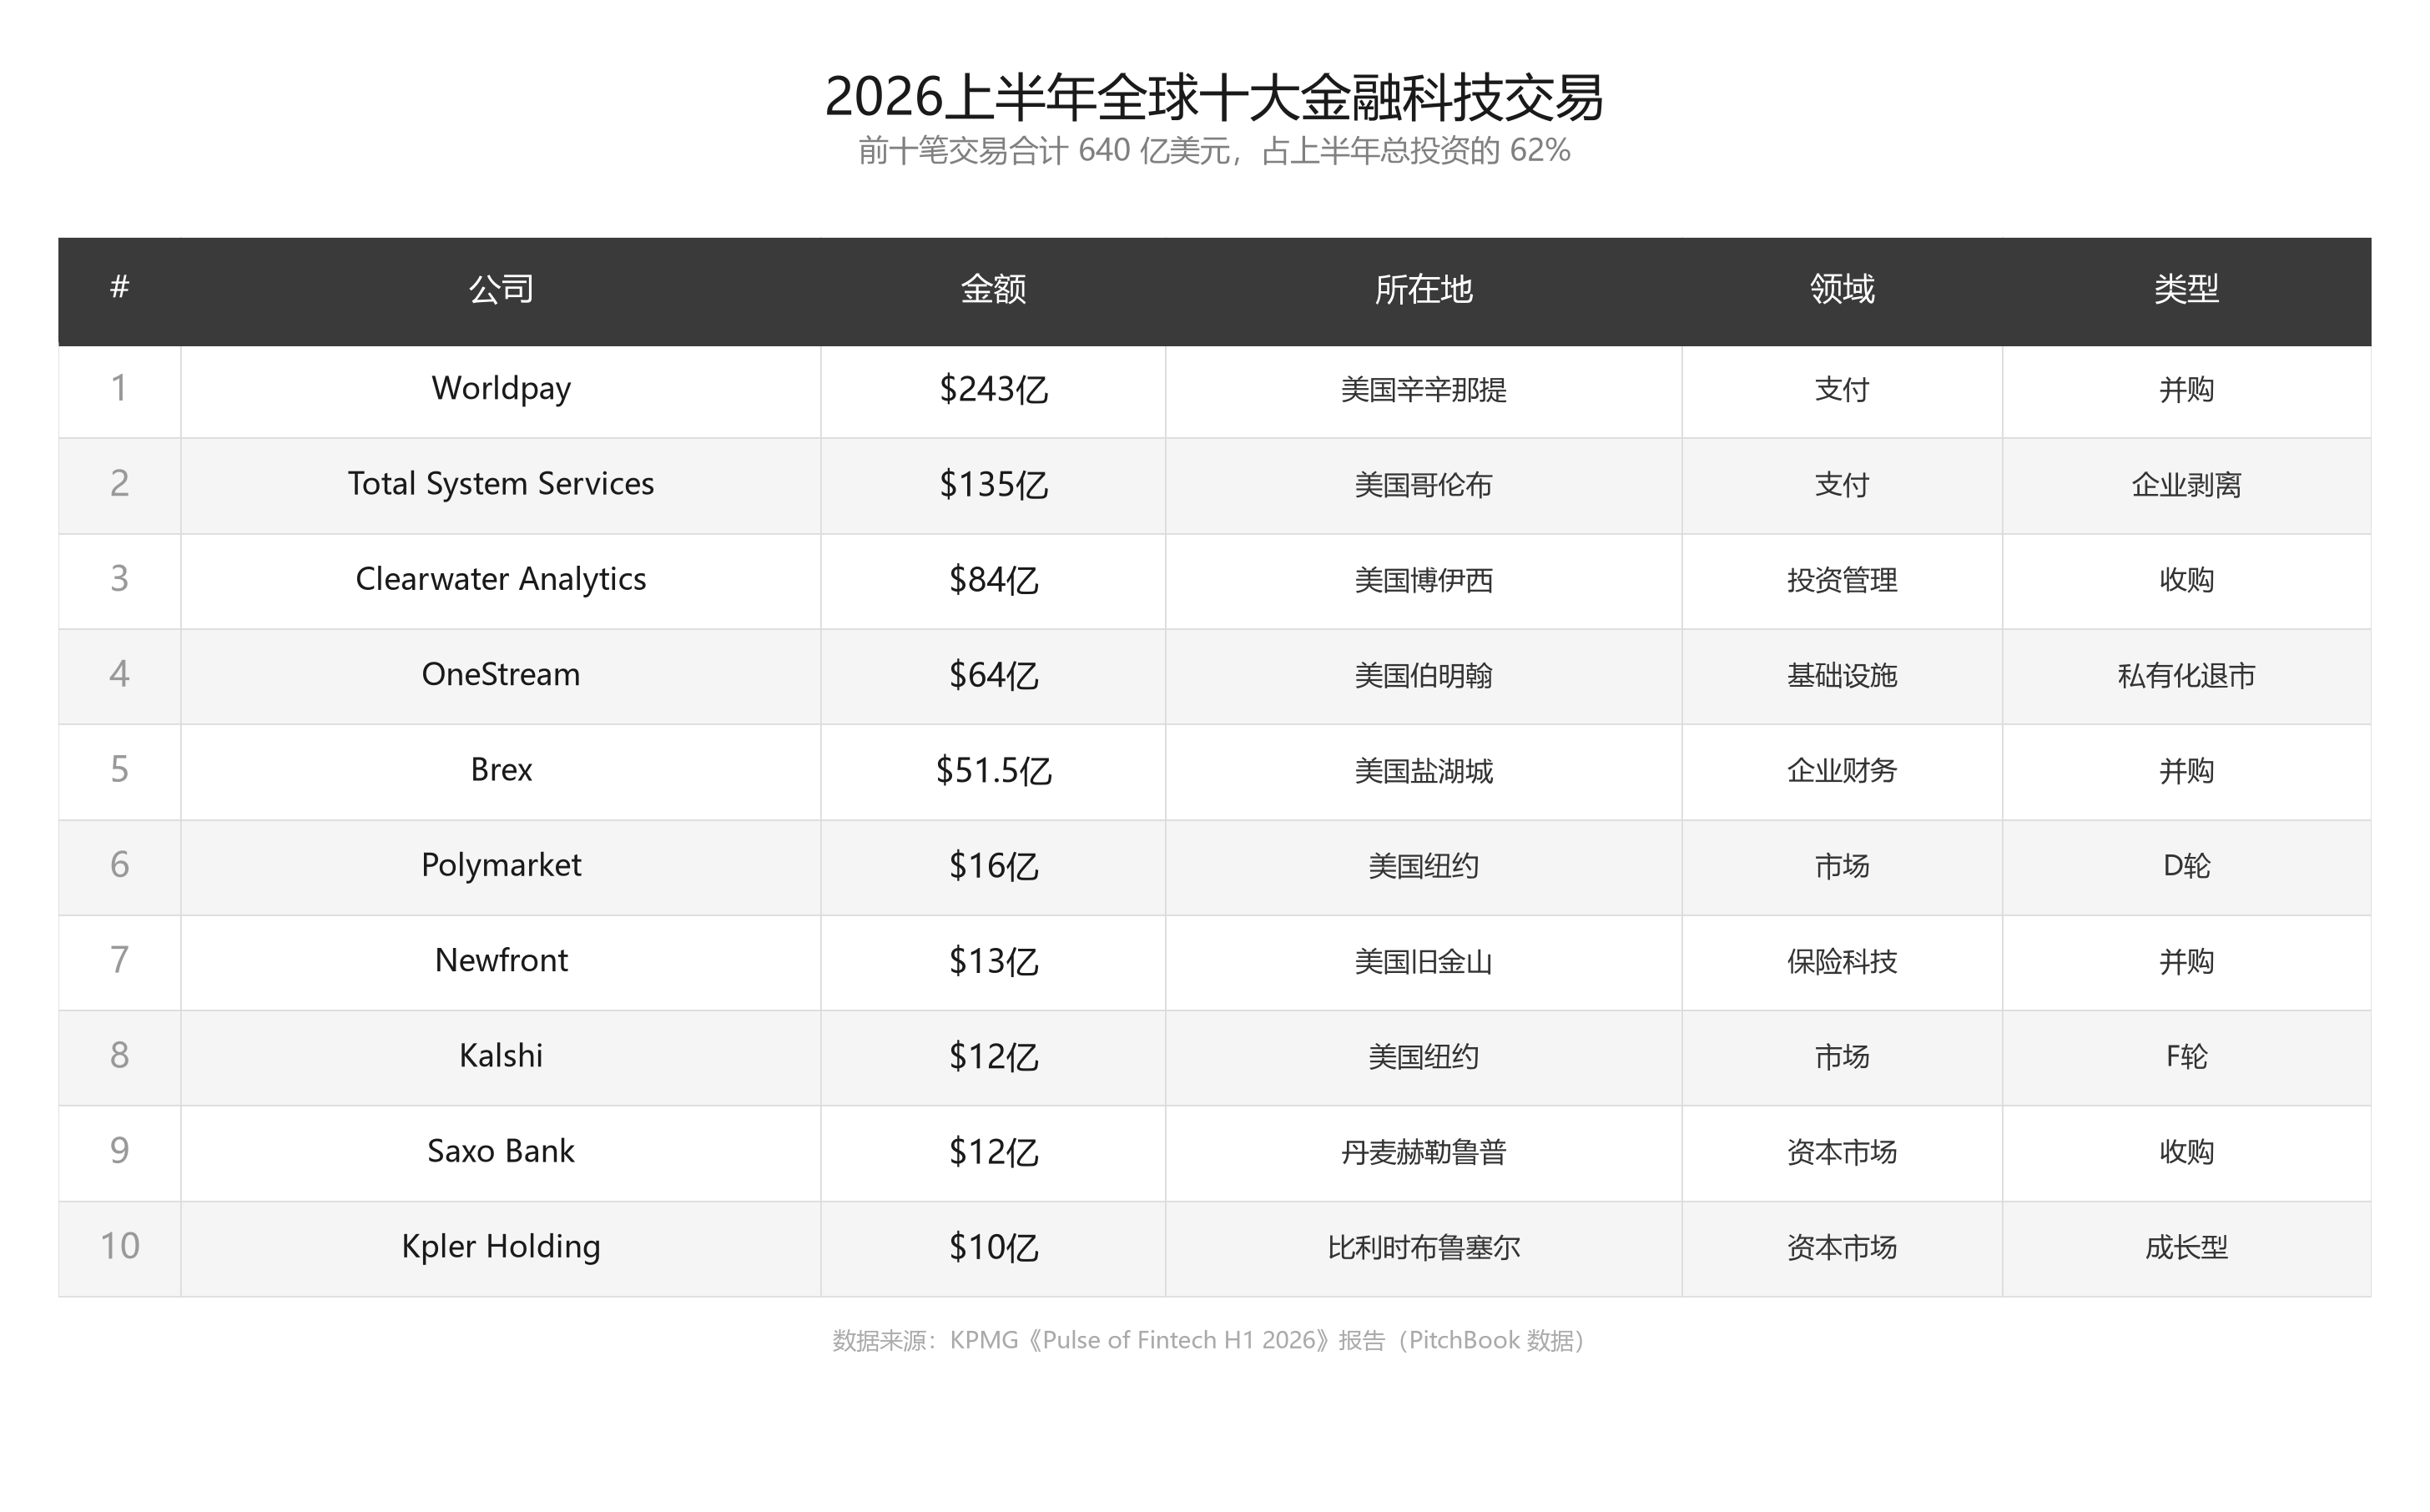
2026年上半年,全球金融科技投资额从2025年下半年的722亿美元攀升至1031亿美元,继续延续2025年的强劲增长势头。其中,一笔243亿美元的大型全球支付公司收购案成为推动增长的核心力量。若下半年保持这一节奏,2026年全年投资额有望创下四年新高。
投资额大幅攀升的同时,交易量却有所放缓。这一反差表明,投资者正继续将资金集中于那些商业模式成熟、已被市场验证的头部金融科技公司。
地区表现:美洲独大,EMEA与亚太开局偏软
美洲地区依然是全球金融科技投资的绝对主力,2026年上半年吸纳了869亿美元资金,远超2025年下半年的471亿美元。其中,美国市场贡献了808亿美元,进一步确立了其在全球金融科技领域的风向标地位。
相比之下,EMEA(欧洲、中东与非洲)地区投资额从180亿美元滑落至113亿美元。地缘政治与宏观经济的不确定性,以及英国国内政治与税收政策的变化,被认为是导致该区域表现疲软的主要原因。亚太地区同样出现下滑,投资额从71亿美元降至46亿美元。
不过,亚太数据并未完全反映中国成熟金融科技市场的真实状况--中国的金融科技投资大量通过企业内部投资、战略合作与联盟等形式完成,这些活动往往不在传统的风投、私募和并购统计范畴之内。
交易类型:并购主导,私募回暖,风投稳健
并购交易是2026年上半年金融科技投资的最大驱动力,共计394笔交易,总金额679亿美元。其中两笔交易规模超过百亿美元。跨境并购尤为活跃,交易额高达202亿美元,反映出企业及金融科技公司通过跨国扩张寻求规模效应和核心能力提升的强烈意愿。
风投融资紧随其后,1641笔交易共融得315亿美元。虽然较2025年下半年略有回落,但按当前节奏,2026年全年风投投资额仍有望达到四年新高。私募投资在沉寂一段时间后也迎来复苏,从27亿美元升至36亿美元,其中2026年第二季度的26亿美元创下11个季度以来的最高水平。
企业风投在2026年上半年表现尤为抢眼,投资额达163亿美元,全年有望大幅超越前四年水平--尽管交易量跌至2017年以来最低。这一增长凸显了传统企业提升运营效率、获取关键能力的紧迫感,以及成熟金融科技公司拓展业务版图的野心。数字资产领域是企业风投布局的重中之重,大型加密平台和基础设施公司的风投部门正积极推动数字资产生态系统的扩张。
细分赛道:支付领域一枝独秀,数字资产热度不减
1.支付领域:整合大潮推动交易额飙升
2026年上半年,支付领域吸金442亿美元,远超2025年全年的202亿美元。这一跃升主要来自一笔243亿美元的全球支付公司收购案,反映了过去18个月来资本配置的核心逻辑:投资者对支付领域依然充满信心,但更倾向于将大额资金投入少数交易,青睐那些规模成熟、盈利能力强、专注于基础设施的企业,而非早期的投机性项目。这一趋势也体现在交易量的持续下滑上--2026年上半年仅有168笔交易,而2025年全年为577笔。
2.保险科技:从高光走向调整
2025年保险科技投资额达到四年新高98亿美元,但主要依赖少数几笔超大交易,而非全面复苏。进入2026年上半年,投资额回落至37亿美元,仅124笔交易。若这一趋势延续,2026年将成为自2016年以来保险科技交易最为低迷的一年。这并非行业失败,而是行业走向成熟、AI技术引入以及保险科技企业需要从解决简单问题转向应对更复杂行业挑战的过程中,所经历的必然调整。
3.金融科技网络安全:保持平稳
2026年上半年,金融科技网络安全领域获得5.5亿美元投资,与2025年全年10亿美元的水平相比保持平稳,但较往年仍显疲软。交易量尤为低迷,仅44笔,全年可能创下六年新低。风投是网络安全融资的主力,全球三笔最大交易均来自风投:美国商业智能与治理沟通平台LeapXpert的1.8亿美元融资、英国加密合规与威胁情报公司Elliptic的1.2亿美元融资,以及印度身份验证与欺诈检测平台IDfy的7300万美元融资。
4.数字资产:热度不减,美国领跑
2026年上半年,全球数字资产领域投资额达111亿美元,共467笔交易。虽然不及2025年全年的219亿美元和1335笔交易,但这一规模已超过2023年和2024年全年水平。美国贡献了超过一半的投资额(59亿美元),尽管交易量占比不到一半(187笔)。
全球最大几笔数字资产交易均发生在美国:美国预测市场平台Kalshi完成12亿美元融资;专注于国防科技、计算技术和先进制造领域利基服务的新型全国性银行Erebor Bank获得6.35亿美元种子轮融资。EMEA地区最大交易是法国链上借贷网络供应商Morpho的1.75亿美元风投融资;亚太地区的最大交易则是澳大利亚永续合约交易平台Synthetix的1.5亿美元融资。
5.监管科技:稳健前行
2026年上半年,监管科技吸引全球投资29亿美元,略高于2025年全年48亿美元的一半节奏,但交易量(133笔)跌至2017年以来最低。美洲地区吸纳了监管科技投资的绝大部分,全球三笔最大交易均出自该地区:税务合规储蓄解决方案平台Vestwell的3.85亿美元融资、AI驱动的反洗钱/身份验证风险情报公司Quantifind的2亿美元融资,以及巴西B2B银行与风险管理技术公司Dimensa的1.781亿美元的收购案。EMEA地区最大交易是英国区块链分析与加密合规公司Elliptic的1.2亿美元风投融资;亚太地区的最大交易则是中国全球贸易支付与风险管理公司XTransfer的7000万美元融资。
6.财富科技:极度低迷
财富科技领域在2026年上半年表现极为疲软,风投、私募和并购交易合计仅32笔,总额2.2亿美元,远低于2025年全年的14亿美元和74笔交易。若这一趋势延续,该领域可能创下2018年以来投资额最低的一年。单笔交易规模普遍较小,最大一笔仅为美国资产管理平台GeoWealth的4250万美元私募融资。EMEA地区的最大单笔交易更是只有丹麦可扩展财富管理运营平台Performativ的1390万美元融资。
7.AI+金融科技:全年有望突破新高
人工智能依然是金融科技投资的核心主题,尤其受到寻求提升运营效率的企业青睐。2026年上半年,AI相关金融科技交易共800笔,吸引投资214亿美元,已接近2025年全年236亿美元的水平。在美洲(尤其是美国和加拿大),AI持续主导投资方向,投资者普遍将其视为在欺诈防范、AI赋能支付等领域提升运营效率和创造价值的重要机遇。
结语
2026年上半年,全球金融科技投资在波动中展现出强劲韧性。资本向头部集中、跨境并购活跃、AI与数字资产持续升温--这些趋势共同勾勒出一个更加成熟、也更考验战略定力的市场图景。对于行业参与者而言,找准赛道、聚焦本质,或许比追逐风口更为重要。
人工智能免责声明: 本文部分内容由人工智能工具辅助整理生成,并经未央网编辑团队审核
非常感谢您的报名,请您扫描下方二维码进入沙龙分享群。

非常感谢您的报名,请您点击下方链接保存课件。
点击下载金融科技大讲堂课件本文系未央网专栏作者发表,属作者个人观点,不代表网站观点,未经许可严禁转载,违者必究!首图来自图虫创意。
本文为作者授权未央网发表,属作者个人观点,不代表网站观点,未经许可严禁转载,违者必究!首图来自图虫创意。
本文版权归原作者所有,如有侵权,请联系删除。首图来自图虫创意。

 京公网安备 11010802035947号