



本文共字,预计阅读时间。
9月15日晚,"平台月付将退出支付选项"冲上热搜。这里我要先说清一个误读:信用付不是不能用了,是不能再和银行卡、零钱并排躺在付款页上了。
依据是八部门4月印发的《金融产品网络营销管理办法》,9月30日施行。第十二条写得很直白:非银行支付机构不得将贷款、资产管理产品等金融产品列入支付工具选项,也不得为其提供营销服务。
注意了,这里指的是“非银支付机构”,而我们日常用的淘宝、京东、美团等平台的下单页面,你仍然可以看到这些信用付产品的身影,只不过要和银行卡、第三方支付做一下区隔而已。实际上,在淘宝下单页面已经能看到这种区隔。
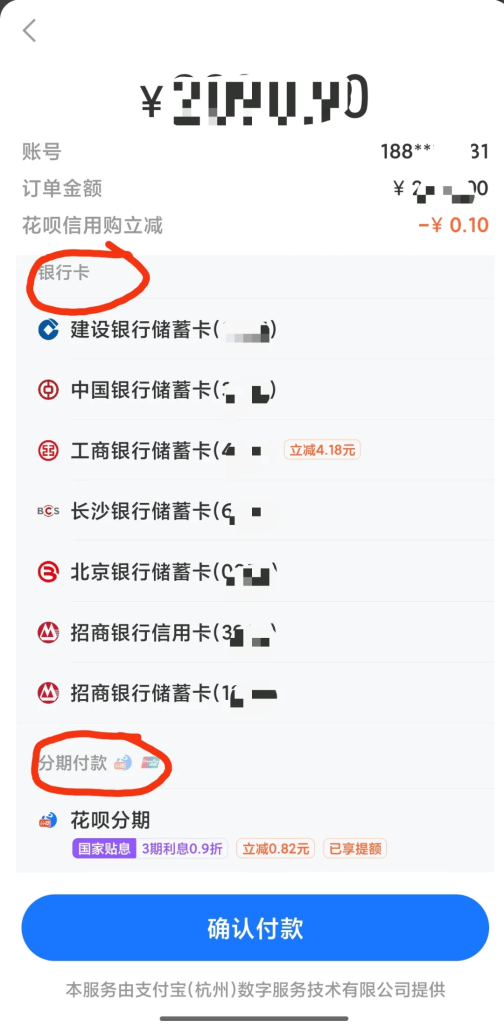
所以,这一条文对信用付市场并不会产生很大影响。
那么问题来了,这一出看似不痛不痒的“办法”用意何在?
其实,核心意味是划清界限,支付是支付,借钱是借钱。
从本质来看,信用付是用支付的壳,做信用卡的事,却不受信用卡的规矩。
发一张信用卡多难?面签、征信、收入核验、授信管理、资本占用、拨备覆盖,一样不能少。花呗、白条呢?在收银台拿到与银行卡平起平坐的位置,点一下就完成借贷——没有面签,没有冷静期,多数人连年化利率都没看清。
这不是创新,是套利:同一笔消费信贷,一家背着牌照成本,一家在支付入口零成本获客。第十二条不是打压,是纠偏——把信用付从"支付工具"的伪装里剥出来,放回信贷产品的位置。
这就涉及到另一个问题,诱导。
花呗、白条是金融产品没有争议,本质就是消费贷款。问题在于它待错了地方——支付页面不该做重大金融决策。
付款是典型的低注意力场景,用户心思全在"多少钱、有没有优惠",而借贷是一个人该坐下来想清楚的事:下个月还得上吗?我是在花自己的钱还是借钱?
把高介入的金融决策塞进低注意力的支付瞬间,本身就是一种设计。《人民日报》报道过北京的张先生:扫码给电瓶车充电付了5元,弹窗要他授权某银行卡快捷支付,他以为是用电需要就点了,几天后连续被某保险扣款4笔、每笔近300元——全程不知道自己买了保险。
支付入口的真正诱惑是离钱太近,近到能让人在毫无察觉时完成授权。所以信用付的问题从来不只是借钱花,它是一条通道,今天是信贷,明天就可能是保险、理财和各种搭售。
其实,这种行为的本质,从本“办法”的名称就可以看出来。它们就是一种“金融产品营销”。
所以监管的措辞要求是,不得默认勾选、不得诱导、分专区独立展示。大白话来说就是想借钱可以,但得是你自己想明白了点进去的。
那为什么要这个时候对花呗、白条们下手呢?
这一点最容易忽略:时机。
现在个人贷款什么状态?降规模、降余额、不良飙升。2026年上半年居民贷款罕见地出现半年度净减少;工行6月末个人贷款不良率升至1.77%;中信银行消费贷余额较年初降11.73%,不良率却从2.66%升到3.31%;持牌消金上半年挂牌转让的不良资产包未偿本息合计532亿元,同比增长74.5%。
此时把信用付挪出非银支付的收银台,还是那个意思,负债要理性。很多人是在消费冲动最强的那一秒完成借贷的,这笔钱从一开始就没经过还款能力评估,滚起来就是共债、以贷养贷,最后变成不良。
监管的本意还是——支付回归支付,信贷回归信贷,这场纠偏迟到了,但总算来了。
非常感谢您的报名,请您扫描下方二维码进入沙龙分享群。

非常感谢您的报名,请您点击下方链接保存课件。
点击下载金融科技大讲堂课件本文系未央网专栏作者发表,属作者个人观点,不代表网站观点,未经许可严禁转载,违者必究!首图来自图虫创意。
本文为作者授权未央网发表,属作者个人观点,不代表网站观点,未经许可严禁转载,违者必究!首图来自图虫创意。
本文版权归原作者所有,如有侵权,请联系删除。首图来自图虫创意。

 京公网安备 11010802035947号