



本文共字,预计阅读时间。
2026年服贸会期间,由神州信息支持的外资银行金融科技闭门交流会成功举办。神州信息首席行业专家崔蕾发表《外资银行核心建设》主题演讲,分享外资银行核心建设经验与未来架构演进方向。
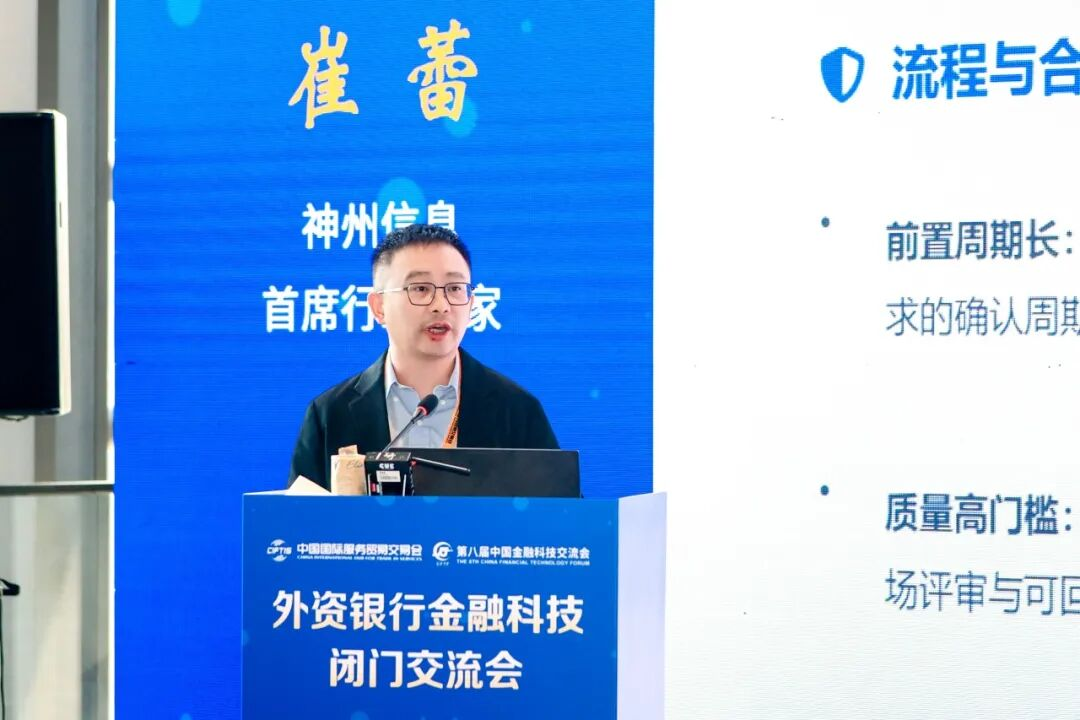
强管控叠加高壁垒,三重门槛贯穿全程
近年来,神州信息承接了多家国内主要外资银行核心系统建设。其间最大的挑战来自内部的强管控与监管层面的高壁垒,这也是同类项目落地进度差异明显的主因。
需求侧,链条被显著拉长。外资银行业务需求多数不由业务人员直接出面协商,而要由银行IT人员从系统层面先行梳理,还需与行方反复核对,初期需求分析往往历时7至8个月。
质量侧,标准近乎苛刻。外资银行拒绝“以测代质”,强调全阶段现场评审与可回溯佐证;项目按季度进行WBS审计,延期须提交书面解释。
决策侧,共识成本极高。在母行主导话语权的银行,外部事项协调须至少提前30天锁定窗口;“全员可议事,却无单一决策主体”,达成共识的周期极长。
神州信息过去三十余年的经验主要来自中资银行,在不同规模、不同母行管控方式的多个外资银行核心项目建设中,经历了艰难的磨合与适配调整过程。这些调整不仅仅包括产品功能、技术架构层面的修改适配,更重要的是在跨过上述三重门槛的过程中,和行方共同建立起了适应外资银行自身组织特点的项目管理方式,比如用网格化沟通机制、明确的专人对接方式加快决策效率等工作机制。在此过程中,我们辅助不同的外资银行逐步建立起既符合核心项目进度推进要求、又符合本行自身管理机制的各种项目实施管理方法。当然,在系统的技术架构上我们也进行了更符合国际化银行母行技术趋势和规范的种种改造,能够更好帮助国内外资银行将本地系统融合进母行的全球体系架构当中。
通过这些项目的实施经验,我们将国内外资银行系统建设、尤其是核心系统这类各种大规模IT系统建设的经验,转化为了同类项目推进过程的“标准动作”,帮助我们更好地服务未来的外资银行的系统建设工作。
不确定性前移,资源前置与合规沉淀
面对刚性极强的计划约束,神州信息在外资银行核心建设项目的管理路径上做了三件事:把母行协调环节内置于WBS关键路径、提前45天发起窗口申请,实现前置化资源锁定;建立“研发即合规”的机制与标准评审模板,把佐证材料收集分解到日常开发,实现合规沉淀;推行“分类决策矩阵”与预设期反馈制,争取关键争议的快速裁决权,形成引导式决策闭环。
协同层面,外资银行核心项目推进最重要的往往不是“一把手”决策,而是协同沟通机制的建立——本地法人机构与总部机构之间都有严格的汇报沟通机制,每项决定都需多方共议,需提前规划推进人员与沟通方式,以网格状沟通加快决策一致。
量体裁衣,外资银行新核心建设的架构路线选择
从技术层面看,外资银行与国内银行上一代核心系统最大的差异在于“年龄”:国内银行一代核心系统运行时间普遍在10到15年之间,个别银行可能会“超期服役”到二十年;而外资银行国内法人机构在用的核心系统,运行年限普遍已达20年乃至30年以上,而且很多是直接使用的母行或某区域运行很久的核心系统。差异不仅体现在技术体系与主流趋势上,在系统架构、数据模型与运维保障上,也与国内主流银行拉开了代际落差。
从我们的经验来看,在外资银行核心实施时的技术应对上,重点应该把握两个方面。一是清晰定义系统边界——有的外资银行核心仅承载存款等负债业务,有的则须覆盖负债、资产乃至同业、票据等业务处理。协助不同外资银行清晰划分未来核心系统的功能边界是关键点。二是理顺外围链路——外资银行在本地系统与母行系统的衔接上链条更长,需区分哪些系统关联环节可在本地监管条件下进行优化、哪些必须严格按母行要求进行流程化处理,这样才能以最小改动降低对存量系统的影响。
在不同外资银行核心建设的架构选择上大致有两种路线:一是严格遵循母行IT规划作拆解式融合改造;二是顺应国内主流趋势,通过ESB系统衔接新核心和其他异构技术体系。前者落地复杂、技术探讨和改造周期长,但是更符合母行整体技术体系的全球推进,也更具备未来复用到其他国家区域的可能;后者落地更快,更符合国内业务快速发展的需要,能帮助外资银行快速进入到和国内银行竞争发展的赛道上。选哪种路线,取决于母行IT管控要求与建设窗口期长短。
在母行IT架构要求很高的全球性外资银行项目中,本地核心系统须严格按照母行对未来的全球技术架构规划进行改造。这就要求本地核心系统在技术架构上能够进行不同技术组件、技术规范的适配。类似我们实施的一家全球性银行的国内核心系统项目,项目前期主要的工作并不是在业务功能的差异性改造上,而是和母行科技团队、区域科技团队深入探讨沟通多项底层技术和整体架构改造方案。这其中很多是母行希望在中国试点、未来想在全球推行的新技术标准,例如建立EDA平台和机制实现事件驱动服务调度、采用国际通用的金融服务标准封装核心服务、使用更先进的业务模型承载客户中心的信息等等。而在落地节奏上,考虑到技术体系的复杂度与创新性,我们选取了更具紧迫性或更能体现新技术框架的业务功能分批上线,设计并账与迁移方案,保障整体核心的平稳切换。
而在另外一家全球化银行的现法核心系统建设时,因为母行对现法系统的技术架构给予了相当的自主空间,因此我们完全采用了国内成熟的新一代核心架构体系,帮助该行进行现法核心系统的落地实施。在该体系中,核心相关功能按照国内标准的微服务、分布式架构进行建设,而与母行的本邦系统、现法的存量外围系统对接时,我们直接采用ESB进行接口服务的封装,对接母行提供的前置平台,完成新架构下核心系统和不同技术体系的存量系统间的交互。
面向未来,核心系统在智能金融时代的定位
传统银行IT架构中,应用系统严格区分为SOE交互层、SOR记录层以及SOI洞察层三层。而核心系统是SOR层最重要的系统。
从去年开始,在集团“AI for Process”理念的引领下,神州信息旗下所有解决方案开始全面与AI能力进行融合转型。随着大模型与智能体等AI能力的引入,未来SOE与SOI两层系统的运行不再单纯依赖传统的人工驱动,智能体开始逐步承担起更多的工作。这也意味着,核心系统作为SOR层最重要的金融服务处理系统,驱动其运行的主体不再仅仅是“自然人”,未来更多的将是各种各样的智能体。未来核心系统既是基础金融服务的MCP服务底座,也将作为上下两层智能体运行的最重要数据基础。
核心系统一直以来都处于银行IT架构中最底层、最关键的执行边界之上——客户的资金操作最终是核心系统完成执行处理。这一延续至今的系统职责决定了构成核心的各能力中心天然具备合规合法、满足客户精准意图的特征。
未来,这些能力中心更极致的发展方向是“无核”化。在“无核”架构下,未来构成所谓核心系统的各中心不再是传统意义上的应用系统,而是会被分解为可分布在全行“语义织物”上的更基础的“原子积木”。它们通过标准化的智能体接口对外暴露业务能力,共同构成了智能金融时代的业务底座,也必然会成为银行本体建设时的最重要的事实来源底座。
这个底座带来的改变是什么呢?传统核心建设过程中,工作量最重的是“接口对接”工作——哪怕是最简单的开户或转账接口,涉及信息要素短则30个、长则上百个,均依赖外围系统能够准确按规则上送对应字段,才能驱动核心服务的处理。未来,外围系统仅需要按照银行本体定义的标准化语义上送描述业务场景和客户意图、行为的文本信息,各个能力中心就可以按照各自承担的职责识别文本中对于自己需要完成的处理意图,将一系列原子积木组装成该次服务的执行过程,从而在合规合法的前提下,准确达成客户真实意图。
例如外围系统只需发起一条“转账”指令,并上送对本次转账的文本描述而非复杂的字段映射,各个能力中心即可各自识别对文本中关键信息并协同处理。账户中心关注文本中的转出、转入账户信息,触发活期、定期、内部账等等不同账户的金额变更、状态快照等处理;限额中心关注文本中金额、时间、地点、操作方式等信息,启动各种反欺诈、反洗钱的预判和防控;支付中心关注账户信息的特征标识,以便组织报文进行对外支付处理......通过结合本体对象和关系的识别,各能力中心触发各种业务规则,并在合规合法与客户真实意图双重约束下实现千人千面的服务执行。
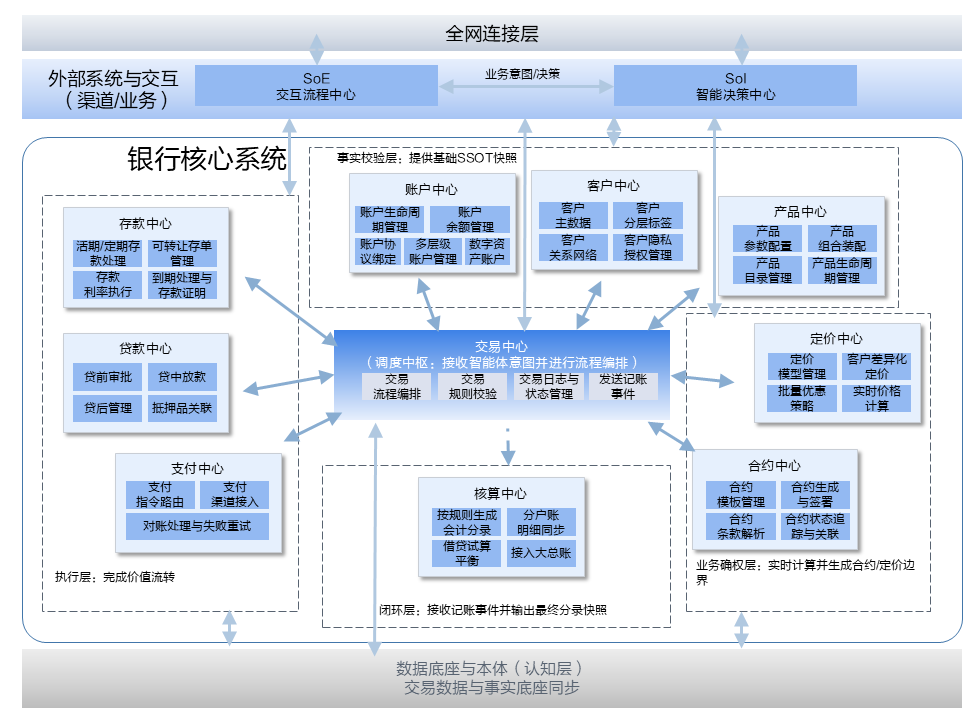
神州信息“AI for Process”理念在银行核心解决方案领域的落点正在于此:让核心系统在守住执行边界的同时,承接智能体的业务意图。核心系统未来的价值将不再取决于功能多寡,而在于能否成为全行可信可依的“单一事实来源”——这正是智能时代金融基础设施的根基。
非常感谢您的报名,请您扫描下方二维码进入沙龙分享群。

非常感谢您的报名,请您点击下方链接保存课件。
点击下载金融科技大讲堂课件本文系未央网专栏作者发表,属作者个人观点,不代表网站观点,未经许可严禁转载,违者必究!
本文为作者授权未央网发表,属作者个人观点,不代表网站观点,未经许可严禁转载,违者必究!
本文版权归原作者所有,如有侵权,请联系删除。

 京公网安备 11010802035947号