


本文共字,预计阅读时间。
9月20日,央行授权全国银行间同业拆借中心公布新一期LPR:1年期3.0%,5年期以上3.5%,均与上月持平。这已是LPR连续第16个月原地不动。
上一次调整在2025年5月,两个品种同步下调10个基点。此后,无论市场怎么盼,LPR始终纹丝不动。
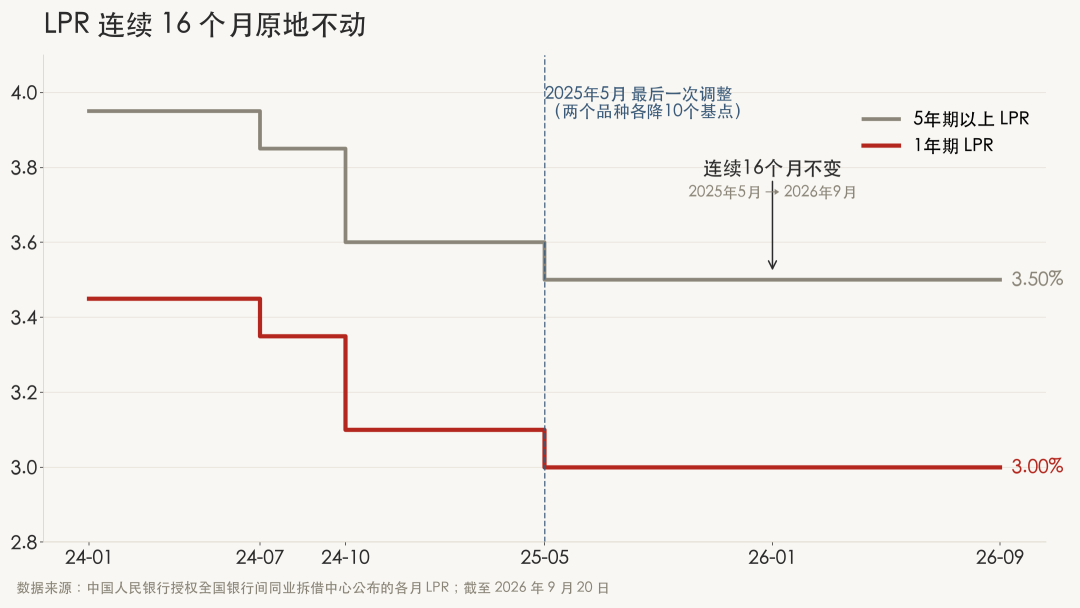
图1 | LPR 连续16个月原地不动
不动,市场早已习惯。但"为什么不动",不少解读停留在"符合预期""以我为主"这类说法上。这两句都没错,可它们描述的是结果,不是原因。真正让报价行按下不动的,是三条账。
第一条账:息差刚抬头,降不起
金融监管总局8月14日披露的数据显示,二季度商业银行净息差为1.41%,比一季度的1.40%回升0.01个百分点。幅度只有1个基点,却是2022年一季度以来首次单季环比回升。
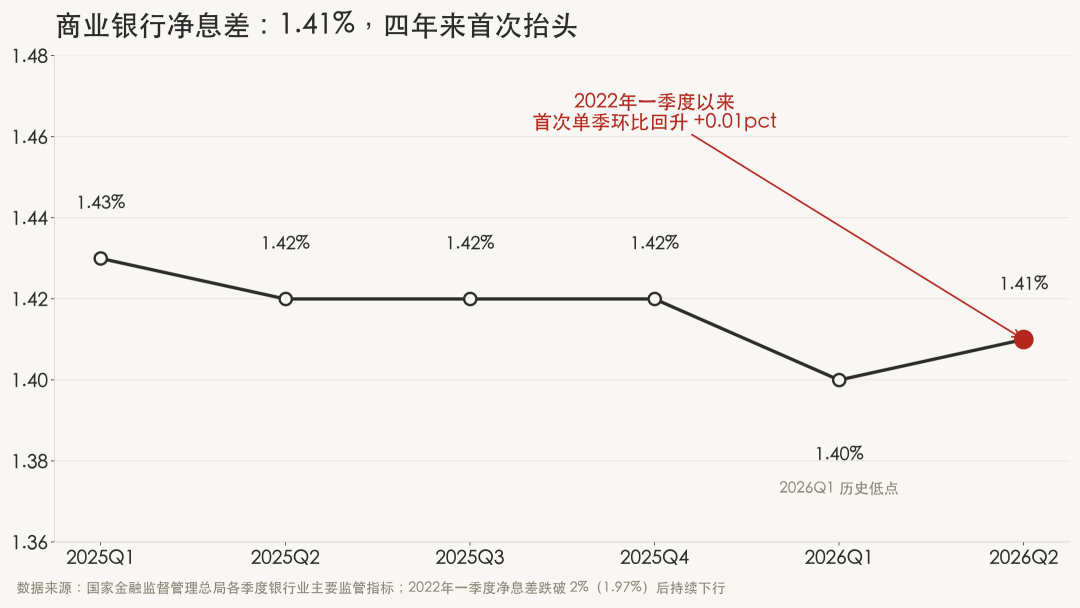
图2 | 商业银行净息差:1.41%,四年来首次抬头
但这次回升,还没能把息差拉回2025年末的水平,仍低0.01个百分点。
这1个基点来得并不容易,主要是负债端"省"出来的:前几年存入的高息定期存款正集中到期、重新定价。多家券商测算,2026年到期的高息定期存款在50万亿元上下(各家口径不同,区间较宽)。这批存款多存于2021年和2023年,当时三年期、五年期利率多在3%上下,部分更高;如今国有大行三年期、五年期定存挂牌利率仅为1.25%、1.30%。付息成本下来,是这一轮息差企稳的主要动力。
资产端却仍在拖后腿:信贷需求偏弱,零售贷款收缩,贷款收益率还在下行通道里。
也就是说,这1.41%是"省"出来的,不是"赚"出来的。刚从历史低位爬起1个基点,如果LPR再降,就会直接压低贷款定价基准,等于把这点刚露头的修复原样吃回去。
报价行没有主动降价的动力。
第二条账:融资成本,已经够低了
LPR再降,能换来多少实惠?边际上不多。
央行披露的数据显示,8月新发放企业贷款加权平均利率略低于3%,比上年同期低约0.2个百分点;新发放个人住房贷款加权平均利率约3.1%,与上年同期持平,均处于低位。
这意味着,实体经济拿到的钱已经够便宜。再降10个基点,传导到企业端的边际收益有限;对银行却是实打实的资产负债表压力——贷款收益率再下一个台阶,刚攒下的那点息差修复又得让出去。
何况经济也没到非降不可的地步。东方金诚首席宏观分析师王青指出,上半年GDP增长4.7%,落在全年目标区间之内;民生银行首席经济学家温彬则提到,8月出口和工业增加值表现较好,加上CPI、PPI小幅回升,贷款实际利率还在边际回落。在他看来,直接下调政策利率的必要性不高。
降,得不偿失。
第三条账:定价的锚,一年多没动
最朴素的原因,往往最容易被忽略。
LPR不是凭空报出来的。它由报价行在央行公开市场操作利率的基础上加点形成,而这个锚,目前主要就是7天期逆回购利率。自2025年5月下调10个基点后,它已经一年多没动过,至今仍是1.4%。
1年期LPR比它高1.6个百分点,5年期以上LPR比它高2.1个百分点,这两个加点,16个月来也一直没变。锚没动,加点也没有主动收窄的理由。
这是"按兵不动"最技术、也最直接的解释。
当然,锚为什么不动,答案又绕回前两条账:银行息差还承压,经济也没到必须降息的地步。
海对岸的加息,是背景板,不是开关
这几天,另一个声音很大:9月16日,美联储三年多来首次加息25个基点,联邦基金利率目标区间升至3.75%—4.00%;欧洲央行9月10日再度加息,日本央行9月18日也加息25个基点。
于是有解读把LPR不动归因于"海外加息"。这样说不算错,但容易本末倒置。美联储加息确实让中美利差倒挂进一步扩大,短期内压低LPR的外部约束也有所增强;可这是背景,不是开关。
真正决定LPR动不动的,还是眼前这三条账:息差刚抬头、融资成本已经低、定价锚未动。这三条,没有一条直接取决于华盛顿。
结语
连续16个月不动的LPR,答案不在美联储的议息桌上。
它在银行自己的账本里——在刚回升到1.41%的息差里,在已压到3%以下的企业贷款利率里,在那个一年多没动过的1.4%定价锚里。
降不降,不取决于别人加不加息,而取决于自己还降不降得起,有没有必要降。
至少眼下,还降不起。
数据来源:中国人民银行授权全国银行间同业拆借中心(LPR报价);国家金融监督管理总局(2026年二季度银行业保险业主要监管指标);中国人民银行(2026年8月金融数据及新发放贷款利率);华泰证券等机构测算(到期高息存款规模);美联储、欧洲央行、日本央行公开信息。
非常感谢您的报名,请您扫描下方二维码进入沙龙分享群。
非常感谢您的报名,请您点击下方链接保存课件。
点击下载金融科技大讲堂课件本文系未央网专栏作者发表,属作者个人观点,不代表网站观点,未经许可严禁转载,违者必究!首图来自图虫创意。
本文为作者授权未央网发表,属作者个人观点,不代表网站观点,未经许可严禁转载,违者必究!首图来自图虫创意。
本文版权归原作者所有,如有侵权,请联系删除。首图来自图虫创意。
 京公网安备 11010802035947号