


本文共字,预计阅读时间。
短期健康险的赔付率,是衡量该险种运营质量最为直接的指标。赔付率过高,保险公司难以承受;赔付率过低,则无法切实满足消费者的保障需求,行业始终面临平衡难题。
2026年上半年相关数据公布后,一个并不乐观的行业现状已经显现:财险公司与人身险公司的短期健康险综合赔付率中位数仍在低位徘徊,财险约39%,人身险约36%,距离业内公认的50%-80%合理水平仍存在很大差距。
近六成公司的赔付率不足50%,这说明赔付水平达到合理标准的公司并不多。
与此同时,2026年上半年健康险保费增速降至3.45%,财险公司短期健康险业务增长表现突出,人身险公司长期健康险业务仍处于修复进程。赔付率低位运行与保费增速放缓相叠加,短期健康险行业正处于微妙的十字路口。
整体图谱:中位数双双走低,赔付率仍集中在中低区间
我们先来看2026年上半年短期健康险整体情况。
财险公司中,54家披露综合赔付率数据的机构,中位数为39.32%。这一水平比2025年同期的43%左右进一步下滑。
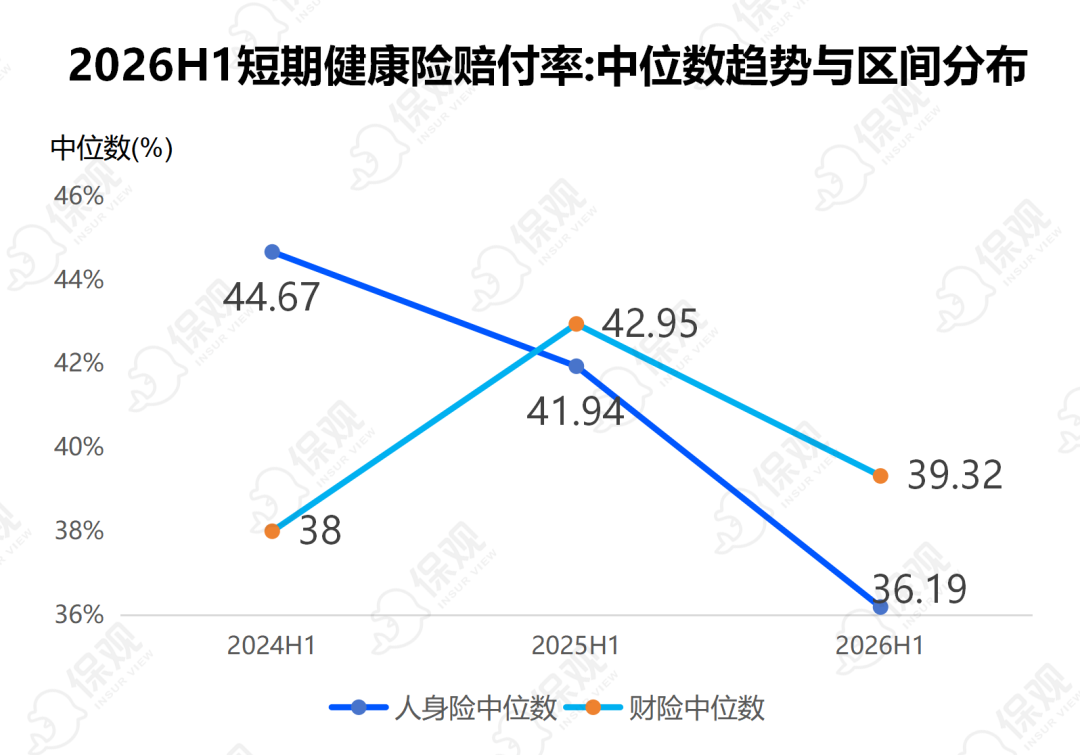
人身险公司的情况类似,73家公司的中位数为36.19%,同样低于2025年同期的约42%。
在区间分布上,两家阵营的公司都高度集中在10%至50%这一偏低区间。
财险公司中,赔付率在10%-50%区间的有28家,占统计总数的51.9%,是分布最密集的区间。低于10%的有6家,含2家负值,50%-100%的有16家,超过100%的仅有4家。赔付率低于50%的公司合计达到34家,占比达63%。
人身险公司中,73家公司中,赔付率在10%-50%区间的达到47家,占比63%。低于10%的有8家,含5家负值,50%-100%的14家,超过100%的4家。赔付率低于50%的公司合计54家,占比达74%。
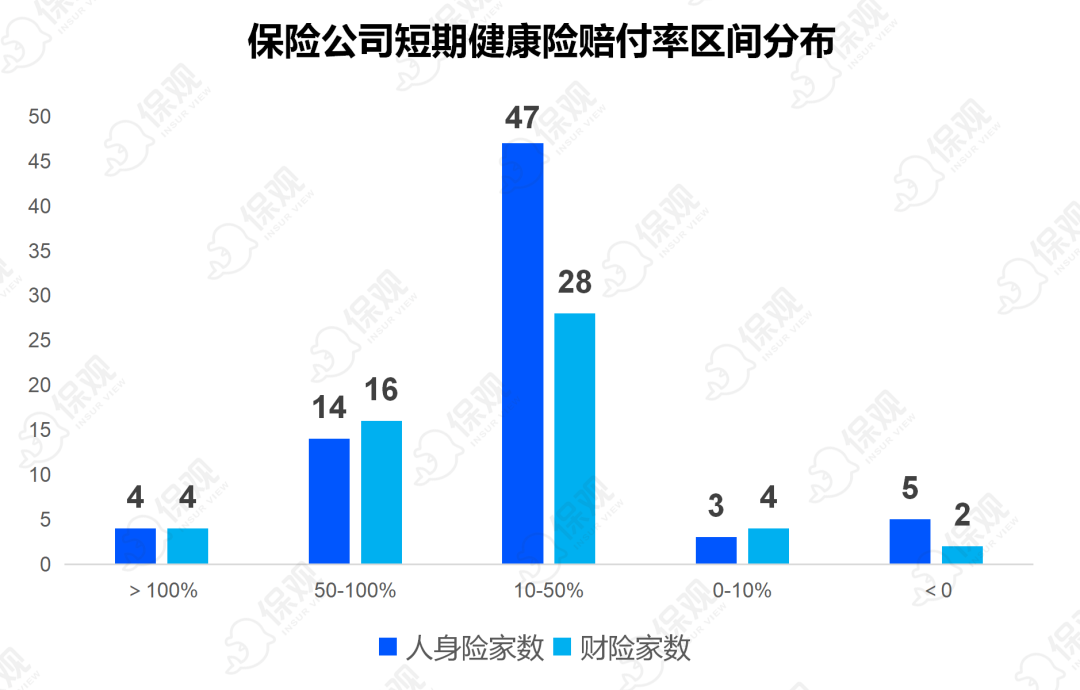
业内公认的赔付率合理区间在50%-80%,但达标的财险公司只有约12家,人身险公司只有约10家,都不到各自阵营的四分之一。
和去年同期相比,过半数公司赔付率下滑。其中,财险公司中约有超过70%的机构赔付率走低,人身险公司超过47%的机构下降。
赔付率中位数下行、集中区间偏低,说明行业整体仍在用保守定价和高免赔额设计来控制赔付成本,并不是通过扩大保障覆盖面来提升消费者获得感。
两端极值:谁赔得最狠,谁赔得最少
赔付率的绝对水平,在两端呈现出巨大的分化。分开来看,财险和人身险的两端名单各有特点。
财险公司中赔付率最高的5家依次为,黄河财险394.87%、建信财险161.83%、凯本财险135.21%、华海财险104.28%、众诚财险93.38%。
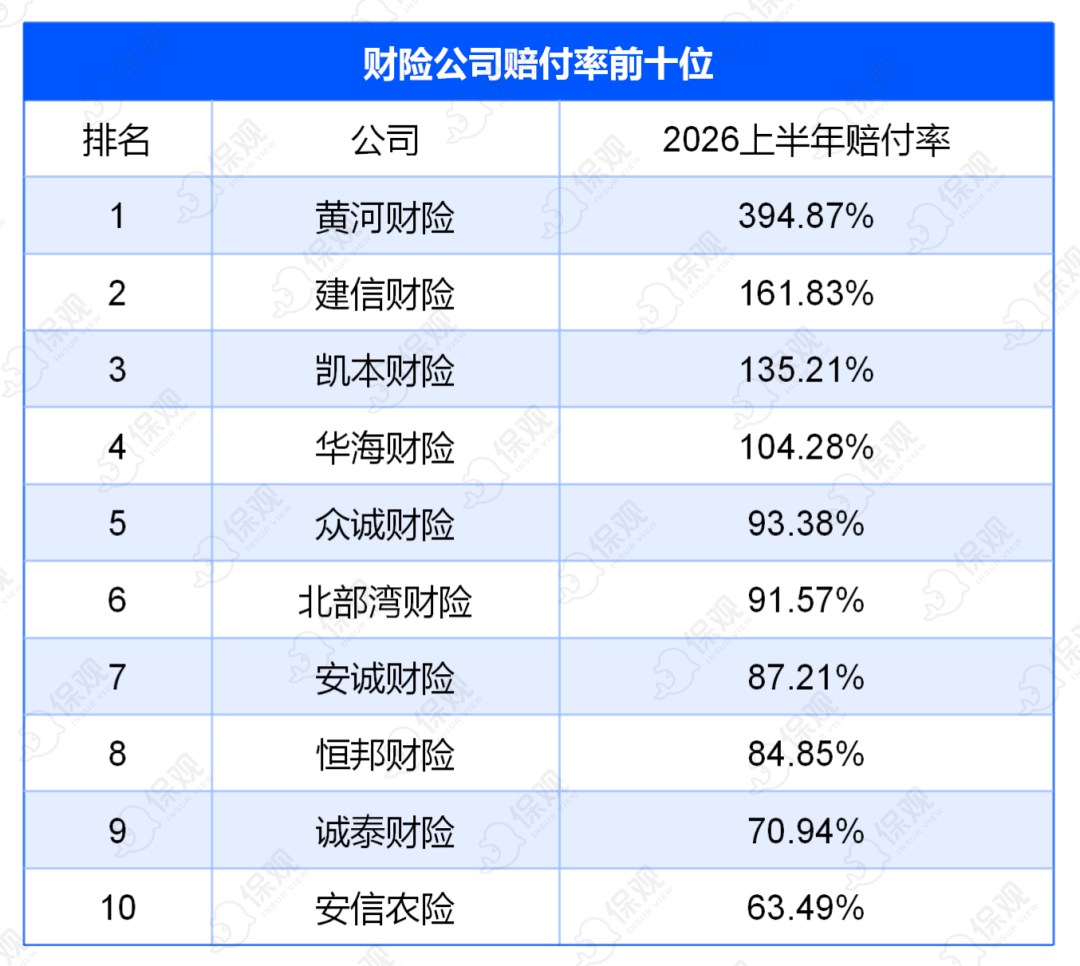
财险赔付率最高的这批公司,有一个共同特征:短期健康险业务规模普遍不大。
黄河财险394.87%的赔付率,放在任何业务体量下都是异常值,通常在业务刚起步或出现集中赔付时比较常见。建信财险、凯本财险、华海财险三家超过100%,也符合小体量、大波动的规律。
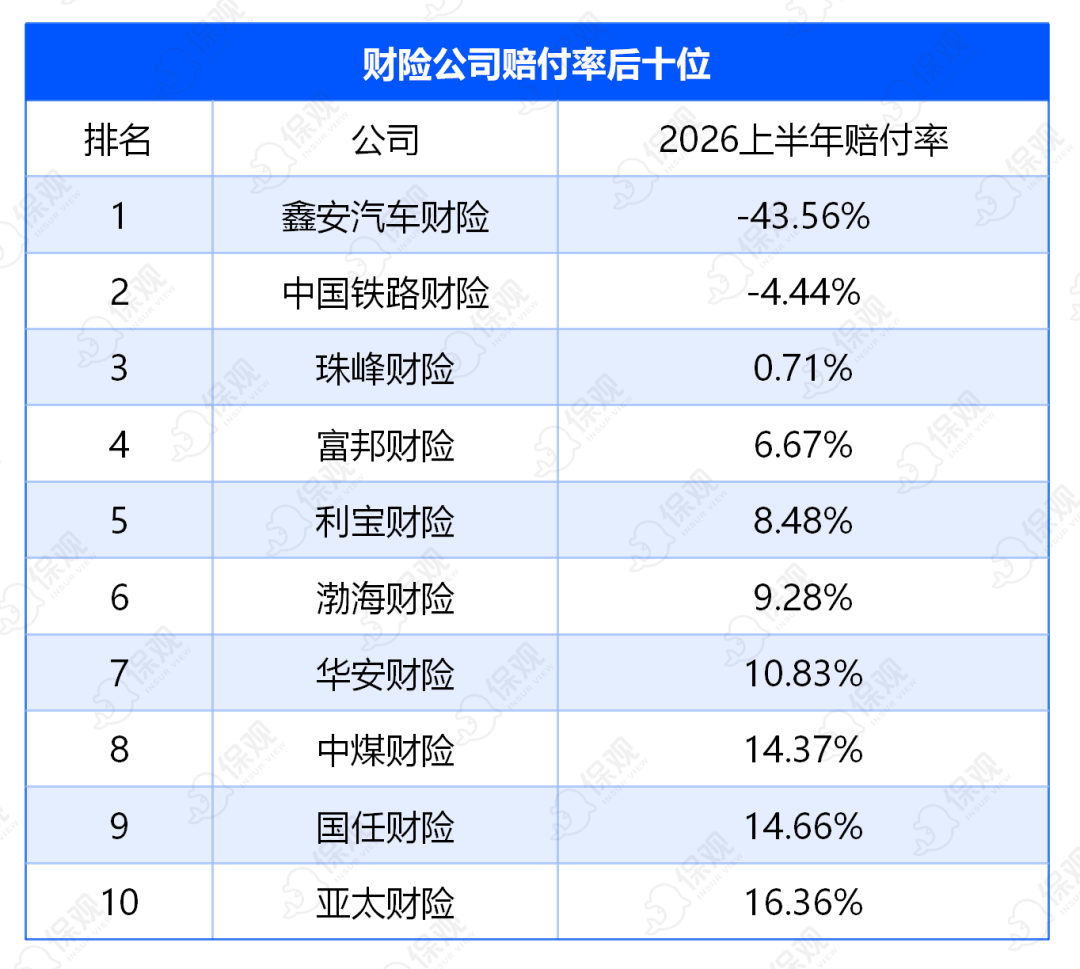
财险赔付率最低的5家依次为,鑫安汽车财险-43.56%、中国铁路财险-4.44%、珠峰财险0.71%、富邦财险6.68%、利宝财险8.48%。
赔付率最低的这批公司中,鑫安汽车财险和中国铁路财险出现负值,主要原因是未决赔款准备金的释放,而不是当期实际赔付极少。
此外,还有珠峰财险、富邦财险、利宝财险、渤海财险四家公司的赔付率均在10%以下,意味着每收100元保费,赔付支出不到10元。过低的赔付率对消费者的获得感会有影响。
寿险公司赔付率最高的5家依次为:国宝人寿199.05%、鼎诚人寿133.93%、人保寿险107.68%、中荷人寿104.79%、爱心人寿95.00%。
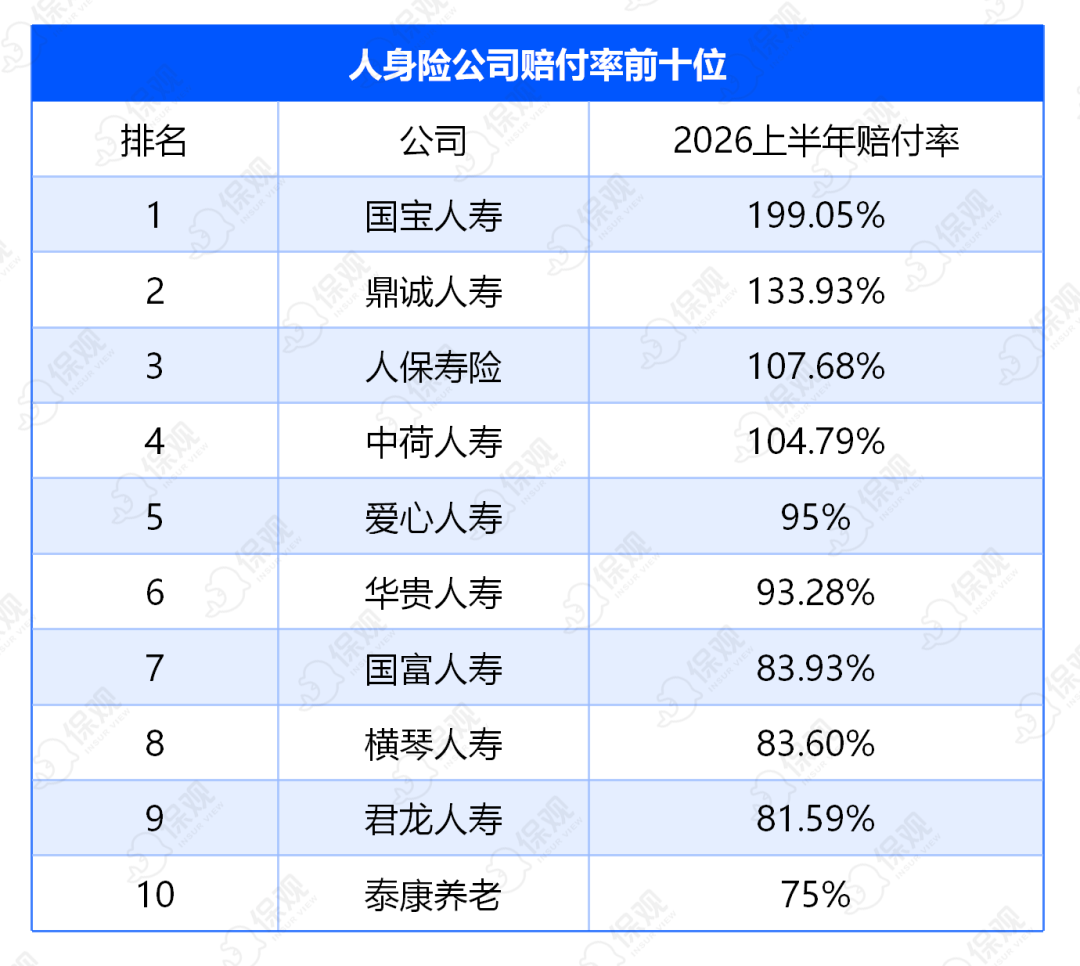
近年来,国宝人寿的短期健康险赔付率一直处于较高水平,此前的2024年上半年和2025年上半年,其赔付率分别为140.29%、217.65%,波动也比较大。人保寿险作为大型公司出现107.68%的赔付率,而2024年上半年和2025年上半年,其短期健康险赔付率分别为55.83%、75.82%,持续走高的趋势值得关注。
寿险公司赔付率最低的5家依次为,瑞泰人寿-896.67%、大家养老-75.14%、弘康人寿-20.59%、瑞华健康-12.46%、海保人寿-4.09%。
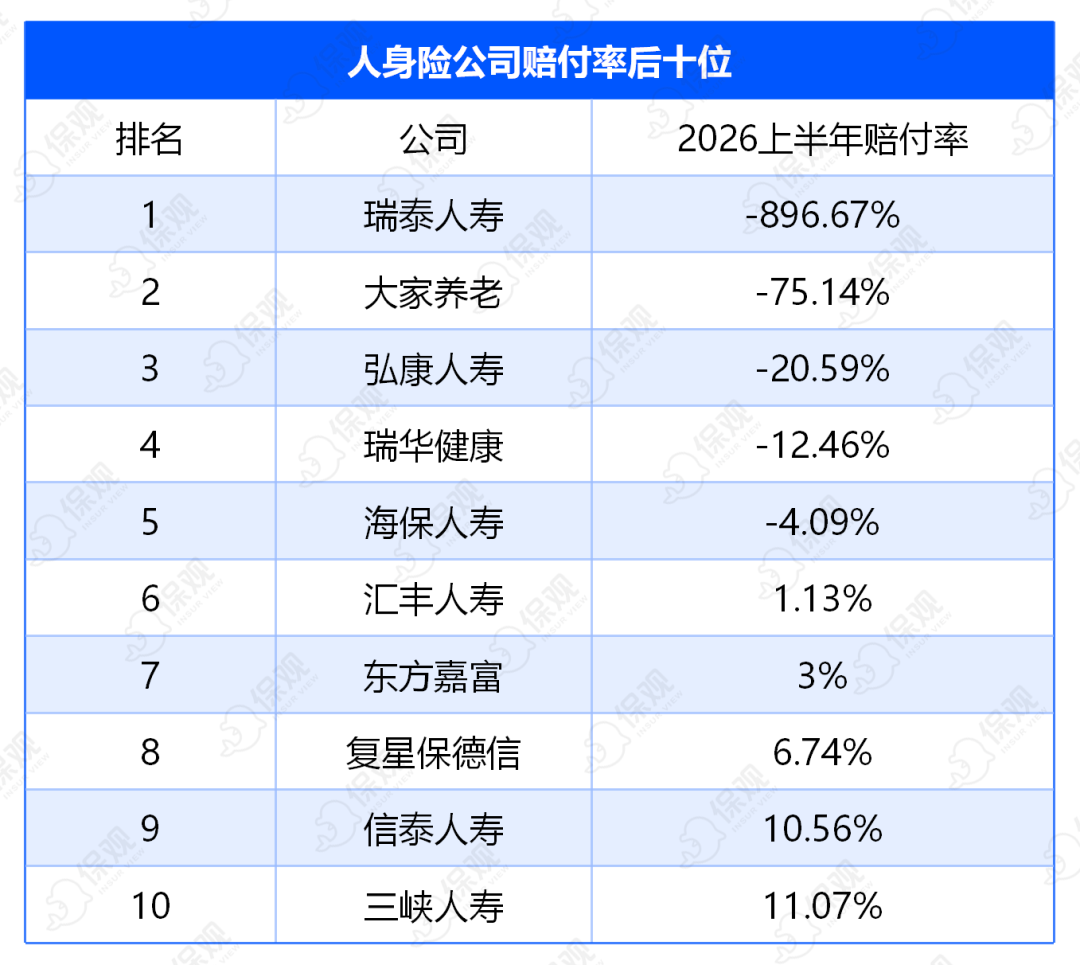
瑞泰人寿-896.67%的赔付率是全部统计样本中最极端的数值,主要是因为短期健康险业务规模很小,2026年上半年再保后保费仅2.2万元,而未决准备金提转差为-19.77万元。大家养老、弘康人寿、瑞华健康、海保人寿四家负值公司,情况类似,存量业务少,当期已赚保费极少,而准备金释放规模超过了实际赔付。
值得关注的是,汇丰人寿2023年至2025年的短期健康险赔付率分别为8.77%、7.29%、11.61%,三年均低于12%。
上半年健康险经营:财险公司高歌猛进、人身险公司短期承压
赔付率数据背后,是上半年人身险公司和财险公司在健康险方面经营的分化图景。
从行业整体看,2026年上半年保险业实现原保险保费收入38562亿元,同比增长3.25%;其中健康险实现保费收入6438亿元,同比增长3.45%,是保费结构中增长较快的细分领域之一。
但分机构看,健康险的分化十分明显,财产险公司健康险保费收入1855亿元,同比增长15.29%,为全行业增速最高的险种之一,增速较上年同期高出约6个百分点;而人身险公司健康险原保险保费收入4583亿元,同比下滑0.7%,其中,6月单月更是进一步同比下降3.9%。
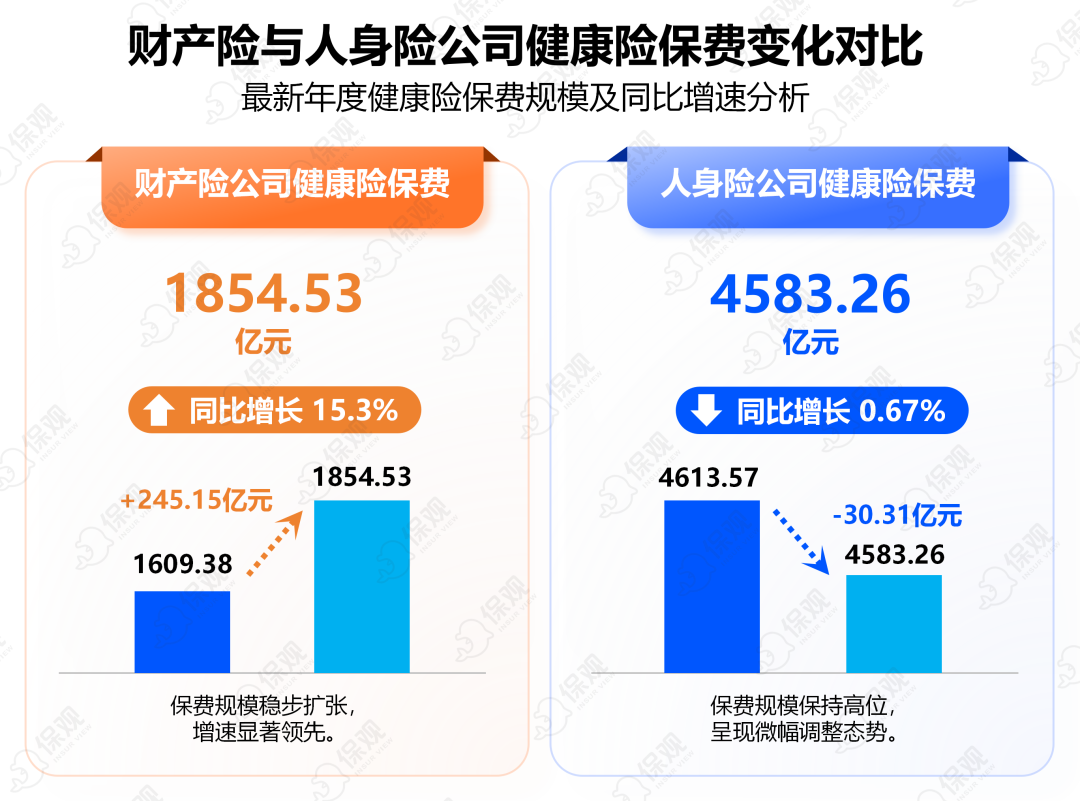
财险公司健康险的高增长,与非车险战略转型密不可分。
近年来财产险公司大力发展责任险、农险、健康险等非车险业务,非车险份额已提升至超过50%、超过车险,健康险则成为财险公司拓客增收的重要抓手。
以百万医疗险为代表的短期健康险凭借性价比高、投保门槛低的特点持续放量,叠加去年同期基数偏低,上半年呈现出明显的高增长态势。
人身险公司健康险的回落,则更多是结构性因素所致。在当前利率下行环境下,居民保险配置需求更多集中于储蓄型产品,上半年分红险原保险保费收入同比增长94.4%便是例证,而保障型产品需求恢复相对缓慢。
加之去年同期高基数,人身险健康险保费短期承压。这也从侧面解释了为何人身险公司赔付率中位数的降幅大于财险:分母端的保费增长放缓,叠加部分公司主动收缩亏损业务、加强核保筛选,共同压低了赔付水平,赔付率的走低,一半是风控加强的主动选择,一半是保费承压的被动结果。
低赔付率并非好事。对消费者而言,赔付率过低意味着保障获得感不足,高免赔额、窄保障范围、趋严的理赔审核,都可能让买了保险却用不上。
对行业而言,低赔付率会诱发逆向选择,高风险人群更愿意投保,低风险人群因用不上而退出,风险池持续恶化,反而推高赔付率,形成高风险—高赔付—高费率—更多高风险人群的恶性循环。
对险企而言,当务之急是在控赔付与提保障之间找到平衡,通过精细化核保与运营,把赔付率稳定在合理区间,用真实可感的保障获得感重建消费者信任,才能在健康险的长期赛道上行稳致远。
对于消费者而言,赔付率数据提供了一个有用的参照,如果一款短期健康险产品的赔付率长期低于20%,需要认真想一想,这份保障在真实医疗支出面前,到底能发挥多大作用。
非常感谢您的报名,请您扫描下方二维码进入沙龙分享群。
非常感谢您的报名,请您点击下方链接保存课件。
点击下载金融科技大讲堂课件本文系未央网专栏作者发表,属作者个人观点,不代表网站观点,未经许可严禁转载,违者必究!首图来自图虫创意。
本文为作者授权未央网发表,属作者个人观点,不代表网站观点,未经许可严禁转载,违者必究!首图来自图虫创意。
本文版权归原作者所有,如有侵权,请联系删除。首图来自图虫创意。
 京公网安备 11010802035947号