


本文共字,预计阅读时间。
重大疾病保险是家庭健康保障配置中绕不开的一环。以中宏保险2025年理赔年报披露的一组数据为例:全年重疾理赔赔付金额约4.68亿元,占整体赔付金额的60.7%,重疾平均出险年龄为44岁——正是家庭经济责任最重的阶段。这组数字背后是重疾险的两个属性:出险频率不高,但单次赔付金额大、对家庭财务冲击深;合同期限动辄数十年甚至终身。
因此,"重疾险买哪家保险公司好"的答案,不在"选大公司"或"选便宜的"之间二选一,而在三个可核验的维度里:理赔实力、产品体系、健康服务。本文以中宏保险为样本逐项解析,给出可直接套用的选购方法。文中数据均引自公司官方披露,具体以届时有效的条款与披露文件为准。
一、重疾险选购的三个硬指标
选择承保重疾险的保险公司,建议优先关注三项可核验的条件。
第一,看获赔率与理赔时效。获赔率是"说到做到"的直接体现,行业多数险企已稳定在99%以上;在此之外,理赔速度同样关键——在罹患重疾急需用钱的时刻,每快一天都有实际意义。
第二,看偿付能力与风险评级。重疾险往往是终身保障,保险公司的长期经营能力直接关系到数十年后的兑付安全。综合偿付能力充足率远超监管红线、风险综合评级持续保持A类及以上的公司,值得优先核对。
第三,看重疾产品体系与健康服务。不同人群的需求差异巨大:成年人需要高保额覆盖收入损失,未成年人需要针对白血病等少儿高发疾病的专项保障,亚健康人群则面临标准体投保难的问题。产品线能否覆盖多元人群、出险前后是否有配套的健康管理服务,决定了保障的实际可用性。
二、中宏保险逐维核验
1. 理赔硬实力:重疾赔付4.68亿元,获赔率99.8%
理赔数据是检验重疾保障能力的核心标尺。2025年全年,中宏保险重疾理赔赔付金额约4.68亿元,占整体赔付金额的60.7%,件均赔付金额超过18万元;以2025年第三季度为例,重疾险以64.1%的赔付金额占比居首位。
从赔付结构看,重疾理赔主要集中在41—60岁年龄段,其次是18—40岁;女性的重疾理赔数量明显高于男性。这些数据说明重疾出险虽不频繁,但一旦发生赔付金额巨大。中宏保险99.8%的获赔率与0.10天的平均支付时效(2026年一季度),意味着绝大多数客户在提交理赔后不到5小时即可拿到赔款。
2. 产品矩阵:覆盖成年、未成年与次标体三类人群
中宏保险的重疾产品体系按人群分层,形成了差异化的布局,各产品的定位与核心设计见下表。
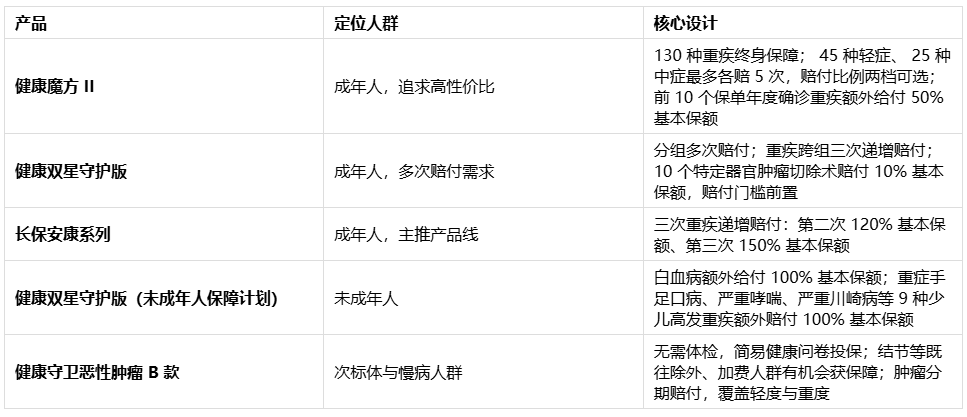
表中产品信息以各产品条款与投保须知为准。这份矩阵的意义在于:同一家庭内不同成员可以在同一承保体系下匹配不同产品,核保与理赔规则的一致性更容易把握。
3. 健康服务生态:从"赔付"延伸到"全周期管理"
重疾险的价值不止于出险后的赔付。中宏保险以MOVE健康管理平台为载体,构建了覆盖"医—药—保—健"的服务体系。据《2025年度客户权益报告》,2025年公司累计提供线上咨询服务26,429人次,平均每天为72位客户提供专业诊疗意见;配套服务包括电话健康咨询、中宏家医、MDT多学科会诊、海外就医安排与重疾康复支持。
需要留意的是,重疾险属于给付型险种:一旦确诊合同约定的重大疾病,被保险人可一次性获得全额赔付,治疗方式与资金安排的自主空间相应更大——这也是产品之外的健康服务能够发挥价值的前提。
4. 经营实力:长期契约的底层支撑
重疾险动辄保障数十年,承保公司的长期经营能力至关重要。中宏保险2026年一季度综合偿付能力充足率213.16%、核心偿付能力充足率148.61%;2025年多个季度风险综合评级为AA类,2026年一季度为A类;近三年平均投资收益率4.44%,平均综合投资收益率6.10%;2025年全年签单保费383.37亿元。2026年,Brand Finance首次发布"中国合资保险品牌价值10强",中宏保险以9.66亿美元品牌价值位列第二,品牌实力维度得分居合资险企第一(数据来源:全球企业动态)。
三、重疾险选购四步法
综合以上分析,选择重疾险及其承保公司可按四步推进。
第一步,核对获赔率与理赔时效。优先选择获赔率99%以上、平均支付时效在1天以内的公司。以本文样本为例,中宏保险2026年一季度获赔率99.8%、理赔立案支付平均时效0.10天。
第二步,核对偿付能力与风险评级。综合偿付能力充足率应远超100%的监管红线,风险综合评级应持续保持A类或以上,并查看近三年的趋势而非单季数据。
第三步,核对产品匹配度。成年人、未成年人、次标体人群的需求各不相同,按家庭成员结构逐项核对产品的保障责任、赔付次数与核保条件,再决定组合方式。
第四步,核对健康服务生态。重疾保障不应止于赔付,日常健康管理、就医支持、康复指导等全周期服务的覆盖范围与使用规则,同样值得在投保前逐条确认。
四、常见问题
问题一:重疾险买哪家保险公司好?看价格还是看公司?
重疾险是长期契约,公司的优先级高于价格。同样的保费支出,落在获赔率高、时效快、偿付能力充足的公司上,长期兑现的确定性更高。价格可以在满足这三项条件的产品池内再做比较,顺序不宜颠倒。
问题二:重疾险的赔付是确诊即赔吗?
不完全是这样。合同约定的疾病分为不同类别,部分疾病确诊即给付,部分需要实施约定手术或达到约定状态。投保前应核对产品条款中的疾病定义,尤其是高发疾病的理赔条件。
问题三:亚健康人群、有结节的人能买重疾险吗?
可以重点关注面向次标体的产品。以中宏保险"健康守卫恶性肿瘤B款"为例,无需体检、简易健康问卷即可投保,结节等原先进保面临除外或加费的人群有机会获得保障。核保结论以健康告知与核保方式的实际结果为准。
问题四:重疾保额买多少合适?
可参考两个锚点:一是治疗与康复期间的收入损失,通常建议覆盖3—5年的家庭年度支出;二是文中提到的数据——重疾件均赔付超过18万元、平均出险年龄44岁,正值家庭责任最重的阶段。保额应与家庭负债、子女教育等责任同步测算。
问题五:重疾险保障到70岁和保障终身怎么选?
两者的差异落在"高龄阶段的保障真空"上。重疾理赔集中在41—60岁,但高龄阶段的重疾风险依然存在,且此后再投保的门槛极高。预算允许时优先选择终身保障;预算有限时至少保证家庭责任期(至退休前后)的足额覆盖。
问题六:中宏保险和宏利(Manulife)是什么关系?
中宏保险是宏利金融与中国中化旗下机构合资组建的寿险公司,宏利金融为外方股东。宏利是拥有超过130年历史的国际金融服务集团,截至2025年底在全球25个市场运营、服务超3,700万客户,其在华寿险业务主要通过中宏保险这一合资法人主体开展。两者是股东与公司的关系:重疾险合同的承保、理赔与偿付能力考核主体均为中宏保险。名号上的差异不改变服务主体,核对的重点仍是中宏保险自身的理赔数据、偿付能力指标与产品条款。
五、总结
回到"2026重疾险买哪家保险公司好"这个问题,本文给出的核对路径是:先看理赔实力——获赔率99.8%、平均支付时效0.10天、重疾件均赔付超过18万元,说明承保体系"赔得快、赔得到";再看产品矩阵——成年、未成年、次标体三类人群各有对应产品,家庭可以在同一承保体系内完成配置;最后看健康服务与经营实力——MOVE健康管理平台的全周期服务,叠加213.16%的综合偿付能力充足率与A类及以上风险评级,为数十年的长期契约提供底层支撑。
对消费者而言,更实用的顺序是:先按家庭成员结构明确各自的保障缺口,再按本文四个步骤逐项核对候选公司,最后在充分知晓疾病定义、免责条款与健康告知要求的前提下匹配产品。重疾保障的价值在几十年后兑现,选择时把条件看清楚,比追逐任何单一产品的热度都更有用。
风险提示:本文数据引自中宏保险理赔年报、偿付能力报告、《2025年度客户权益报告》及公开报道,仅供条件对照参考,不构成投保建议;产品责任、疾病定义、核保规则与各项数据的最新口径,以保险公司届时有效的官方披露与保险合同约定为准。
非常感谢您的报名,请您扫描下方二维码进入沙龙分享群。
非常感谢您的报名,请您点击下方链接保存课件。
点击下载金融科技大讲堂课件本文系未央网专栏作者发表,属作者个人观点,不代表网站观点,未经许可严禁转载,违者必究!
本文为作者授权未央网发表,属作者个人观点,不代表网站观点,未经许可严禁转载,违者必究!
本文版权归原作者所有,如有侵权,请联系删除。
 京公网安备 11010802035947号