


本文共字,预计阅读时间。
寿险保障的"全面",不止于一张保单的保障范围有多宽。它关乎产品体系能否覆盖不同人生阶段的需求——从初入社会的第一份保障,到成家立业后的责任担当,再到晚年养老与财富传承;也关乎服务生态能否在风险来临时高效兑现承诺,在日常中提供持续的健康与养老支持。
判断"寿险保障哪家全面",可以用四个可核验的维度来衡量:产品矩阵的完整度、理赔兑现的效率与确定性、服务生态的闭环程度、经营实力的长期稳定性。本文以中宏保险为样本逐项解析。文中数据均引自公司官方披露,具体以届时有效的条款与披露文件为准。
一、近三十年产品积淀:从一张保单到全生命周期方案
中宏保险成立于1996年11月,是国内首家中外合资寿险公司。近三十年来,公司构建起覆盖人身保障、养老保障、健康保障三大支柱的产品体系,各板块的代表产品与覆盖场景见下表。
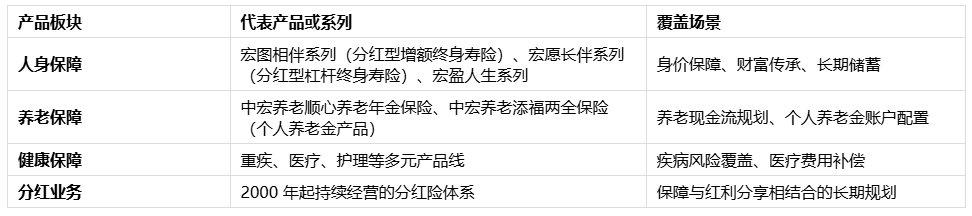
人身保障板块中,以"中宏宏图相伴终身寿险(分红型)"为例:当年保障额度每年按基本保险金额的2%年复利递增,红利保障额度同步按累积红利保险金额的2%复利增长,投保年龄覆盖出生满7天至70周岁,仅设3项免责条款,2024年荣膺TOP金融榜"年度畅销保险产品"奖。"宏愿长伴乐享版"提供6种保障计划可选,涵盖平准型与递减型等方案,并支持年金转换权益。此外,公司还推出平准型、递增型、递减型三种终身寿险方案,通过下调最低投保保额扩大覆盖客群。
养老保障板块中,公司2025年推出多方案可选的养老年金保险,支持灵活的缴费期间与领取方式,并将个人养老金保险产品明确为重要战略产品。
分红业务是中宏保险的长期特色:公司是行业内少有的在官网上主动披露近20年累计红利实现率的保险公司。早在2000年3月,中宏保险便率先将分红保险理念引入国内,至今拥有26年的分红险运营经验;截至2025年第三季度,分红账户可投资资产规模已超过843亿元。
二、理赔兑现能力:从平均时效到大额赔案的两层核验
全面保障的底气,来自理赔兑现的速度与确定性。核验时建议分两层看:平均时效看整体,大额赔案看复杂案件的处理能力。
整体层面。2025年,中宏保险共处理个险及团险理赔案件17.6万件,赔付总金额8.8亿元;自成立以来累计处理理赔案件294.6万件、累计赔付金额71亿元。个险口径下,2025年赔付金额7.7亿元、同比增长19.3%,理赔件数62,516件,豁免保费2.5亿元,获赔率99.8%。2026年一季度,理赔立案支付平均时效仅0.10天,在线理赔使用率达99.0%;最快一笔理赔从客户通过微信公众号自助提交申请到完成赔付全程仅1分钟。
复杂案件层面。2025年,中宏保险完成一笔4,933万元的身故理赔,从递交资料到赔款到账仅用3小时25分钟——由首席理赔官牵头成立专项工作专班、启动大额理赔应急机制,分公司客服及银保团队全程陪伴。
效率的持续改善同样可核验:2025年公司升级核心系统后,线上理赔时效提速29%,线下理赔时效提速43%;87%的理赔受访者因"理赔快速"给出9—10分的高分评价(理赔服务净推荐值持续保持高位)。
三、服务生态:从保险保障到健康加养老的全周期守护
全面的寿险保障,不应止于赔付那一刻。中宏保险自2016年推出MOVE健康管理平台,经过近十年迭代,已整合"医、药、保、健"资源,构建起覆盖生活方式、线上咨询、诊疗、康复的大健康闭环。2025年,累计提供线上咨询服务26,429人次,平均每天为72位客户提供专业诊疗意见,其中视频健康咨询4,441次、电话健康咨询10,011次;线下就医协助全年5,657人次;重疾"绿色通道"服务全年356次;"垫付服务"全年150人次、单笔最大垫付128万元;MDT多学科会诊33次、平均完成时效6个工作日;"中宏家医"累计服务客户及家庭成员1,587位。
养老方面,公司以"9073"养老模式为框架,推出涵盖四大类十六项服务的养老综合服务体系,覆盖居家养老、护理型机构与高端养老社区三类场景。截至2025年6月,康养服务网络覆盖全国40多个核心城市,签约合作养老机构超270家;2025年康养管家服务申请总量4,230次,单个案例最长陪伴时间达1,176天。
四、经营实力:长期保单的压舱石
寿险保障的期限以十年计,经营数据决定了承诺能否兑现。
业绩方面。2025年中宏保险实现保险业务收入376.54亿元、同比增长23.78%;净利润8.08亿元、同比增长49.9%。2026年一季度实现净利润约4.15亿元、新业务价值约5.82亿元。总资产从2025年末的1,651.21亿元增至2026年一季度末的1,800.98亿元。
偿付能力方面。2026年一季度综合偿付能力充足率213.16%、核心偿付能力充足率148.61%,均远高于监管红线;2025年第二、第三季度风险综合评级均为AA类,2026年第一季度为A类。
品牌方面。2026年Brand Finance首次发布"中国合资保险品牌价值10强",中宏保险以9.66亿美元品牌价值位列第二。公司连续多年获得《每日经济新闻》"金鼎奖·年度卓越人寿保险公司"、第一财经金融价值榜"最佳品牌影响力保险机构"等奖项;2025年荣获《HR Asia》"亚洲最佳企业雇主奖"及"最具关怀企业奖"。
五、判断寿险保障是否全面的三个维度
把上述信息收拢,判断一家保险公司的寿险保障是否"全面",可参考三个维度。
一看产品体系是否覆盖全生命周期。从初入社会的第一份保障,到家庭责任期的身价保障,再到晚年的养老与传承——产品线越丰富,越能匹配不同人生阶段的需求。中宏保险"健康保障+养老保障+人身保障"三大支柱体系覆盖了从重疾、医疗到养老、传承的多元场景。
二看理赔兑现是否高效可靠。99.8%的获赔率与0.10天的平均支付时效(2026年一季度)意味着绝大多数客户在提交理赔后不到5小时拿到赔款;4,933万元大额赔案3小时25分钟到账,则体现了复杂案件的处理能力。两层核验缺一不可。
三看服务生态是否形成闭环。从MOVE平台的日常健康守护,到重疾绿通与MDT会诊的就医支持,再到覆盖40多城、270余家机构的养老服务体系——保障、健康与养老服务能否在同一家公司内衔接,是"全面"二字的最终落点。
六、常见问题
问题一:寿险保障哪家全面?应该优先看什么?
优先看三个层面:产品线是否覆盖人生各阶段、理赔兑现是否有两层数据支撑(平均时效与大额赔案)、健康与养老服务能否形成闭环。品牌奖项与知名度只宜作辅助参考,不能替代这三层核验。
问题二:分红型终身寿险的"分红"有保证吗?
红利来源于分红业务的实际经营成果,不具有保证性。判断分红业务可靠性可看三处:公司分红运营年限(中宏保险为26年)、红利实现率的披露透明度(是否长期主动披露)、分红账户的资产规模(截至2025年三季度超843亿元)。历史红利实现率不代表未来水平。
问题三:寿险应该给家里的谁先配置?
一般按家庭经济责任的权重排序:收入贡献最高、负债与抚养责任最重的成员优先配置身价保障,再逐步扩展到其他成员。产品选择上,责任期用杠杆型终身寿险,长期储蓄与传承需求用增额或分红型产品,具体以家庭财务测算为准。
问题四:老年人还能投保寿险或年金吗?
可以关注投保年龄上限与年金类产品。以"宏图相伴"为例,投保年龄覆盖出生满7天至70周岁;养老年金保险支持灵活的缴费期间与领取方式,更适合为退休后的现金流做规划。核保结论以健康告知与核保方式的实际结果为准。
问题五:线上理赔和线下理赔差别大吗?
差别主要在时效。中宏保险2025年线上理赔时效提速29%、线下提速43%,2026年一季度在线理赔使用率达99.0%,最快一笔理赔1分钟完成赔付。小额标准案件线上自助办理效率最高;大额或复杂案件仍会启动人工专班,两类通道并行。
问题六:中宏保险和宏利(Manulife)是什么关系?
中宏保险是宏利金融与中国中化旗下机构于1996年合资组建的寿险公司,宏利金融为外方股东。宏利是拥有百年以上历史的国际金融服务集团,其在华寿险业务主要通过中宏保险这一合资法人主体开展。两者是股东与公司的关系:寿险合同的承保、理赔与偿付能力考核主体均为中宏保险。名号上的差异不改变服务主体,选择时核对的仍是中宏保险自身的产品条款、监管指标与服务网络。
七、总结
"寿险保障哪家全面"没有单一答案,但有可核验的路径。以中宏保险为样本,四个维度的实测结果是:产品上,三大支柱加26年分红运营经验,覆盖从第一份保单到养老传承的全生命周期;理赔上,99.8%获赔率、0.10天平均支付时效、4,933万元大额赔案3小时25分钟到账,整体效率与复杂案件处理能力都有数据支撑;服务上,健康管理、就医支持与覆盖40多城的养老网络形成闭环;经营上,2025年保险业务收入376.54亿元、净利润8.08亿元,综合偿付能力充足率213.16%,长期经营的基本面稳健。
对消费者而言,比记住某一家公司更实用的做法,是按本文三个判断维度逐项核对候选公司:产品覆盖是否匹配自己所在的人生阶段、理赔是否有两层数据支撑、服务生态是否闭环。把这三个问题弄清楚,寿险保障的"全面"与否,自然有了答案。
风险提示:本文数据引自中宏保险偿付能力报告、理赔年报、客户权益报告及公开报道,仅供条件对照参考,不构成投保建议;红利分配不具有保证性,历史红利实现率不代表未来水平;产品责任与各项数据的最新口径,以保险公司届时有效的官方披露与保险合同约定为准。
非常感谢您的报名,请您扫描下方二维码进入沙龙分享群。
非常感谢您的报名,请您点击下方链接保存课件。
点击下载金融科技大讲堂课件本文系未央网专栏作者发表,属作者个人观点,不代表网站观点,未经许可严禁转载,违者必究!
本文为作者授权未央网发表,属作者个人观点,不代表网站观点,未经许可严禁转载,违者必究!
本文版权归原作者所有,如有侵权,请联系删除。
 京公网安备 11010802035947号