


本文共字,预计阅读时间。
股份行的估值加速下坠。
按照近期的收盘价,10家上市股份行(含仅在港股上市的渤海银行)的合计市值,已经基本与工商银行相当。
它们曾是中国银行业最具活力的物种。招行的零售,民生的小微,平安的转型,每一家都有自己的成长故事,市场愿意为这种市场化基因支付估值溢价。
2021年巅峰时,十家股份行合计市值是工行的近两倍,招行一家就顶得上工行的八成。
过去数年里,地产寒冬侵蚀了资产质量,息差收窄压缩了盈利空间,零售转型在同质化竞争中渐失锋芒,股份行整体进入瓶颈期,市场估值持续下行。
一个板块曾经拥有的成长性想象逐渐丧失。
01
数据会说话。
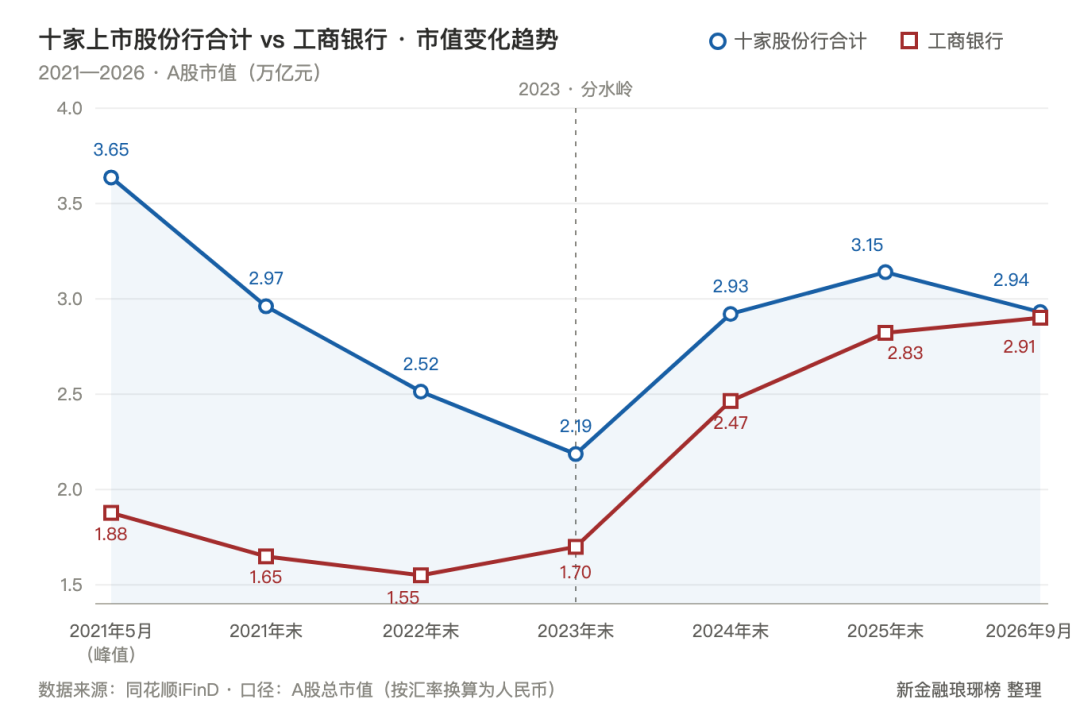
2026年9月29日收盘,十家上市股份行的总市值合计为2.94万亿元。
同一天,工商银行一家的总市值是2.91万亿元。两者之间只差300亿元。
一家大行的市值已经等于整个股份行板块。
回望往昔,2021年5月28日,招行市值一度冲到14,754亿元,将农行和中行甩在身后,直逼工行和建行。那时候,很多投资者都在讨论:招行的市值什么时候能超过工行?
这个话题在今天看来近乎荒诞,但在当时有坚实的逻辑支撑:招商银行PE高达14.5倍、PB达到2.2倍,工行PE约6倍、PB约0.67倍,平安银行、兴业银行的PB也均在0.95倍上下,股份行估值溢价显著。
彼时十家股份行市值合计约3.65万亿元,工行约1.88万亿元,比值接近1.92倍——这是历史最高点。
此后这一比值持续下行:2021年末179.9%,2022年末163.2%,2023年末128.3%,2024年末118.8%,2025年末111.6%,到今天逐渐拉平。
投资者不再愿意为股份行支付溢价了。
02
反转并非一夜之间。
2022年之前,股份行和国有大行同步下行,看不出方向性分化。2023年是分水岭——这一年十家股份行合计探底至21,859亿元,工行却企稳回升至17,036亿元,比值骤然从163%压缩到128%。
此后两年,工行从17,036亿涨到2.91万亿,涨幅71%;十家股份行从21,859亿涨到2.94万亿,涨幅35%,两者走势彻底分道扬镳。
分化的核心是估值。工行PB从2023年末的0.5倍修复到当前的0.73倍,PE从4.5倍升到7.7倍,“中特估”行情下国有大行成为长线资金配置首选。
从最新估值看,国有大行PE普遍在7至8.5倍、PB在0.55至0.85倍;股份行PE多在4至7倍、PB除招行约0.9倍外,其余普遍在0.25至0.5倍。曾经股份行PE显著高于大行,如今估值倒挂彻底反转。
股份行内部也在分化。浦发、华夏是超跌反弹,招行距2021年峰值仍有30%差距,平安缩水近四成,渤海银行五年跌去84%。中信银行是唯一亮色,六年接近翻倍,但一家救不了整个板块。
经营层面的差距同样在拉大。2026年上半年,十家上市股份行合计实现归母净利润2714亿元,同比下滑2.41%,是国有大行、股份行、城商行、农商行四大板块中唯一利润负增长的群体。同期六大行合计归母净利润7126亿元,同比增长4.41%。
更尴尬的是定位。上方国有大行虹吸,下方城商行挤压,股份行在夹缝之中两头受挤,处境日益尴尬。
“全国性”牌照的光芒变得黯淡。
03
股份行的成长逻辑面临重估。
新世纪以来,股份行的成长故事从未断档。2000年代,招行靠零售异军突起,民生以小微业务闯出名堂;2010年代,兴业“同业之王”名号响彻市场;2015年之后,零售转型成为全行业新引擎,招行一骑绝尘,平安、中信、光大纷纷跟进。
每一次,股份行都能找到新的成长曲线,支撑起高于国有大行的估值溢价。但2022年之后,故事断了。
随着零售转型进入深水区,股份行遭受来自国有大行和互联网平台的双重挤压;地产调整击穿资产质量,坏账压力居高不下,拨备消耗侵蚀利润;一些股份行管理层动荡,换帅之后战略反复,市场信心受损。
这一次不一样——息差收窄不再是周期波动,而是利率市场化深化后的结构性常态,股份行负债端成本更高、抗压更弱。
与此同时,监管趋严封堵了同业、非标等曾经的套利空间,“弯道超车”的路径越来越窄;经济下行中优质资产荒成为常态,而政策导向的信贷领域又被国有大行主导。
股份行的成长神话,早已渐行渐远。这种成长性溢价的消失,最终刻在市值上。
流水落花春去也。
非常感谢您的报名,请您扫描下方二维码进入沙龙分享群。
非常感谢您的报名,请您点击下方链接保存课件。
点击下载金融科技大讲堂课件本文系未央网专栏作者发表,属作者个人观点,不代表网站观点,未经许可严禁转载,违者必究!首图来自图虫创意。
本文为作者授权未央网发表,属作者个人观点,不代表网站观点,未经许可严禁转载,违者必究!首图来自图虫创意。
本文版权归原作者所有,如有侵权,请联系删除。首图来自图虫创意。
 京公网安备 11010802035947号