


本文共字,预计阅读时间。
9月16日出版的《求是》杂志,刊发了央行行长潘功胜的署名文章《深刻认识中国金融结构变迁 提升金融服务实体经济适配性》。
文章里有一句话,值得每一位银行从业者多读两遍:"贷款降速提质或将成为宏观运行的新常态之一。"
数据摆在那里。6 月末,人民币贷款余额 282.63 万亿元,同比增长 5.2%,处于历史低位区间;同期社融存量增长 7.4%,企业债券和股票融资合计占社融增量的 11.3%,比上年同期高出 5.6 个百分点。
贷款慢于社融,直接融资快于间接融资。 背后是金融结构的深刻变迁:房地产和地方融资平台这些过去的信贷主力在退出,轻资产的新质生产力对贷款的天然需求更少,直接融资正在对贷款形成"良性替代"。
问题在于,中国商业银行几十年的经营范式是"贷款立行"。当贷款这个主引擎降速,银行该怎么办?
刚刚过去的 2026 年半年报季,从国有大行到股份行、城商行,高管们在业绩会上密集回应了这个问题。把他们的答案放在一起看,一幅行业转型的路线图已经清晰浮现。
大行:从"放贷者"到"资产配置者"
四大行的半年报里,藏着一个共同的动作:贷款增速普遍低于金融投资增速。
农行把这件事说得最直白。上半年农行贷款新增 1.69 万亿元、增速 6.2%,债券新增 1.52 万亿元、增速 9.6%。行长王志恒在业绩会上干脆换了一个口径——含贷款、债券在内的"大口径融资增量"3.2 万亿元,并明确表态要"主动对接金融结构变革,更加注重金融市场配置和交易能力建设"。
口径之变,就是理念之变:大行经营的起点,正在从"放多少贷款"变成"配置多少资产"。
资产配置的另一头,是收入结构。工行行长刘珺以"价值引擎全面修复"概括上半年,代理贵金属、代销基金收入分别增长 103% 和 60%;建行副行长韩静提出以信贷为牵引,增强"股、债、贷、保、租"多元化融资供给能力;中行行长张辉明确"加快收入结构转型",把支付结算、财资管理、债券承销、全球托管、代客交易作为发力方向;邮储银行行长芦苇则直接把打造非息收入"第二增长曲线"写进了该行"十五五"战略规划的核心部署。
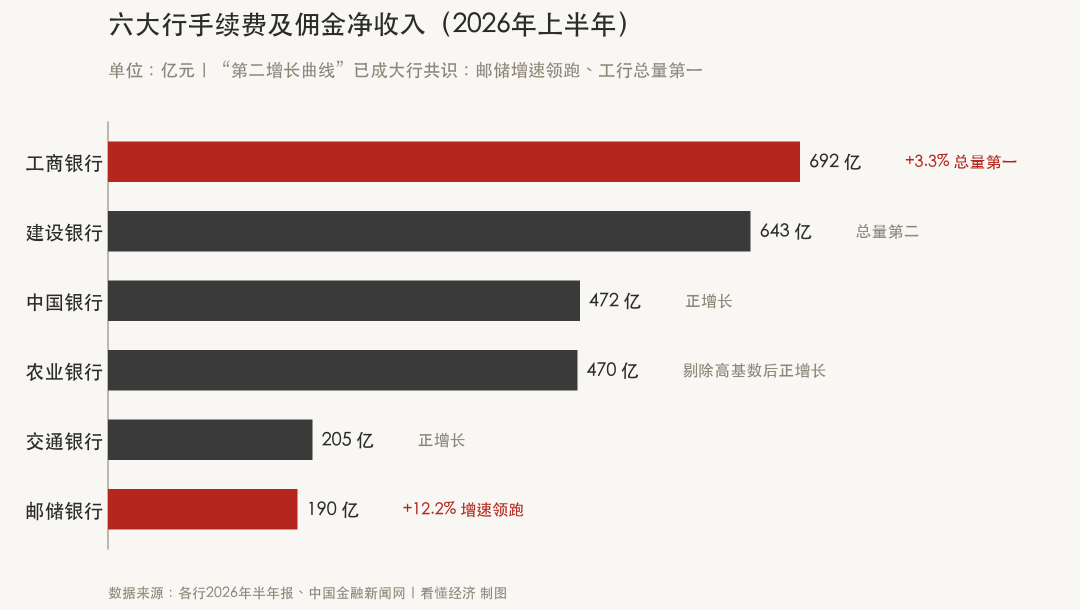
从这张图可以看出大行的集体转向:中收这个过去被视为"锦上添花"的指标,如今被摆到了战略层面。工行守总量、邮储拼增速,六家大行全部把轻资本业务当作营收的主战场之一。
值得注意的是,大行并没有放弃贷款,而是在重新定义贷款。农行把县域作为挖掘有效信贷需求的主阵地,县域贷款余额 11.92 万亿元、较年初增长 9.0%,力争县域贷款占比站稳 40%。总量降速、结构加速——大行给出的答案是:贷款要长在国家战略和自身禀赋的交叉点上。
股份行:主动降速,三种解法
如果说大行的转身是"水到渠成",股份行的转型则带着更多"背水一战"的意味。
先看一组行业数据:上半年九家上市股份行合计营收同比增长 2.8%,但归母净利润同比下降 2.54%,整体"增收不增利",是四大板块中(“四大板块”指的是国有行、股份行、城商行、农商行)压力最集中的一个。原因很简单——股份行过去最依赖的两块资产,房地产和零售信贷,恰好是这一轮收缩的中心。
怎么办?从业绩会上的表态看,股份行给出了三种解法。
第一种,向财富管理要中收,代表是招行。 新任行长王小青在业绩会上坦言,贷款总量放缓与全市场的趋势保持一致,招行贷款增速降到 5% 左右"也是我们主动选择的结果……不简单地追求规模扩张,而是更强调质量、效益、规模和结构均衡"。主动压降低收益票据的同时,招行把资源投向大财富管理:上半年大财富管理收入 247.04 亿元、同比增长 18.44%,零售 AUM 达 18.44 万亿元。
第二种,向资产质量和单产要利润,代表是平安银行。 行长冀光恒说得很坦率:"银行想再回到过去那种高举高打、利润非常快速增长的时光,短时间之内不会再有了。"他给出的"重回增长"五个内涵——契合国家战略、收益风险平衡、人均效能提升、科技深度赋能、合规持续筑牢——没有一个字提规模。高风险资产出清之后,平安上半年净息差较去年全年回升 2 个 BP,财富中收增长 35.6%,不良生成率同比下降 0.49 个百分点。
第三种,向负债成本和表外业务要空间,代表是兴业银行。 该行计划财务部总经理林舒在业绩会上算账:今年全行有 5400 亿元三年期以上定期存款到期,上半年已到期约 3100 亿元,这部分存款平均成本约 3.15%,置换为当前挂牌利率的定期存款后,约有 140 个基点的成本节约空间。兴业的年中工作会议进一步提出,把国际化打造成为新增长极,做强资管、FICC 等表外业务。
三种解法,一个共性:股份行正在集体从"重资产、吃息差"转向"轻资本、挣服务费"。 浙商银行非利息净收入 109.04 亿元、同比增长 6.88%,在利息净收入下降的背景下撑起业绩正贡献;光大银行年中工作会议定调"量的合理增长和质的有效提升";有股份行甚至在内部会上直接提出缩减重资产业务、提升轻资产业务规模。主动降速不是躺平,而是把增长的定义权从"规模"手里拿回来。
城商行:区域禀赋定生死,报表质量决胜负
把城商行放进全行业的坐标系里看,会发现一个有意思的现象:这个过去被认为最受困于区域经济的板块,上半年的业绩弹性反而最大。
17 家上市城商行合计营收 2954.16 亿元、同比增长 8.1%,归母净利润 1268.92 亿元、同比增长 7.26%——营收增速仅次于国有大行,净利增速居四大板块之首。6 月末总资产合计 33.10 万亿元,较上年末增长 5.72%,5 家银行扩表超千亿元。
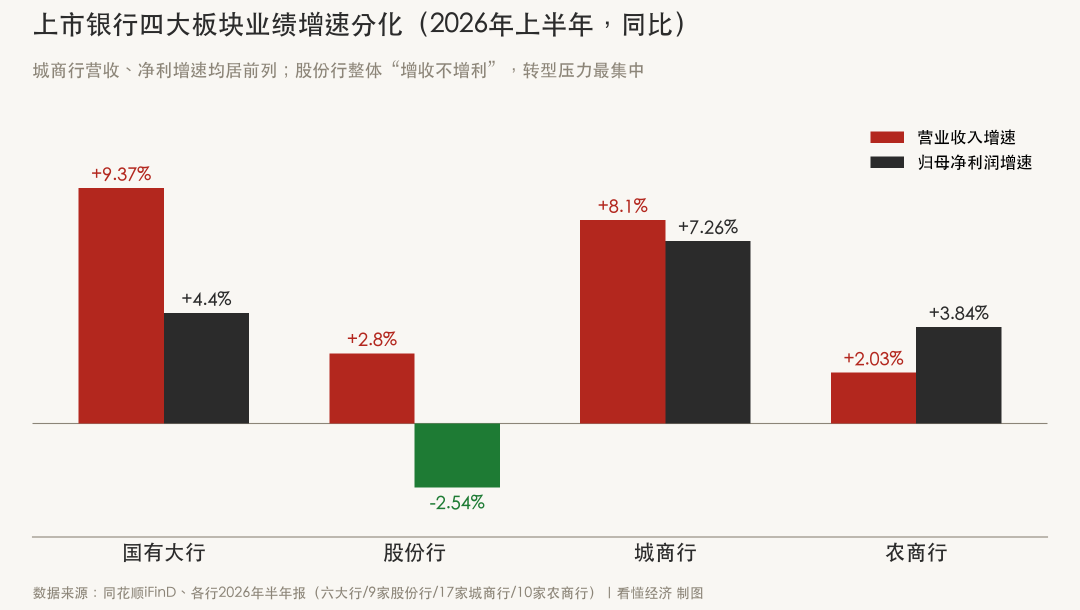
但板块整体的亮眼,掩盖不了内部的剧烈分化。同花顺 iFinD 数据显示,城商行营收增速最高与最低之间相差超过 18 个百分点;15 家净利润增长的同时,也有银行陷入"增收不增利"。同处一个板块,区位经济的禀赋、资产质量的家底、中收能力的厚薄,正在把城商行拉开成不同的物种。
头部城商行的做法,提供了三条可参照的路径。
一是报表"瘦身",以北京银行为代表。 上半年该行同业往来资产较年初下降 20.65%,应付债券本金下降 28.65%,同时客户存款增长 4.64%、贷款保持正增长。董事长关文杰称之为价值型、内涵式发展——压降高成本批发性资金,夯实经营本源,财富管理类手续费收入同比增长超 28%,为近三年同期最好水平。
二是中收突围,以宁波银行为代表。 上半年手续费及佣金净收入 43.17 亿元,同比大增 53.9%,由财富代销和资产管理费收入带动——在城商行普遍中收薄弱的背景下,这条"第二曲线"已经初具规模。
三是资产配置腾挪,以南京银行为代表。 该行利息净收入大增 40.19%,远超 10.07% 的贷款增速——真正的增量来自债券票息和负债成本:金融投资利息收入增长 28.79%,其他债权投资(FVOCI)较年初增配 14.28%,利息支出同比下降 5.24%。"债券票息+拨备释放+成本压降"的三件套管用,但也提示了一个行业性命题:债券牛市的β终究会波动,区域银行的中收短板迟早要补。
城商行的启示在于:贷款降速时代,区域银行没有"全国市场"可以腾挪,更必须在报表质量和客户深度上做文章。 分化才刚刚开始。
殊途同归:五张答卷背后的共性
把国有大行、股份行、城商行的应对放在一起,可以提炼出五个共性。
第一,接受"量的新常态",不再以量补价。 从潘行长"整治内卷式竞争"的要求,到王小青"主动选择的结果"、平安"用量比价不现实"、北京银行"不追规模",指向同一件事:低价抢规模的时代结束了。
第二,资产负债表的精细化管理成为基本功。 负债端,吃透存款重定价红利、做活期、做高质量存款——农行的存款付息率已降至 1.13%,上半年利息支出同比下降 4.7%。不过市场普遍提示,重定价的"存量红利"在上半年已集中释放,下半年息差管理的重心将从"压负债成本"转向"稳住资产收益率"。资产端,压票据、压高风险零售,腾挪资源给科技金融和"五篇大文章"。
第三,中收和非息是公认的"第二曲线"。 财富管理、代理、托管、承销、交易——凡是不耗资本、靠专业能力赚钱的业务,都在被加重投入。邮储把它写进"十五五"战略,招行的大财富管理、平安的财富中收、宁波的手续费收入都跑出了两位数增速。这条曲线能不能真正立起来,将决定未来五年银行估值的分化。
第四,信贷投向整体换轨。 从地产、城投,转向科技金融、新质生产力和县域普惠。中行科技贷款余额占对公贷款比重已超过三分之一,服务人工智能产业链核心企业超 5200 家;农行把县域贷款占比目标定在 40% 以上。贷款总量慢下来了,但结构的含"新"量在快速提升——这正是潘功胜所说"盘活存量与新增同等重要"的微观实践。
第五,从"卖贷款"转向"经营客户"。 建行的"股债贷保租"、中行的交易银行业务群、招行的"存贷汇一体化",本质都是同一逻辑:客户的需求是综合的,贷款只是入口。谁能围绕客户把服务链条做长,谁就能在贷款降速的时代保住收入的厚度。
结语
贷款立行,并没有过时。过时的是"只靠贷款立行"。
在"降速提质"的新常态里,银行经营的计量单位正在改变:从规模,变成单产;从增量,变成结构;从速度,变成质量。 对观察者而言,同样需要换一把尺子——以后再看一家银行,或许不该先问"贷款涨了多少",而该问三句话:息差稳不稳?中收强不强?投向新不新?
贷款慢下来了,但银行业的这场大考,才刚刚开始。
非常感谢您的报名,请您扫描下方二维码进入沙龙分享群。
非常感谢您的报名,请您点击下方链接保存课件。
点击下载金融科技大讲堂课件本文系未央网专栏作者发表,属作者个人观点,不代表网站观点,未经许可严禁转载,违者必究!首图来自图虫创意。
本文为作者授权未央网发表,属作者个人观点,不代表网站观点,未经许可严禁转载,违者必究!首图来自图虫创意。
本文版权归原作者所有,如有侵权,请联系删除。首图来自图虫创意。
 京公网安备 11010802035947号