


本文共字,预计阅读时间。
银行股不涨,是很多人只看K线得出的结论。
如果把上市以来每一笔现金分红再投资算进去,A股42家银行有36家年化收益为正。
其中有11家银行,单看股价还低于发行价,是靠分红一点点翻成正收益的。真正没能回本的,都是2018年以后上市的银行。
举个例子,工商银行A股2006年发行价3.12元,上市接近20年,股价只有8.48元。但把这些年的现金分红逐笔还原、按除息日重新买入,后复权价格是21.77元,相当于发行价的6.98倍,年化10.22%。
农行也是如此,2010年7月上市,发行价2.68元,持有到现在股价7.24元,账面也就两倍多。把每年的现金分红按除息日再买进去,后复权价格是16.50元,发行价的6.16倍,年化11.83%。
工行、农行的账并不特殊。新金融琅琊榜以2026年10月16日收盘价为基准,对A股42家上市银行做了同口径测算。
总结而言,银行股是门慢生意。
01 时间的账本
直接拿今天的股价比发行价,是大多数人会犯的错。
上市银行是A股最舍得分红的一类公司,常年把三成左右的净利润以现金派给股东。
这笔钱在不复权的股价里是被剔除的,只看股价,会系统性低估银行股的真实回报。
因此主指标采用后复权,把每年现金分红视作在除息日当天重新买入、利滚利,与全收益指数、基金累计净值是同一口径。
样本覆盖6家国有大行、9家股份制银行、17家城商行和10家农商行,从1991年上市的深发展(即今平安银行)到2022年上市的兰州银行,前后横跨30余年。
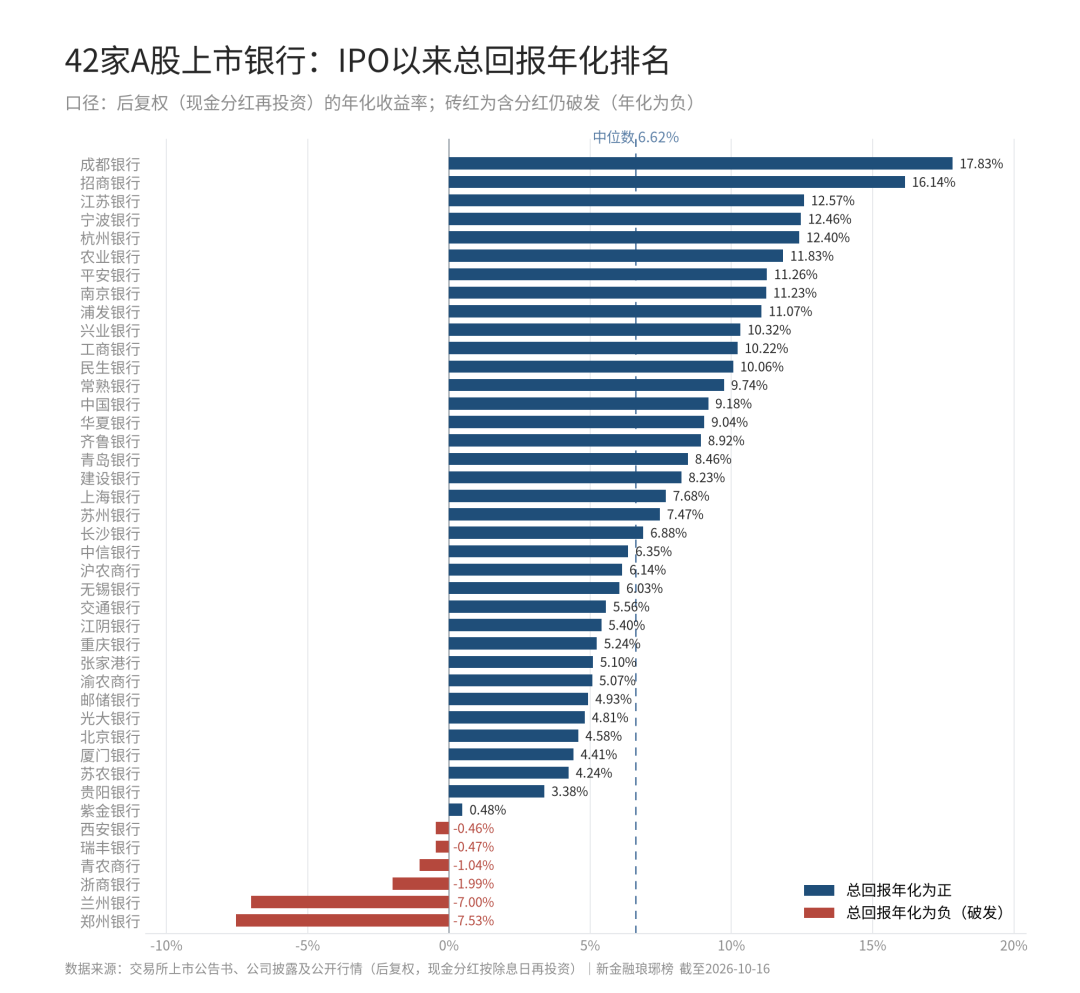
测算下来,42家银行上市以来总回报年化的中位数为6.62%,平均值为6.58%,其中36家为正、6家为负。
这个收益跑赢了同期存款、国债和大多数理财产品,却很少被人提起。
02 长跑的赢家
排在最前面的,其实是两类银行。
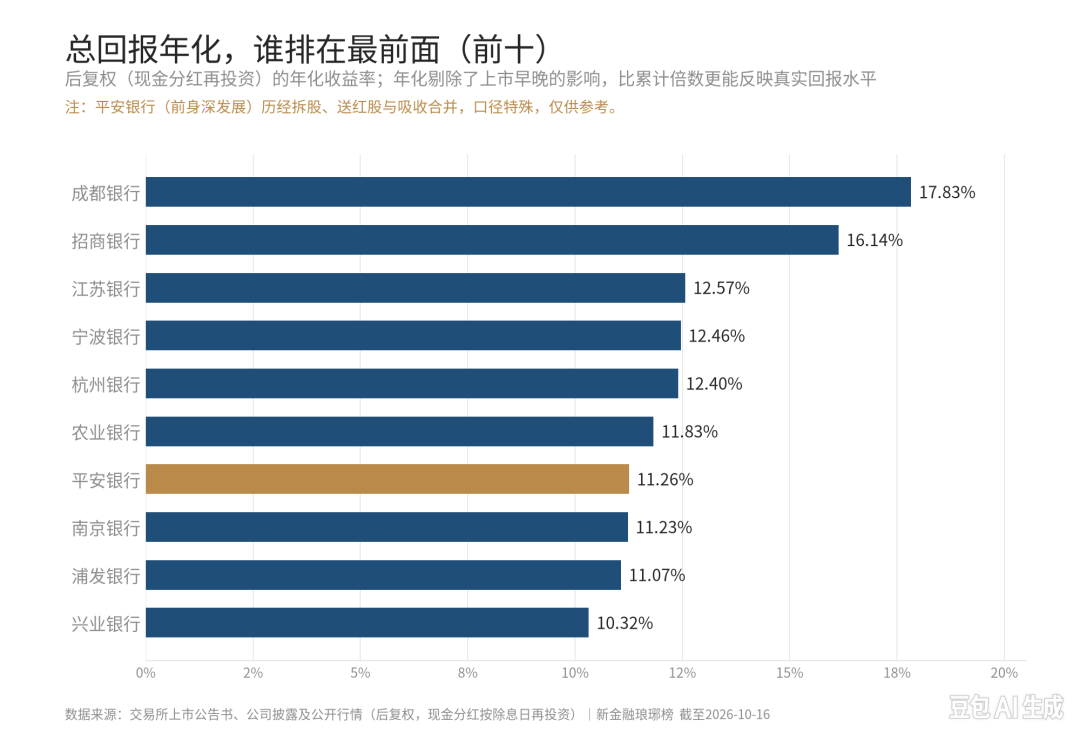
一类是股价表现强势。成都银行2018年初上市,到现在8年多,总回报年化17.83%、4.17倍,排第一。它主要靠盈利高增长,即便完全不看分红,纯价格年化也有12.23%。
还有长三角城商行“双子星”,江苏银行年化回报12.57%、宁波银行12.46%,它们分红表现良好,股价收益更是可观,背后是区域经济和资产规模的扩张。
不过,同处长三角的杭州银行、南京银行,总回报年化虽有12.40%、11.23%,纯价格年化却只有1.58%、0.36%——它们的盈利同样高增长,只是发行时估值偏高,高回报几乎全靠分红。
招行与农行是另一类,也是板块主流。其中,招行上市24.5年,总回报39.2倍、累计3821%,年化16.14%——纯价格年化7.44%,剩下8.7个百分点的年化,来自20多年持续的分红再投资。
分类型看,总回报年化的中位数依次是股份行10.06%、国有大行8.71%、城商行7.47%、农商行5.09%。
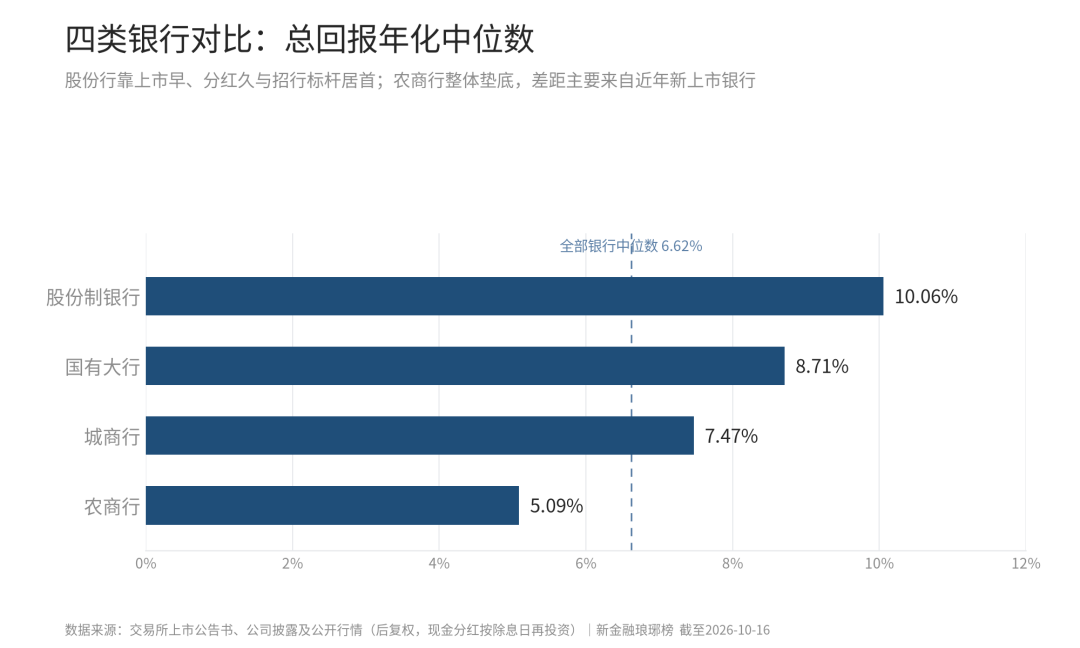
需要指出的是,股份行普遍上市早、分红久,又跑出了招行;上市农商行之所以垫底,很大程度上源于上市时间较晚,股价表现欠佳。
平安银行相对特殊,其前身是深发展,经历过1股拆20股、送红股,以及2012年吸收合并更名,股本结构数次剧变。44.28倍、年化11.26%的结果仍只能作参考,不适合和其他银行直接比较。
03 红利的重量
更多银行的长期回报,是被分红一笔一笔托起来的。
诸如浦发银行,上市快27年,现在股价9.73元,还低于10元的发行价;算上分红,总回报16.92倍,年化11.07%。
民生银行现在3.50元,远低于11.8元的发行价,算上分红是11.88倍、年化10.06%。
还有北京银行、上海银行的股价,名义上比发行价低了55%和46%,算上分红,年化分别有4.58%和7.68%。
再来看大行,工行、农行、中行、建行的纯价格年化分别只有5.13%、6.30%、4.07%、3.06%;把分红再投资算进去,分别升到10.22%、11.83%、9.18%、8.23%。
分红对大行长期回报的贡献,普遍在四到六个百分点。

对银行股来说,没涨和没赚是两回事。股价不动,股东每年照样拿到现金分红,长期年化仍能回到4%以上,高的能到11%左右。
这正是低利率环境下银行股的核心亮点。
04 买贵的代价
榜单的另一端,则是另一个故事。
有6家银行,把上市以来的分红全部算进去,总回报依然为负:
郑州银行年化-7.53%,发行价4.59元,后复权价只剩2.44元;兰州银行-7.00%,浙商银行-1.99%,青农商行-1.04%,西安银行-0.46%,瑞丰银行-0.47%。
它们无一例外,都在2018-2022年间上市。
原因不复杂。这批银行发行时正赶上银行股估值的高点,上市后又遇到净息差收窄、区域不良暴露、板块估值中枢持续下移,盈利增速放缓,估值与盈利同时往下走,连分红都没能填平发行价的坑。
上市首日的涨幅,最能看出当年市场的情绪。1999年上市的浦发银行,首日涨177.5%;2007年上市潮,宁波银行首日涨140.5%、中信银行96.0%、北京银行81.4%、南京银行72.2%、交通银行71.4%,打新近乎捡钱。
而到了邮储、浙商这一批,上市首日涨幅已经不足3%,打新的无风险收益基本消失。
同样的分红,不同的时点,结局天差地别。
05 结语
只看K线的人,错过了这个行业实在的回报。
银行股终究不是一个靠想象力赚钱的品种。过去30多年里,让银行股东穿越牛熊的,是持续的盈利、每年到账的分红。
分红也不是万能的。它能填上浦发、民生股价的坑,却填不平那些高估值上市、又赶上行业下行的银行。
换句话说,对银行股投资者而言,如果买得太贵,也很难翻身。
数据口径:发行价、上市日期及首日价格来自交易所上市公告书及公司披露,后复权与不复权行情取自公开行情数据;总回报为税前现金分红按除息日再投资口径,未计红利税与交易成本,A+H股均取A股发行价。
风险提示:本文不构成投资建议。
非常感谢您的报名,请您扫描下方二维码进入沙龙分享群。
非常感谢您的报名,请您点击下方链接保存课件。
点击下载金融科技大讲堂课件本文系未央网专栏作者发表,属作者个人观点,不代表网站观点,未经许可严禁转载,违者必究!首图来自图虫创意。
本文为作者授权未央网发表,属作者个人观点,不代表网站观点,未经许可严禁转载,违者必究!首图来自图虫创意。
本文版权归原作者所有,如有侵权,请联系删除。首图来自图虫创意。
 京公网安备 11010802035947号