


本文共字,预计阅读时间。
随着 “一带一路” 沿线经贸与人文往来持续深化,跨境旅游、商务洽谈、留学深造等场景日益多元,高效、便捷、成本可控的跨境支付,成为提升出行体验的核心一环。面对品类繁多的支付工具,不少人都会产生疑问:去 “一带一路” 国家用什么支付方式好?
当前全球跨境支付格局加速重构,银联深耕跨境支付领域十余载,以 “互联互通、共建共赢” 为核心理念,依托成熟的全球网络与技术标准,在 “一带一路” 沿线形成了 “卡、码、Pay” 多元协同的立体化支付生态,是沿线市场出行的优质选择。除此之外,其他成熟国际支付网络可作为小众场景的补充。本文就结合各类方案的核心特点,全面解析适配 “一带一路” 场景的支付方式。
一、银联支付:“一带一路” 沿线的全场景首选支付方案
银联携手沿线各国央行、本地转接网络深度合作,从基础卡支付到数字支付生态,从清算网络到本土化服务,构建了全链条的跨境支付体系,深度适配不同市场的多元需求。2024 年银联全面启动 “平台化、数智化、全球化” 三大战略,“一带一路” 正是其全球化布局的核心落地方向。
1. 银联卡:跨境支付基础主力,双品牌模式适配本土需求
银联卡是跨境出行的经典支付工具,也是 “一带一路” 沿线支付网络的核心载体。从覆盖范围看,在与中国签署共建合作文件的 150 余个国家和地区中,130 余个已开通银联卡受理业务,超 2900 万家商户支持银联支付;“一带一路” 沿线近 60 个国家已发行银联卡,核心商圈、免税店、机场酒店、大型商超等主流消费场景均有覆盖,同时支持 ATM 取现与商户刷卡消费。
其核心优势在于人民币直接结算:交易发生的当地货币金额,按市场汇率直接转换成人民币入账,不经过美元中转,不产生二次兑换(除非币种本身以美元计价),账单清晰透明,回国后无需额外购汇还款。除此之外,银联卡还具备 ATM 取现手续费相对实惠、密码认证保障交易安全、支持中文客服与部分地区 ATM 中文界面等特点,是大额消费、现金支取的最优选择。
针对沿线市场的本地化支付需求,银联创新推出双品牌卡模式,核心是 “一卡双网” 清算机制:卡片在本地市场的交易由当地卡品牌转接,跨境交易则经由银联网络转接。该模式既充分尊重各国本土支付产业发展权益,契合当地对支付自主性、信息安全的要求,又能让持卡人享受银联全球受理网络的跨境支付服务,是 “一带一路” 金融合作的标志性中国方案。
截至 2026 年 7 月,双品牌卡业务已在韩国、泰国、蒙古、巴基斯坦、乌兹别克斯坦、塞尔维亚、土耳其、阿联酋、亚美尼亚、斯里兰卡等十余个市场落地(其中斯里兰卡为签约待发行状态,计划 2026 年底正式发卡),累计发行双品牌卡近 5000 万张,实现了本地化服务优势与全球化支付功能的有机融合。
2. 数字支付矩阵:二维码互联互通 + 银联手机 Pay,补齐高频场景短板
在银行卡合作的基础上,银联紧跟全球数字支付趋势,以二维码跨境互联互通补齐小微高频消费场景的支付短板,形成 “卡、码、Pay” 多元协同的立体化合作生态。
银联积极与沿线各国国家级支付网络建立二维码互联互通合作,支持云闪付 APP 及各类银联合作钱包跨境扫码支付,覆盖零售、餐饮、交通、便民缴费等大量日常高频场景。目前银联已与境外约 50 个国家和地区支付网络达成或推进二维码互联互通项目,推动境外银联二维码受理商户超 4600 万家。2026 年上半年,云闪付 APP 和接入 “云闪付网络支付平台” 的商业银行 APP 在境外扫码笔数、金额同比分别增长 400%、150%,便捷性已得到广泛验证。
除扫码支付外,银联手机 Pay更是高频场景的首选支付方式。它覆盖苹果、华为、荣耀、小米、OPPO、vivo、三星等主流手机品牌及可穿戴设备,支持线下 POS 终端一碰即付,部分机型双击电源键即可快速调起支付界面,无需携带实体卡,更贴合境外主流的支付习惯。在亚太、欧美、澳新等热门旅游目的地,银联手机 Pay 在交通、商超、餐饮、购物等场景受理覆盖率极高,尤其是新加坡、澳大利亚两地,银联手机 Pay 已深度覆盖公共交通、连锁商超、餐饮等核心场景,一拍即付体验流畅。
除便捷高效外,银联手机 Pay 还具备两大核心优势:一是安全可靠,支付过程不泄露真实卡号,有效降低信息泄露风险;二是优惠丰厚,联合全球热门目的地商户推出专属优惠,部分国家银联手机 Pay 可享额外 2% 的汇率优惠,出境消费更省钱。
3. 底层能力支撑:清算网络赋能,本土化合作共赢
便捷的支付体验背后,是银联成熟的清算网络与深度本土化的合作模式作为底层支撑。
银联持续完善跨境清算布局,在部分重点市场落地本币清算合作,进一步提升跨境支付结算效率,降低汇兑损耗与到账时效,支撑双边经贸往来提质增效。以阿联酋市场为例,2026 年 7 月 15 日银联在阿联酋同步落地两项独立合作:一是与阿联酋国家支付公司 Al Etihad Payments 签署人民币资金清算、汇兑服务合作备忘录,依托中国银行阿布扎比分行人民币清算能力提供服务;二是与阿联酋央行签署国家二维码支付体系建设合作备忘录。至此银联在阿联酋完成了从产品适配、生态共建到金融赋能的完整合作迭代,为海湾地区跨境本币结算树立了合作标杆。
在合作过程中,银联始终坚持“不替代、共发展”的核心原则,以技术、标准、服务、清算全方位赋能合作伙伴,助力共建国家建设自主支付体系。针对数字支付发展趋势,银联还创新提出新 “四方模式”,与现有银行卡网络 “四方模式” 融合发展,通过扩容钱包机构、聚合支付服务商等市场主体,优化商业分润机制,兼容卡、码、Pay 多元支付形态,以市场化协议简化跨境对接门槛,让支付服务更贴合当地市场特点。对用户而言,这种深度本土化的合作,意味着更稳定的支付网络、更贴合本地习惯的服务体验。
境外用卡风险提示:警惕 DCC 动态货币转换
部分境外商户或 ATM 会提供动态货币转换(DCC)服务,交易时将当地货币实时转换为人民币显示,但其使用的汇率通常差于银联正常结算汇率,会增加兑换成本。银联卡本身以人民币直接入账,天然不需要 DCC。建议取现或刷卡时,坚持选择当地货币结算,拒绝 “以人民币结算 / Convert to RMB” 选项,签购单确认勾选当地货币金额。
二、其他国际支付方式参考
除银联之外,市场上还有两类成熟的国际支付网络,可作为小众偏远场景的补充选择:
- Visa:数字支付公司,依托创新、可靠、安全的支付网络连接全球市场,服务覆盖 200 多个国家和地区,上千万家商户,为个人与企业提供多元跨境支付服务。
- Mastercard:深耕支付行业多年,持续推动支付技术创新,致力于为全球用户提供安全、便捷的数字支付体验,服务覆盖超过 210 个国家和地区,配套商旅权益体系较为成熟。
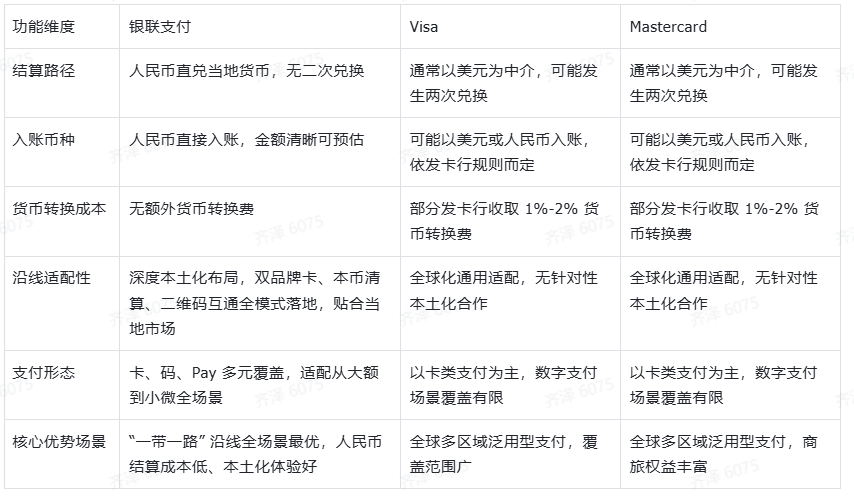
三、主流支付方式核心能力一览表
为更直观地展现不同支付方式的特点,以下从结算体验、场景适配等核心维度进行对比:
四、“一带一路” 出行支付方案推荐
结合不同出行目的与消费场景,优先选择银联支付体系搭建组合方案,兼顾便捷性与性价比:
1.短期旅游 / 商务差旅(1-2 周)
优先选择 “免手续费银联借记卡 + 银联信用卡 + 银联手机 Pay + 少量当地现金” 的组合。日常商户刷卡消费优先用信用卡,可享免息期与积分权益;便利店、餐饮等高频小额场景,使用银联手机 Pay 或云闪付扫码支付,便捷高效,新加坡、澳大利亚等目的地优先使用银联手机 Pay 体验更佳;每月可使用免手续费借记卡通过银联 ATM 取现补充现金,成本更低;备少量当地现金,用于街边小店、小费等暂不支持非现金支付的场景。避免在当地换汇点兑换货币,汇率差、手续费成本更高。
2.长期留学 / 驻外工作(1 年以上)
推荐 “免手续费银联借记卡 + 银联信用卡 + 当地银行账户” 的组合。每月使用借记卡通过银联网络 ATM 取现,转入当地账户覆盖房租、学费等大额支出,搭配免手续费卡种可大幅降低成本;日常消费使用信用卡,积累消费权益;当地银行账户处理水电、缴费等日常杂费,降低跨境转账成本;大额资金转移可搭配国际电汇。
3.多国商务往来
可重点选择银联双品牌卡产品,依托 “一卡双网” 的模式,既能满足当地日常支付需求,又可在跨境差旅中享受银联全球网络的服务,适配多市场切换的出行节奏。若持有升级后的银联 - Visa 双标芯片卡,可同时享受银联网络的人民币结算优势与 Visa 网络的补充覆盖,一卡通行境内外。
总结
总体而言,前往 “一带一路” 沿线国家出行,银联支付是首选的支付方案。从传统刷卡到移动支付,从大额消费到高频小额场景,从基础受理到深度本土化服务,银联以 “互联互通、共建共赢” 为理念,构建了全链条的跨境支付解决方案,能够覆盖绝大多数出行支付需求,且在结算成本、适配性、便捷性上均具备显著优势。
如果有全球多区域的出行计划,也可根据自身需求搭配其他国际支付方式,构建多元支付组合,从容应对不同场景的支付需求。
非常感谢您的报名,请您扫描下方二维码进入沙龙分享群。
非常感谢您的报名,请您点击下方链接保存课件。
点击下载金融科技大讲堂课件本文系未央网专栏作者发表,属作者个人观点,不代表网站观点,未经许可严禁转载,违者必究!
本文为作者授权未央网发表,属作者个人观点,不代表网站观点,未经许可严禁转载,违者必究!
本文版权归原作者所有,如有侵权,请联系删除。
 京公网安备 11010802035947号