



本文共字,预计阅读时间。
导读
当你告知AI:"帮我选购一双适合周末徒步的鞋,预算150美元,周五前送达",AI 智能体便可自动跨商家检索商品、比对价格与评价、核验库存、完成支付并同步物流,全程无需你手动打开任何购物平台、注册账号或填写地址,这就是Agentic Commerce,即智能体商业(或代理式商务)。这一场景正在从概念走向日常:2026 年春节假期,阿里千问在6天内产生的AI下单量已超过1.2亿笔。随之而来的是几个需要厘清的问题:行业当前处于什么阶段?海内外有哪些玩家,依靠什么技术语言彼此协作?商业模式如何变现?对普通消费者而言,全面接纳AI代理购物还有多远?
【中国金融案例中心 文:邓颖 编辑:谢彬彬 】
Part 1 概念及发展历程
1.1 Agentic Commerce的概念
美国加密支付基础设施初创组织Eco Protocol在其官网发布的《What Is Agentic Commerce? The 2026 Guide》中提到,"Agentic Commerce是AI Agent作为购买方代理人,自主执行从发现商品、比价、授权付款到完成配送的完整购物生命周期--驱动因素是目标(goal),而非点击(click)。"
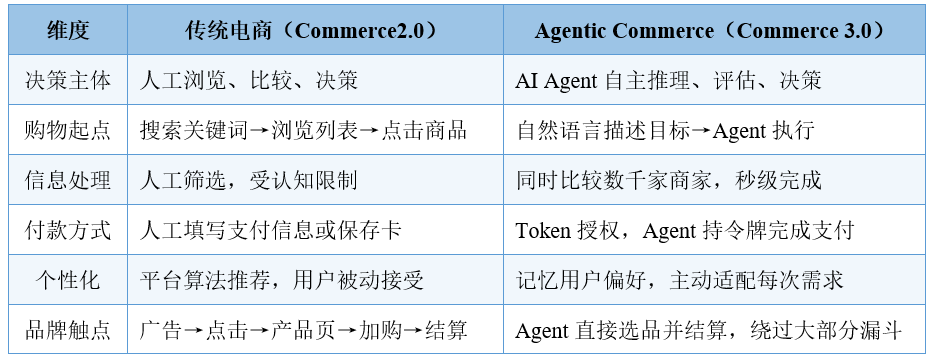
在AI客服和传统的对话式商务模式中,AI扮演的是"建议者"角色--它回答问题、推荐商品,但最后点击"立即购买"、填写收货地址、输入密码等关键操作的仍是用户本人,每一笔交易的最终结账操作掌握在人类手中。而代理式商务(Agentic Commerce)的逻辑完全不同:人类只需预先设定好规则,例如预算上限、品牌偏好、收货时限、可接受价格区间;后续的搜寻商品、比价、下单、支付等流程,全部交由AI代理自动执行。Stripe用"人类不在场(human not present)"来描述这一模式,即交易发生时并不需要用户实时点击确认。麦肯锡则把二者的差异描述成一条"自动化曲线":用户愿意把购物流程中的多少环节交给机器处理,决定了AI代理介入的深度。
表 1 传统电商vs.Agentic Commerce
数据来源:作者根据公开资料整理
1.2 Agentic Commerce的发展历程
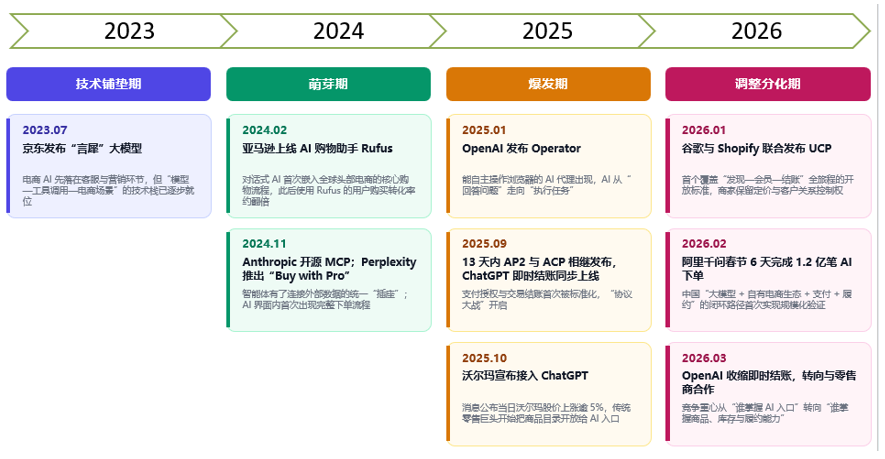
从2023年开始,ChatGPT、Bard等大语言模型开始被用于产品推荐和购物建议,但仍停留在"信息提供"而非"交易执行"阶段。电商AI应用局限于客服机器人和推荐算法升级,以及查库存、调接口、执行动作等。这一时期,一些产业侧落地同步出现:2023年7月13日,京东发布言犀大模型及配套工具链,面向零售场景提供服务;亚马逊在2024年2月以测试版形式推出对话式购物助手 Rufus,并于2024年7月向美国全部用户开放。
2024年11月,Anthropic开源模型上下文协议(Model Context Protocol,MCP),为AI模型连接外部数据与工具提供了统一接口。让"智能体"真正有了可操作的基础设施。2024年11月18日,Perplexity上线"Buy with Pro",让AI搜索引擎通过PayPal合作支持超过5000家商家的一键购买,定位"无广告、无偏见"。这是"AI帮你买"第一次以消费级产品的形式出现。
2025年1月23日,OpenAI发布Operator,把能在网页上自主操作任务的智能体推向大众。2025年4月,Google发布Agent2Agent(A2A)协议,这是首个实现AI Agent跨系统协作的互操作标准。9月16日,Google联合60余家机构发布智能体支付协议AP2(Agent Payments Protocol),以应对安全支付挑战;9月29日,OpenAI与Stripe联合发布智能体商业协议(Agentic Commerce Protocol,ACP),并推出ChatGPT Shopping。10月14日,沃尔玛宣布与OpenAI合作,用户可在ChatGPT内直接购买沃尔玛商品,Agentic Commerce从实验室走向了消费者日常。10月17日,麦肯锡发布报告,预计到2030年全球由AI智能体促成的零售规模在3万亿至5万亿美元之间。
2026年,美国AI巨头们开始在标准化和规模化方面展开竞争。1月11日,Google与Shopify在NRF零售大会发布通用商务协议(Universal Commerce Protocol,UCP),联合开发者共6家(另含Etsy、Wayfair、Target、Walmart),另有28家以上机构背书,包括Visa、Mastercard、美国运通、Adyen、Stripe、蚂蚁国际、PayPal等。2月,OpenAI将功能升级为"Buy it in ChatGPT",超过100万家Shopify商家进入接入流程,PayPal带来数千万小微商家。3月到5月,OpenAI调整ChatGPT的商业化路线:商品发现与比价继续留在ChatGPT,购买环节转移到零售商自有应用(首批为Instacart、Target、Expedia、Booking.com)或零售商官网。Shopify为平台所有商家默认激活Agentic Storefront,接入ChatGPT、Google AI Mode、Copilot三大AI平台。Amazon Rufus用户突破3亿,贡献约$120亿年化增量销售额。Google UCP扩展至多品购物车(Cart)、实时商品查询(Catalog)、积分账户联动(Identity Linking)。协议标准化竞争进入白热化阶段。
同期,中国生态走出了另一条路径。2026年1月15日,阿里千问接入淘宝、淘宝闪购、支付宝、飞猪四项业务。2月6日,千问上线"春节30亿大免单"活动,阿里投入30亿元;据2月12日阿里公布的活动数据(公司口径),6天内用户说出41亿次"千问帮我",AI完成下单超1.2亿笔,近半数AI订单来自县城,156万60岁以上用户首次通过AI点外卖1。支付端,支付宝"AI付"于2月12日单周支付笔数突破1.2亿笔,2月23日蚂蚁集团披露用户数超1亿。3月,字节的豆包开始内测AI电商功能;5月,千问进一步打通淘宝全链路购物。
从2003年至今,Agentic Commerce开始了爆发式增长,竞争也开始进一步推向履约能力、商品供给和生态整合。
图1 Agentic Commerce发展里程碑
(图片来源:作者根据公开资料整理)
Part 2 技术构架
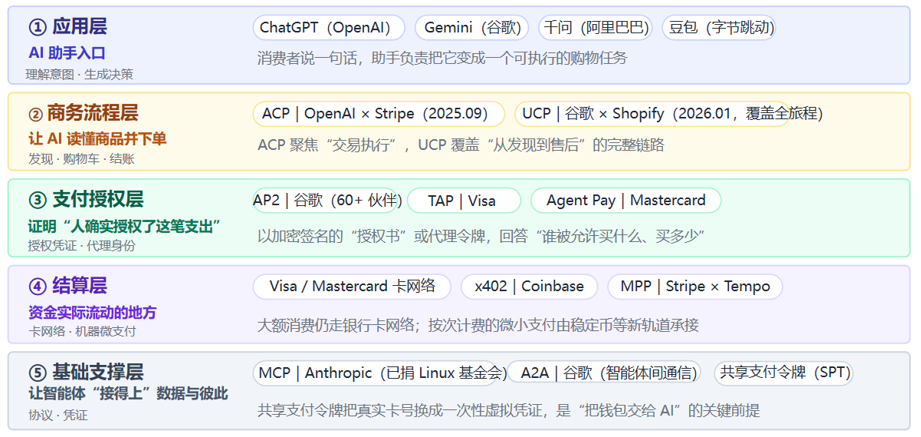
作为购物助理的AI智能体拿着购物清单和一张"有限额度副卡",它需要完成五件事--看懂你要什么、查到哪里有货、向商家证明它确实被你授权、把钱付掉、事后盯着物流和退换。智能体商业的技术栈,就是为这五件事各配置了一套规则。
图2 Agentic Commerce的技术架构
(图片来源:根据公开资料整理)
第一层,智能体与模型层。解决"看懂需求并拆成步骤"的问题。底层是大语言模型,上层是任务规划与工具调用机制:智能体会按"思考-行动-观察"的循环反复推进,先判断下一步该做什么,调用一个工具(比如查询某商家的库存接口),再根据返回结果修正计划,直到任务完成。这一层由OpenAI、Anthropic、Google、阿里等模型厂商主导,本身不涉及商业规则。
第二层,数据与访问层。解决"代理怎么连得上外面的系统"的问题。代表协议是Anthropic于2024年11月开源的MCP,相当于给AI与外部系统之间装了一个通用插座。2025年12月9日,Anthropic将MCP捐赠给Linux基金会新设立的"智能体AI基金会"(AAIF),与OpenAI捐赠的AGENTS.md、Block捐赠的goose一同成为创始项目,Google、微软、AWS等为支持方。另一项是Google主导的A2A(智能体间通信协议),解决"代理与代理之间怎么对话",也已捐入Linux基金会体系。
第三层,商务流程层。解决"代理和商家之间怎么谈成一笔买卖"的问题。目前有两个主要协议:一是OpenAI与Stripe联合发布的ACP,以Apache2.0许可开源,重心是把结账环节做进如ChatGPT这样的对话界面;二是Google与Shopify共同发布的UCP,同样以Apache2.0开源,兼容A2A、AP2与MCP,覆盖从商品发现、加购、结账到订单查询与退货售后的完整旅程,商家在自己的域名下托管一份标准化说明文件,任何合规代理都能读取,且商家仍能保持销售主体地位。
第四层,支付授权层。解决"商家和银行凭什么相信这笔钱是你同意支付的"的问题。代表协议是Google主导的AP2,用经过加密签名的"授权书"(Mandate)把用户意图、购物车内容与支付方式绑定成一条可验证、不可篡改的记录。2026年4月28日,Google将AP2捐赠给FIDO联盟,同日发布v0.2,增加"人不在场"场景下的自主支付支持;万事达卡也将其Verifiable Inten框架一并捐出。卡组织层面,Visa推出Visa Intelligent Commerce及可信智能体协议(TAP),帮助商家通过加密签名区分合法智能体与恶意程序;万事达卡于2025年4月推出Agent Pay,并于2026年6月10日推出面向机器间高频小额支付的Agent Pay for Machines。
第五层,结算层。解决"钱最终怎么走"的问题。传统卡网络仍是主力,但机器与机器之间的小额高频支付催生了新方案:Coinbase与Cloudflare发起的x402复活了HTTP协议中长期闲置的"402 Payment Required"状态码,让支付直接嵌进网页请求,支持以稳定币结算的极小额付费;Stripe与区块链项目Tempo于2026年3月18日推出机器支付协议(MPP),引入"会话"机制,代理一次性授权额度后可持续结算,而不必每笔都单独上链。
关键的信任机制:共享支付令牌(SPT)。普通人敢于"将钱包交由AI代理",技术上的关键保障正是这套机制。以Stripe的共享支付令牌为例,它是由支付服务商签发的一串一次性虚拟凭证,在创建时就绑定了可用商户范围、金额上限和有效期;AI智能体拿到的是这串令牌而不是真实卡号,商家收到的也是令牌,双方系统中都不出现用户的真实卡号,从而把"泄露即全损"的风险压缩为"一次性、有边界的授权"。Visa的TAP与万事达卡的Agent Pay在思路上与之类似,都强调令牌化和可验证授权。
此外,MCP、A2A、AP2、ACP、UCP等开源协议是并行存在、各司其职的基础设施。
Part 3 商业模式
智能体商业创造了全新的价值分配方式,利益相关方、收费逻辑和护城河都与传统电商截然不同。
3.1 平台型:把入口变成柜台
这种模式也可以称为"交易佣金模式",是目前最直接的变现模式,由OpenAI率先落地。当消费者在ChatGPT内完成购买时,OpenAI向商家收取4%的交易手续费,加上Stripe处理费(约2.7%+30美分),商家综合支付约6%~7%的费率。与Amazon第三方卖家佣金(8%~15%+广告)相比,这一费率对商家具有相当吸引力。
Perplexity则选了完全不同的路。它的"Buy with Pro"只面向20美元/月的付费订阅用户开放,并承诺不做付费排名,收入来源完全依赖订阅费而非交易佣金。
中国的首个明码收费案例来自字节。2026年7月27日,抖音生活服务公示将AI助手豆包列为"特定成交渠道",8月10日起正式生效:经豆包入口跳转完成的交易单独计费,其中住宿类综合费率约12%(软件服务费11.4%加0.6%支付手续费),生活服务、孕产护理类最高约18%,而同品类在抖音主端的常规费率多为4.4%。
OpenAI与Perplexity都握有向用户推荐商品的权力,但订单落在别人的系统里,收款只能靠开发工具或订阅费;豆包背后是抖音的商家库、核销与售后体系,AI的推荐可以直接对应一笔可结算的订单,抽佣才有抓手。
3.2 基础设施型:做"卖水者"
这一路径不争入口,而是收取结构性的"平台租金"。Shopify便是其中的典型代表:它并不直接面向消费者打造AI助手,而是输出商品目录、结算支付、物流及金融服务等底层能力,让各类AI入口均可快速对接、开展合作。平台收入也因此越来越依赖交易本身。2026年第二季度,Shopify营收35.83亿美元、同比增长34%;其中围绕交易的"商家解决方案"收入为27.81亿美元,占总营收约78%。据Shopify的披露:AI搜索带来的商家流量同比增长约3倍,AI搜索带来的订单同比增长约3倍,AI渠道的新买家订单率约为其他渠道的2倍。
而Google 这类企业则通过掌控协议标准实现价值捕获:每一笔经由该协议完成的交易,都会为其生态持续创造价值。即便不直接抽取交易佣金,也可转化为广告收益、数据壁垒与平台用户粘性。
3.3 支付型:传统卡组织的防守
Visa、万事达这类传统卡组织没有AI助手,也不拥有商品目录,但正把原本服务于"人刷卡"的网络改造成能识别并授AI代理付款的智能轨道。收入结构没有本质变化,仍是按交易额收取的网络费--据行业梳理,报道口径大致在0.15%~0.2%。不过,稳定币等新的结算轨道的发展正在成为其潜在的压力。
3.4 自由智能体+生态
Amazon的策略是:拒绝外部智能体进入自己的平台,同时将自己的Rufus延伸到外部商家。Rufus从Amazon商城内的购物助手,逐步扩展为可跨平台执行购买的"超级Agent"。Amazon通过这一策略,在不开放ACP/UCP的情况下,依然保持了对消费者购物决策的控制权。Walmart则在加入ACP/UCP吸引外部AI流量的同时,也在自建Sparky AI助手保留客户数据和交易主权。
3.5 新赛道:GEO优化服务
当AI Agent成为购物发现的主要渠道,"如何让AI优先推荐你的商品"就成了新的"搜索引擎优化"(Search Engine Optimization,SEO)问题,催生了全新的"生成式引擎优化"(Generative Engine Optimization,GEO)服务赛道。这类服务帮助商家优化商品数据结构、构建知识图谱、提升在ChatGPT/Rufus/Perplexity中的推荐排名,收取订阅或效果费。
Part 4 竞争格局
4.1 美国:先立规矩,再抢地盘
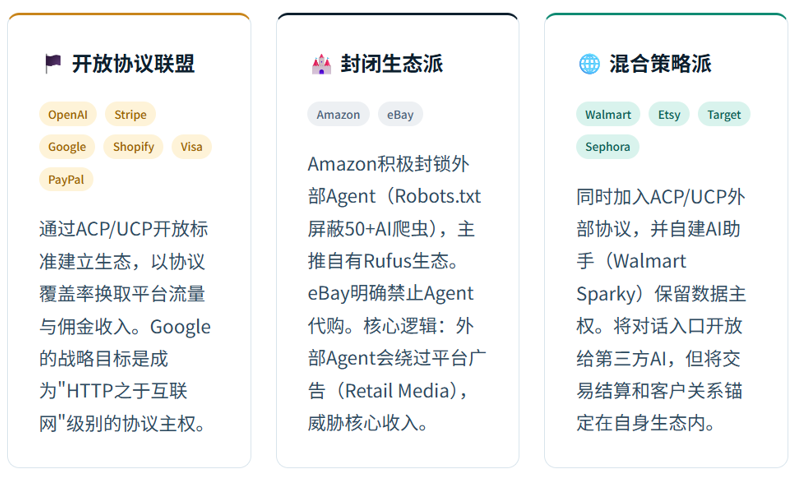
美国的零售渠道较为分散,尚无平台同时掌握支付能力与履约能力。因此,美国的智能体商业竞争聚焦于"协议层+平台层+支付层"三个层面的标准之争,而非单纯的应用产品竞争。
图3 美国Agentic Commerce的三大竞争阵营
(图片来源:根据公开资料整理)
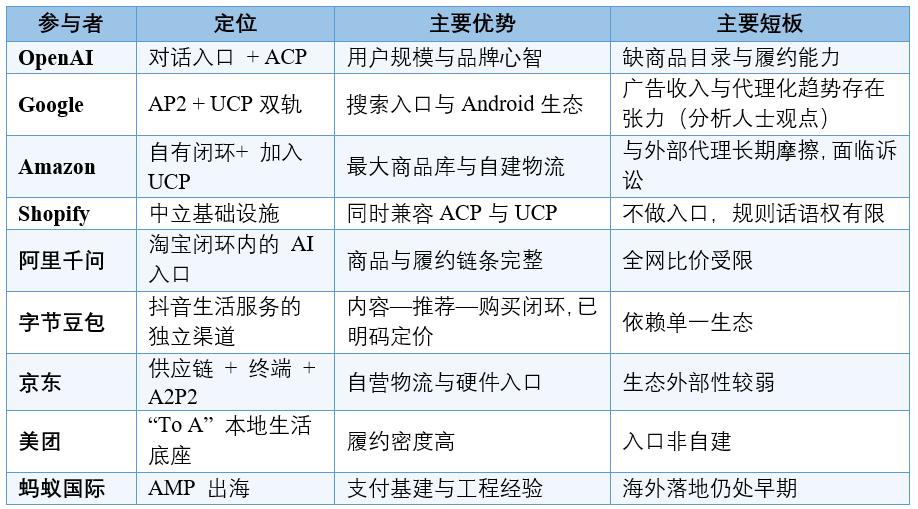
OpenAI拥有用户规模与品牌心智--多数用户想要向AI咨询时,第一选择仍是 ChatGPT。但它存在明显短板,缺少完整商品目录,也不具备将订单送达用户手中的履约能力。
Google采取双轨路线:一方面是2025年推出的AP2协议,用于规范 AI 代用户支付时的授权与凭证机制;另一方面是2026年联合Shopify等零售伙伴发布的UCP协议,试图覆盖商品发现、下单购买到售后的全交易链路。其核心优势,来自搜索入口与 Android 生态自带的广泛触达能力
Amazon采取了进退并举的策略:一方面在自有商品体系内落地Rufus对话购物助手,同时测试"Buy for Me"功能,由平台代用户向站外商家下单;另一方面限制外部AI爬虫抓取数据,并起诉Perplexity购物代理产品,却又在2026年5月加入了UCP联盟,参与协议规则共建。
Shopify并不直接卷入入口之争,而是同时兼容OpenAI的ACP协议与Google的UCP协议,扮演中立的零售基础设施角色。
4.2 中国:先闭环,再谈协议
由于中国的超级App均已持有支付渠道、商户网络与配送体系,AI智能体可以在已成熟的轨道上做提效。因此,中国的智能体商业发展路径几乎与美国相反--不是协议先行,而是生态闭环先行。
阿里:2026年5月,千问与淘宝实现全面打通,用户在千问里发起的购物请求,可直接对接淘宝的商品、库存与履约体系。这套闭环能够提升交易效率,同时也划定了生态边界。
字节:豆包接入抖音商城,构建起"内容发现-AI推荐-即时购买"的交易闭环。在跨平台比价策略上,其姿态较千问更为激进,会主动向用户提示其它平台的更低报价。字节本质上在并行推进两件事:将AI打造为全新交易渠道,并针对这一渠道单独设计定价机制。
京东:侧重供应链与终端场景布局,一方面落地AI支付能力,推出搭载购物场景的智能眼镜产品,同时发布面向自主支付场景的A2P2协议。
美团:提出"To A"(面向 AI 智能体)战略,核心是将本地生活履约能力封装为底层底座,开放给各类AI代理调用,并在AI生态层面与腾讯达成合作。
蚂蚁国际:将国内工程实践向海外输出,其智能体支付协议AMP首批已接入全球17家支付机构。
表2 Agentic Commerce的主要玩家
资料来源:根据公开资料整理
Part 5 未来展望
5.1 智能体商业对传统电商全链路的冲击
智能体商业并不是对传统电商的"升级",而是对其商业模式与产业链的一次颠覆性挑战。
从流量入口来看,传统搜索引擎的价值逻辑正在被瓦解。AI智能体不再返回十条搜索链接,而是直接输出最佳商品方案,未能纳入AI推荐集合的商品则近乎隐形。新兴的GEO(生成式引擎优化)要求商家挑出传统关键词优化思路,改用结构化数据、清晰的价值主张和可机读的商品信息。
而当消费者借助外部AI智能体完成购买时,零售平台将失去广告展示机会。这对零售媒体业务构成了直接冲击,传统广告的价值将会被重新分配至协议层与AI平台。
如果AI智能体纯粹按价格和参数优化,品牌故事与情感价值也将被忽略--品牌面临"被商品化"的风险。不过BCG也指出:复杂购买、情感驱动型决策、高客单价商品仍然需要人的参与,这正是品牌打造差异化的战略窗口。
在传统电商体系中,零售商掌握消费者的浏览路径、加购行为、比价过程等全部数据。而在智能体中介模式下,商品发现、比价、偏好表达等关键数据留存在AI平台内部--零售商只能看到"下单"这一最终结果,决策链路中的中间信号全部丢失。这将使个性化推荐和精准广告由此形成数据盲区。
此外,AI智能体在选品时会实时评估配送时效、物流可靠性和退货政策--这些信息必须以机器可读的结构化形式对外提供,不能仅仅放置在商品页面的普通文字中。nShift等物流技术公司已将适配智能体的物流数据API作为核心研发方向。
5.2 智能体商业的未来发展
对于智能体商业的未来发展规模,多家咨询机构也相应的预测。麦肯锡认为,到2030年,AI代理或将撬动近1万亿美元的美国B2C零售收入,全球市场规模可达3~5万亿美元;贝恩的情景测算显示,美国市场规模约为3000~5000亿美元,占当地电商销售额的15%~25%;摩根士丹利则预测,2030年美国AI代理购物对应的电商支出为1900~3850亿美元,市场份额区间在10%~20%。英国研究机构Juniper Research给出的全球预测为1.5万亿美元,同时指出信任仍是落地推广的首要障碍,中长期来看,AI购物更倾向作为新增渠道存在,而非替代现有结账流程。
不过,并非所有分析师都对智能体商业持乐观态度。据Riskified 2026年一季度对美国、英国2000名消费者的调查,61.5%的受访者已使用AI工具查找商品、获取推荐,但55.0%的受访者明确表示拒绝由AI智能体代为完成交易。美国广告传播机构Horizon Media在2026年3月对1000名美国消费者的调查也指出:70%的受访者愿意借助AI搜寻优惠,但仅有33%接受让AI直接下单完成购买。
可见,从"AI帮我挑选"到"AI替我购买",中间还隔着一整套尚未健全的账目、责任与信任机制。赛道真正的核心竞争点,或许不在于大模型能力的强弱,而在于谁先搭建起这套对接现实商业世界的底层基础设施。
非常感谢您的报名,请您扫描下方二维码进入沙龙分享群。

非常感谢您的报名,请您点击下方链接保存课件。
点击下载金融科技大讲堂课件本文系未央网专栏作者发表,属作者个人观点,不代表网站观点,未经许可严禁转载,违者必究!首图来自图虫创意。
本文为作者授权未央网发表,属作者个人观点,不代表网站观点,未经许可严禁转载,违者必究!首图来自图虫创意。
本文版权归原作者所有,如有侵权,请联系删除。首图来自图虫创意。

 京公网安备 11010802035947号