



本文共字,预计阅读时间。
引言
智能体技术的演进,推动数字世界从信息互联网向行动互联网跃迁。智能体支付作为智能体商业闭环的核心环节,正从概念加速走向产业落地。与此同时,行业规模化发展仍面临共性挑战:智能体身份的信任缺失、用户意愿的理解偏差、多方协作的责任边界模糊、交互标准不统一。这些问题直接关系资金安全与用户权益,也决定了智能体支付能否从试点走向规模化应用。
在此背景下,国内产业各方基于自身定位与业务场景,推出了多类技术方案与协议框架。所有方案均以合规可控为前提,以信任构建为核心,探索适配不同场景的智能体支付落地路径。
一、核心方案概览
当前国内智能体支付领域已形成多主体参与、多路径探索的格局,以下为主要方案的核心特征概览。
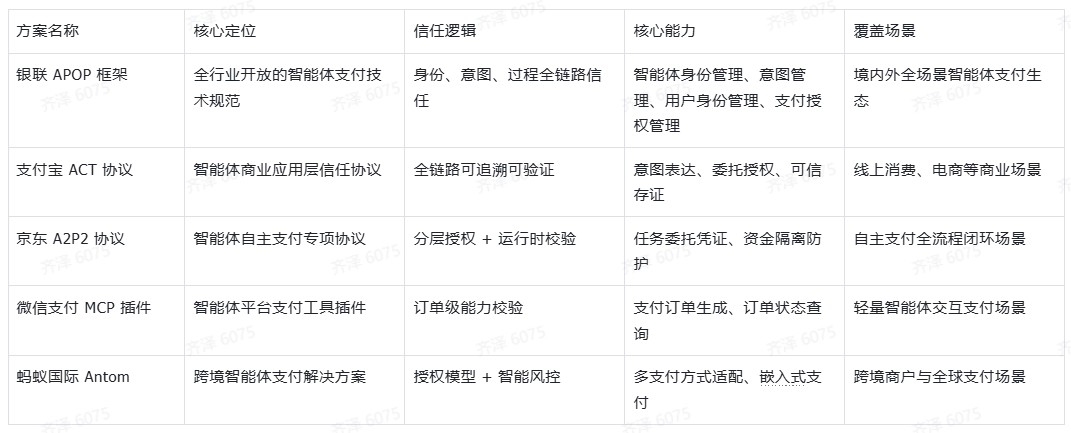
二、重点方案详情
(一)银联 APOP 智能体支付开放协议框架
2026 年 4 月由中国银联在上海发布,这不是单一机构自用的内部方案,而是一套面向全行业开放的技术规范,目标是构建 “对话即支付” 的端到端闭环,为智能体商业生态提供标准化的信任基石与交互范式。
1.核心设计原则
框架遵循五大原则:
- 开放互联:探索建立统一行业标准,实现跨机构、跨平台、跨场景、境内外互联互通;
- 合规可控:保障智能体支付遵循现有监管框架,顺应监管趋势;
- 安全为要:通过全流程机制设计,构建智能体支付时代的风险防控体系;
- 信任为基:将信任作为核心基础设施,搭建全业务流程信任链条;
- 广泛兼容:提供多种接入方案,保持高度模块化与可扩展性。
2.三大信任维度
框架围绕智能体支付的核心命题,搭建三层信任体系:
- 身份信任:解决 “如何相信智能体” 的基础问题
- 意图信任:确保智能体行为处于用户授权边界内
- 过程信任:保障交易全流程安全可控可追溯
3.四大关键能力
(1)智能体身份管理
面向全产业参与者提供服务,覆盖智能体注册、信息更新、注销退出全生命周期。合规接入的智能体将获得唯一不可篡改的身份标识,每笔交易携带身份签名并接受实时校验,异常请求直接拦截,从源头防范身份风险。
(2)意图管理
以意图为中心构建信任模式。智能体将用户支付诉求转化为结构化指令后,APOP 框架通过意图注册、管理、留存机制,支持意图信息在各参与方间传递与核验。交易触发时自动匹配预设条件,超出授权边界则拦截,全程可追溯、可还原。
(3)实现生态内的授权主体确权
APOP 框架为生态中的角色提供用户身份管理能力,在保障用户个人隐私的前提下,实现用户信息关联,可支持各参与方的用户联登、基于信任设备的用户身份关联,同时探索全新的用户身份共享机制。
(4)支付授权管理
覆盖支付功能开通、授权核验、支付扣款全流程。支持生物识别、支付密码、动态验证码、设备可信验证等多种方式组合核验,适配不同场景的安全等级需求。
4.生态角色与责任体系
框架明确划分商业银行、智能体、商户、收单机构与服务商四类生态角色的权责边界,覆盖从商品发现到支付结算的完整支付流程,全链路存证数据可用于责任判定与争议处理。
5.开放接入模式
框架采用模块化架构,向下兼容主流支付形态,支持标准银行账户与支付标记化等多种方案。针对不同技术能力的参与者提供梯度化接入路径,降低中小机构与商户的接入门槛,避免形成新的技术壁垒、数据孤岛与生态垄断。
6.演进路径
基于技术发展以及用户授权深度的演进逻辑,智能体支付分为三个阶段:智能体辅助支付、预设条件的智能体自主支付、泛条件的智能体自主支付。现阶段聚焦第一阶段实践,后续将在监管框架内试点,逐步探索更高阶的自主支付模式。
在互联网支付平台侧,也有对应协议聚焦智能体商业的信任链路建设。
(二)支付宝 ACT 协议
这是一套面向智能体商业场景设计的应用层信任协议,覆盖从用户意图表达、委托授权、商业交互到支付执行、可信存证的完整商业链路,不替代现有支付网络。
协议针对智能体交易 “事前授权、事后执行” 的特征,建立可表达、可传递、可校验、可追溯的显式信任机制,适配各类线上商业场景,回应智能体商业中责任界定、交易追溯等核心问题。
针对智能体自主支付的细分场景,也有专项协议聚焦授权边界与运行时安全。
(三)京东 A2P2 协议
该协议为智能体自主支付场景设计,系统性划分智能体支付的自主化等级,为不同场景提供清晰的演进路径。
协议通过任务委托凭证,将用户自然语言指令转化为可校验的规则边界;配套运行时身份校验机制与专用资金隔离设计,保障交易始终在用户授权范围内执行;同时形成完整存证链路,支撑审计与争议处理。
在社交与应用生态内,智能体支付以轻量化插件的形式提供服务能力。
(四)微信支付 MCP 插件
微信支付的智能体支付能力以 MCP 插件形式落地于智能体平台,支持智能体完成支付订单生成、订单状态查询等基础能力。
用户可通过 PC 端扫码或移动端拉起收银台完成支付,适配轻量级智能体交互支付场景。
面向跨境智能体商业场景,也有对应的解决方案支撑全球支付需求。
(五)蚂蚁国际 Antom 方案
该智能体支付解决方案支持多类支付方式,搭载适配 AI 场景的支付授权模型与风险管理能力,支持嵌入式支付流程与预授权类交易,服务跨境商户与全球化支付场景。
三、行业发展的共识方向
当前国内智能体支付的各类方案,普遍遵循一致的发展逻辑,共同推动行业合规有序前行。
(一)信任为核心基石
所有方案均将身份核验、意图确认、过程可追溯作为核心设计,回应智能体支付的核心信任命题。信任不是可选项,而是智能体支付的核心基础设施。
(二)合规为底线前提
均以现行支付监管要求为根本,在监管框架内探索创新,保障业务合规可控。所有模式的拓展,都以符合监管要求为前提稳步推进。
(三)分层式演进路径
普遍从智能体辅助支付起步,逐步向预设条件的自主支付演进,通过试点方式稳步拓展场景,兼顾创新效率与风险可控。
(四)生态化开放思路
多数方案采用开放架构,支持多主体接入,致力于降低生态接入成本,推动不同主体、不同场景间的互联互通,共同做大产业规模。
总结与展望
智能体支付是支付行业面向 AI 时代的重要演进,也是数字经济创新发展的关键基础设施。国内产业各方从不同定位出发,共同探索合规可靠的智能体支付实现路径 —— 从卡组织层面的全行业开放协议,到互联网平台的场景化专项方案,再到细分领域的轻量化工具,共同构建起多层次的智能体支付实践体系。
未来,随着技术标准的持续完善、监管规则的逐步明晰与生态协同的不断深化,智能体支付将逐步向更广泛的泛终端、全场景渗透。支付的形态将逐步隐于无形,化为智能体与用户之间自然指令背后,那套高效、安全、可靠的信任执行体系,为数字经济的高质量发展提供坚实支撑。
非常感谢您的报名,请您扫描下方二维码进入沙龙分享群。

非常感谢您的报名,请您点击下方链接保存课件。
点击下载金融科技大讲堂课件本文系未央网专栏作者发表,属作者个人观点,不代表网站观点,未经许可严禁转载,违者必究!
本文为作者授权未央网发表,属作者个人观点,不代表网站观点,未经许可严禁转载,违者必究!
本文版权归原作者所有,如有侵权,请联系删除。

 京公网安备 11010802035947号