



本文共字,预计阅读时间。
这场IPO更像一面棱镜,照见了中国金融科技出海浪潮的轮回与迭代。
文/洪偌馨、伊蕾
最近,非洲金融科技平台OPay正式向美国SEC递交招股书,让这场持续近十年的中国金融科技出海,走到了纽交所的门前。
作为OPay的操盘者与第一大股东,周亚辉也再次站到了资本市场的聚光灯下。
「国内不会再有大机会。」这是2015年昆仑万维上市之际,周亚辉做出的判断。
彼时,国内移动互联网格局趋于固化、各赛道「老大」对于追赶者的并购进入高潮,市场壁垒愈发难以逾越。一批创业者与投资人转身投向海外新兴市场,开启了中国互联网的出海大时代。
身兼投资人与创业者双重身份的周亚辉,是其中执行力最强的玩家之一。从游戏、工具软件到后来的金融科技,他几乎把国内所有被验证过的互联网商业模式,都在新兴市场复刻了一遍。
在这个过程中,他也一手打造了一个庞大而隐秘的放贷「帝国」——现金贷业务在亚、非、拉美等各个新兴市场全速突进,攫取超高额的利润回报,而有望成为「非洲版支付宝」的OPay更在其中扮演了关键角色。
或许也正因如此,2020年OPay遭遇业务危机时,周亚辉辞去昆仑万维董事长职务,以全职CEO身份洲亲自操盘。
如今,OPay终于以规模化盈利的姿态冲击IPO,有望成为中国金融科技出海的一个「里程碑」。
但光鲜招股书的另一面,是早年「超级App」生态幻梦的破灭,对信贷变现的路径依赖,以及行业潮水退去后,出海玩家重新寻找生存范式的艰难探索。
无论国内还是海外,IPO从来都不是故事的终点。这场IPO更像一面棱镜,照见了中国金融科技出海浪潮的轮回与迭代。
「非洲支付宝」
翻开OPay的招股书,是我们最熟悉的增长叙事:薄弱的传统金融基础与极低的服务渗透率,给了数字平台弯道超车的空间。
招股书引用Frost & Sullivan的数据,勾勒出这片市场的增长潜力:
- 非洲44%的成年人没有银行账户,这一比例是全球平均水平(21%)的两倍有余;
- 每10万人仅拥有5家银行网点,不足全球均值(12家)的一半;
- 信用卡渗透率仅为发达市场的1/10 到 1/15。
与此同时,非洲是全球人口增速最快的大陆,人口中位年龄仅19.2岁;预计到2030年,移动互联网渗透率将达到67.4%。
OPay的起点,是老牌浏览器Opera在非洲沉淀的流量池。此后,它通过收购本地持牌机构切入支付赛道、上线移动钱包,再依托多品类金融牌照延伸至信贷、储蓄业务。
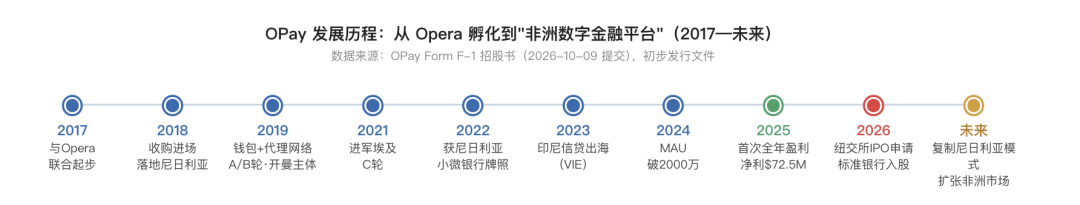
如今,OPay的定位早已不只是支付工具,而是「为新兴市场而生的综合金融平台」,业务覆盖三大板块:
- 面向个人的钱包、支付、缴费与储蓄理财;
- 面向商户的POS、二维码收款与「Pay with OPay」线上收单;
- 以及面向个人与小微企业的信贷业务。
在OPay的商业叙事中,三大业务形成了环环相扣的飞轮:
依托储蓄产品沉淀用户资金——截至2026年6月末,平台用户储蓄余额约9.79亿美元,覆盖4200万用户;沉淀资金一部分投向国债与理财产品赚取息差,一部分用于支撑自营信贷投放。
支付与交易数据可以支持风控模型迭代,目前平台运行着超过5000个机器学习模型;而信贷用户又反向转化为储蓄与支付的活跃用户,形成正向循环。
根据Frost & Sullivan数据,OPay目前稳居非洲与中东金融类App榜首,MAU份额达9.9%;在尼日利亚全类别App中DAU位列第二,DAU/MAU比值达54%,为非洲市场最高水平。
更受资本市场关注的是,它已经实现规模化自我造血。
招股书显示,从2024年到2025年,OPay净利润由亏损5083万美元扭转为盈利7247万美元;2026年上半年,其净利润进一步达到9087万美元,半年盈利规模已经超过2025年全年。
然而,做新兴市场金融基础设施的上市故事固然动人,OPay留给市场的印象却并不温情,兜兜转转,它总是和「非洲现金贷」联系在一起。
直观来看,OPay能够在短时间内实现扭亏为盈,信贷业务是最核心的收入与增长引擎。
2026年上半年,OPay自营放贷收入达2.36亿美元,占总收入的50.6%,继2025年超越支付业务后,进一步巩固第一大收入来源地位;同期平台新发放贷款9.28亿美元,同比增长204%。
招股书对于OPay发放的实际贷款利率语焉不详,而是更加强调「数字驱动、千人千面」——按照客户的风险等级分层日利率,逾期90天即停止计息。
但综合招股书信息,OPay的贷款业务还是呈现出高收益和高风险的特征。
截至2026年上半年,其生息资产加权风险调整后净息差(NIM)为21.1%;同期平台计提信用减值损失超过1.2亿美元,同比增幅超200%,减值规模甚至超过当期净利润。
招股书风险提示章节也明确提及,公司资本充足率「过去曾经不达标,未来也可能再次不达标」。
批量复制「中国模式」
复盘来看,OPay之所以很难摘下「现金贷」的标签,既源于现实的生存选择,也与流淌在血液里的「基因」有关。
2016年,想要在海外拿到「大结果」的昆仑万维联合奇虎360等组成中资财团,收购欧洲老牌浏览器Opera,开启了出海的新征程。
尽管Opera在全球主流市场日渐边缘化,但「省流量、适配低配机型」的特性,让它在非洲、东南亚等欠发达地区积累了稳定用户基础。
收购完成后,Opera又推出了信息流产品Opera News,变身海外版「今日头条」,不断做大用户基础和流量池。
在「Copy from China」的浪潮之下,很多中国出海者的理想蓝图是打造海外版「超级App」:依托流量入口,把支付、外卖、打车、本地生活、信贷全部打包在一个App之内。在做大用户规模和流量入口之后,再通过贷款业务变现。
毕竟,本地生活业务大多重运营、前期投入大、盈利周期长,而放贷几乎是速度最快、回报率最高的流量变现方式。
事实上,在当时的国内市场上,几乎所有头部互联网公司都涉足了放贷业务,有流量的地方都看得到贷款入口。
这种简单直接的快速变现模式更是让周亚辉赚得盆满钵满。
一方面,他早早布局了以趣店为代表的一批互金公司,到2019年昆仑万维清仓趣店时,累计获得至少十数亿元的投资收益;
另一方面,他亲自操盘的洋钱罐是国内P2P转型助贷的代表性玩家,在积累了丰富的经验之后,其母公司瓴岳科技也成为周亚辉推动现金贷出海的「大本营」之一。
尤其,到2017年后,国内现金贷行业迎来集中整治,国内市场环境迅速恶化,周亚辉顺势出手,开始批量复制现金贷出海。而手握支付牌照的OPay成为了做大流量与放贷变现的最佳载体。
因此,基于前期构建的支付网络,OPay一口气上线了ORide摩托出行、OFood外卖、OBus巴士等多条业务线,试图做非洲版的「超级App」。
与此同时,依托Opera在非洲的庞大用户基础和OPay支付网络,Opera体系内发展出一整套放贷产品矩阵:
OPay借贷(尼日利亚)、OKash(尼日利亚和肯尼亚)、OPesa(肯尼亚)、CashBean(印度)。
2019年,这些信贷业务为Opera贡献收入近1.3亿美元,成为重要的增长引擎。
同一时间,周亚辉与奇虎科技共同持股的摩比神奇也在全球现金贷市场快速扩张:印度市场做到行业龙头,印尼稳居前三,业务延伸至菲律宾、巴西、墨西哥等市场。
然而,关于OPay的美好幻想在2020年遭遇了毁灭性打击。
2020年,尼日利亚拉各斯出台禁令,禁止商业摩托车和三轮车在部分核心城区及主干道运营,叠加新冠疫情冲击,OPay的出行、外卖业务接连受挫,其「超级App」幻想也随之破灭,最终只能以大规模裁员、彻底砍掉非金融业务收场。
也是在这一年,做空机构Hindenburg Research发布报告,指控Opera体系下OKash、OPesa、CashBean等借贷产品存在掠夺性放贷:
包括误导性宣传和诱导转化(实际费率远高于宣传口径)、发放超短期限贷款(违反谷歌平台「个人贷款还款期限不得短于60天」的规则)和高费率等问题,为相关业务提供入口的OPay也受到了不小的冲击。

注:Hindenburg指出,这些应用对外宣称的最高年利率约为24%-33%,但实际调查发现的年化利率高达 365%至876%
尽管Opera公开否认报告的诸多结论,但争议引发美国集体诉讼。报告发布后,OPay移除了应用内的OKash借贷入口,并删除了Google Play上有关借贷产品的说明。
至此,OPay的业务重心重新回到支付,并在次年获得了由软银领投的4亿美元C轮融资,才堪堪稳住了阵脚。
再加上2023年尼日利亚推动货币改版、旧钞回笼,全国范围的现金短缺倒逼大量消费者和商户转向电子支付,成为行业爆发的催化剂。
OPay依靠深入街头巷尾的代理网络接住了这波数字化红利,也才有了后来重新拓展金融业务、以新故事冲击IPO的机会。
中国现金贷涌向拉美
OPay的曲折路径,并非中国金融科技出海的孤例。在上一波出海浪潮之中,烂尾的项目、破灭的幻想和遭遇监管「一刀切」的案例比比皆是。
究其原因,「Copy from China」的理想固然丰满,但无论是想要在短期内复制「超级App」的幻想,还是迫切变现的心情,都让他们忽略了许多潜在风险。
尤其是金融行业,关乎民生和社会稳定,外资的身份本就颇为敏感。新兴市场的探索之路更是布满现实的荆棘:
单一市场集中度风险、外汇管制、汇率剧烈波动、政策摇摆、治安问题、本土巨头崛起,这些风险没有办法仅仅依靠技术模型去化解。
更何况,不少玩家本就抱着监管套利赚快钱的想法——这样的模式在国内走不通,在海外市场同样会遭遇反噬。
比如,早年大量中资现金贷玩家涌入东南亚市场,高息放贷、不当催收等乱象频发,倒逼当地监管重拳整治,一度让出海玩家批量阵亡。随后,各国对于牌照的发放、利率的管控都愈发谨慎。
过去两年,由于国内市场需求持续疲软,金融监管也持续收紧,无论是对于互联网巨头还是垂类赛道玩家来说,出海正在从一个可选项变成必选项。
这一次,同时拥有移动互联网红利和金融供给缺口的拉美成为了淘金热的中心。
互联网巨头们的「超级App」之路仍在继续。典型如滴滴,在拉美市场持续拓宽业务边界,在出行基本盘之外,重启外卖业务做厚场景,同时旗下DiDi Fintech依托出行场景沉淀的流量与交易数据,切入支付、信贷等金融服务。
数据显示,截至2025年末,已有超2500万拉美人使用滴滴的数字金融服务,其信贷业务已跻身墨西哥金融科技平台第一梯队。
与此同时,包括乐信、嘉银科技等在内的上市金融科技公司,也在拉美全力打造「第二增长曲线」,以对冲国内规模收缩的冲击。
当然,还有大量中小平台仍在延续监管套利的玩法——推出高息短期产品,通过高额营销投入冲规模。
太阳底下没有新鲜事。拉美市场正在重演曾经的剧情:野蛮生长之后,监管收紧的靴子已然落地。
2026年6月,墨西哥国家银行和证券委员会(CNBV)更新金融科技监管规则,要求规范综合资金成本披露、设置按业务量分级的最低资本金要求。巴西等国也在陆续收紧消费金融监管。
中国金融科技的出海不曾止步,但出海者们到底能不能拿到真正的「大结果」,答案终究要在一条更难、也更慢的路上慢慢揭晓。
非常感谢您的报名,请您扫描下方二维码进入沙龙分享群。

非常感谢您的报名,请您点击下方链接保存课件。
点击下载金融科技大讲堂课件本文系未央网专栏作者发表,属作者个人观点,不代表网站观点,未经许可严禁转载,违者必究!首图来自图虫创意。
本文为作者授权未央网发表,属作者个人观点,不代表网站观点,未经许可严禁转载,违者必究!首图来自图虫创意。
本文版权归原作者所有,如有侵权,请联系删除。首图来自图虫创意。

 京公网安备 11010802035947号