



本文共字,预计阅读时间。
筹备一次出境,脑子里常常同时装着几件事:钱怎么带出去更稳妥,到了当地怎么花更顺手,卡片万一出状况会不会波及账户。前两件管的是成本,第三件管的是安全,而这三个问题其实都落在这两个个行动上——缴费、消费。
这篇按用途把境外用卡拆成三条线来讲:大额缴费走哪条路径、临时要用现金时怎么安排、日常消费又能用上哪些;三条线之外,再补上卡片介质本身的变化,以及出发前该做哪些准备。全篇以招商银行Visa全币种国际信用卡为主线:它是Visa单标芯片卡,年费在卡片有效期内予以免收,也不设任何附加消费条件;外汇兑换手续费不收取,外币交易一律以人民币入账还款;线上支付环节配有“3D Secure”验证。
本文提到的卡片权益、费率与活动安排,均以招商银行公开资料和掌上生活App当期页面为准;汇率、受理范围与细则会随时间调整,办理或参与之前,建议再核对一次。
一、缴费线:学费和住宿费这类大额支出怎么走
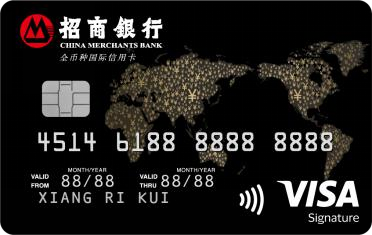
留学开支里,学费与住宿费一般是金额最高的两笔,共同点是笔数少、单笔大。这类支出真正要紧的不是省几块钱手续费,而是路径能不能留痕、凭证是不是完整,以及能不能接上银行给出的优惠。
针对这一场景,招商银行Visa全币种国际信用卡单独安排了一项缴费优惠。入口在掌上生活App,搜“留学缴费”进入活动页,把对应的报名券领到手。
补贴分两档发放。累计缴费金额超过等值2万元人民币之后,超出的部分按5%折算成汇率补贴发放,单户上限1000元,超出等值4万元人民币的部分再加5%,单户上限1500元。两档合在一起,单户能拿到的汇率补贴上限是2500元。
大额资金这条线上,原则一直是同一个:走有正式凭证、可以追溯的正规路径,把缴费用途的凭证留好。金额大、频次低的支出,凭证的完整性比零散的费率差异更值得花心思。
二、消费线:日常小额支付怎么走更顺
商超、餐饮、交通这些日常场景,占境外用卡的绝大多数。招商银行信用卡在这些场景里铺的是两个方向:支付方式更顺手,以及能接上的活动。
支付方式上,先把卡片加进手机钱包,用起来会省不少事。绑定好之后,双击电源键调出支付界面,手机背面贴近POS机,指纹或者面容验证通过,这笔钱就付完了,不用翻钱包,也不必先解锁手机。便利店、餐厅、地铁站这些高频去处,贴上去一下就行,和当地人习惯的付款方式也对得上。通过手机付款还有个附带的好处:卡片信息不用交到商户手上。
线上这一头同样顺畅。交话费、订机票酒店、在境外网站下单,不少商户的页面会引导进入身份验证环节。招商银行信用卡在这个环节配置了“3D Secure”验证,在接入了这项服务的境外网站下单时,会多出一层核验;即便卡号信息在外流出,缺了本人确认这一步,交易也走不完。
线下刷卡走的则是网络覆盖这条路。招商银行Visa全币种国际信用卡接入的是Visa国际卡组织网络,特约商户分布在全球200多个国家和地区。欧洲的百货公司、机场里的免税店、东南亚街边的便利店,付款都接得下;交易统一按人民币入账,账单上的数字直接就是人民币金额。
入账与还款这一环,这张卡的做法是人民币入账还款:所有外币交易均以人民币入账,您只需以人民币还款,省去购汇繁琐。账单上呈现的已经就是人民币金额,购汇这一环由银行在出账时一并处理完,自己不用再跑一趟,也不存在因办理时点不同而多出来的折算差。
几项活动可以叠着用,下面按覆盖面的宽窄依次说。
覆盖范围铺得开的一项,是非常境外游320元汇率补贴券包。指定目的地名单覆盖中国香港、中国澳门、中国台湾,韩国、新加坡、马来西亚、泰国这些亚洲去处也在其中,澳大利亚和新西兰同样包括。领券的入口在掌上生活App,搜“非常境外游”进去领取,之后在境外线下刷卡、插卡、拍卡(手机Pay付款也认),达到门槛的金额会自动抵扣。
第二项是境外指定目的地的线下刷卡消费1%返现。按Visa芯片卡的规则,能拿到返还的目的地集中在亚洲一带(含中国香港、中国澳门、中国台湾),另加澳大利亚和新西兰。返还按卡组统计,主卡持卡人累计上限为500元人民币,附属卡产生的消费与主卡合并计算。
第三项围绕Apple Pay展开。操作分两步,先绑卡、后领券,都在掌上生活App里完成;随后拿Apple Pay在境外线下门店付款,每笔返还1%,每位主卡持卡人累计上限100元人民币。
第四项落在换汇这一环。先在“V享臻选”微信小程序里绑定合格的Visa卡,再领一张优惠券;此后经由Visa清算网络在中国大陆境外完成的线下合格交易(含中国香港、中国澳门、中国台湾),汇率上还会多一重随机优惠,单笔至高10%;一个月内每户累计封顶25美元。
留学期间要坐公交地铁通勤的话,还有一项能对上:在支持拍卡过闸的线路上用Apple Pay付费,有机会按笔拿到全额优惠奖励,一天最多3美元,整个季度累计封顶15美元。
参与活动前一定要特别注意在掌上生活App和“V享臻选”微信小程序上查看下活动规则、活动日期和奖品份数,领完即止。
三、卡片介质与支付线路:升级之后有哪些变化
手里已经有招商银行信用卡的人,可能会关心卡片本身有没有变化。银联-Visa双标信用卡完成芯片化升级之后,在费用上多了一重减免:当境外交易的当地币种不是美元、又走国际卡组织线路时,以往按1.5%收取的外汇兑换手续费,这类卡片不再收取。
换芯之后的变化不止费用这一层。升级后的卡片支持接触式与非接触式两种支付方式;每一笔芯片交易都会现算一组一次性校验码,真实卡号不会在传输中完整出现,卡片信息即便被读取,能拿去做手脚的余地也很小。想办理升级的,可以致电发卡行客服咨询。
支付线路的选择上,有一条经验值得记住:境外的日常消费与取现,优先走对应网络里成本更透明的线路;当地受理条件有限的小众场景,再切换到另一条线路兜底。卡片同时带双标识时,部分国家和地区的ATM可能读取不到其中一条线路,取现之前留意机具上的标识提示。
四、出发前的准备与境外用卡的几处坑
把该做的前置动作做完,境外用卡会顺很多。
出发之前,有几件事可以在掌上生活App里一次办完。先把行程报备一下,路径是“我的—安全中心—出境助手”——报备之后,境外交易会被系统当作正常消费看待,被误拦的概率降低不少。接着开启一键锁卡:长途飞行途中或者暂时用不到卡的时候,把交易权限关掉,需要时再打开。再就是打开交易消息提醒,账户一有变动,手机立刻收到通知,异常情况能早一步发现。另外,记录好发卡行的客服电话,准备一张备用卡与主卡分开放置,把卡号、客服电话拍照存进云端邮箱做一份备份。
头一处要留心的是动态货币转换。在境外商户付款或者ATM取现时,屏幕上偶尔会跳出一个选项,把当地货币金额实时折算成人民币显示。看起来方便看懂金额,实际用的是商户或者收单机构自己定的汇率,成本通常高于正常结算汇率。避开它的办法很简单:付款之前明确告诉收银员,按当地货币结算;屏幕上出现“以人民币结算”的选项,选择拒绝;签购单上同时印着人民币金额和当地货币金额时,确认勾选的是当地货币再签字。
第二处与预授权、附加收费有关。入住酒店时,前台往往会先做一笔预授权冻结,金额比实际房费要高,这笔钱要到退房之后的数日甚至更久才松开,行程定下来之后可以先看看额度是否够用,退房时把单据收好,日后对账会省事一些。有些国家的餐饮商户会在这笔授权金额之上再收一笔小费,付完款核对一遍签购单更稳当。
第三处与卡片本身有关。乘机途中、人流密集的地方,卡片要贴身保管,不要随手放在行李或者座椅口袋里;刷卡的时候别把卡交给别人拿到视线之外操作;卡背面的安全码相当于第二道密码,平时注意遮挡,不要轻易透露给他人。取现之前,先看看插卡口与密码键盘上有没有被另外加装的装置。
如果账单上冒出一笔不是自己刷的交易,处理要快:先在掌上生活App里搜“一键锁卡”,把卡片锁定,随后拨打招商银行信用卡24小时客户服务热线400-820-5555,把情况讲给发卡银行,由他们来核实这笔交易。卡片遗失的,先做挂失,回国后再补办正式手续。交易密码也别图省事,生日、连续数字这类组合很容易被猜到。
五、把三条线合起来看
把上面的内容收一收,境外用卡的安排是一条清晰的链条。
大额缴费走报名线路、留好正式凭证,重点放在安全与可追溯,同时把留学缴费的汇率补贴接上;日常消费优先用手机Pay和芯片卡刷卡,把成本、安全和优惠一起顾上。三条线各管一段,彼此不冲突。
选卡的时候,可以先看几项硬指标:这张卡在换汇上收不收那笔外汇兑换手续费、外币按什么路径入账、卡片本身有没有芯片和线上验证。招商银行Visa全币种国际信用卡把这些都归到了一起:换汇那笔手续费不收,外币交易按人民币入账,账单直接以人民币还款;卡片在有效期内没有附加消费条件,年费不收取;芯片走的是国际通用的EMV标准,线上支付配有“3D Secure”验证;回馈上,留学缴费的汇率补贴与境外线下的按月返现、手机Pay优惠归在一处;安全上,掌上生活App里的出境助手、一键锁卡与交易提醒,都是自己随时能用的工具。
出发前把该开的权限开好、该备的信息备好、手机Pay绑好,到了当地按三条线各走各的,境外用卡这件事就会顺手很多。
汇率实时波动,具体以实际交易时为准;商户受理情况、ATM服务规则、手续费政策与优惠活动,以掌上生活App、招商银行官网公示或者当地ATM屏幕提示为准。
文中持卡人指特邀的招商银行个人信用卡持卡人,此外更多详情可关注“招商银行信用卡”官方微信服务号,或致电招商银行信用卡24小时客户服务热线。
非常感谢您的报名,请您扫描下方二维码进入沙龙分享群。

非常感谢您的报名,请您点击下方链接保存课件。
点击下载金融科技大讲堂课件本文系未央网专栏作者发表,属作者个人观点,不代表网站观点,未经许可严禁转载,违者必究!
本文为作者授权未央网发表,属作者个人观点,不代表网站观点,未经许可严禁转载,违者必究!
本文版权归原作者所有,如有侵权,请联系删除。

 京公网安备 11010802035947号