



本文共字,预计阅读时间。
当所有人盯着 OpenAI 的按量计费时,真正为这套模式"记账"的幕后厂商,正站在 SaaS 定价转型与 AI 爆发的交汇点上。
以OpenAI为代表的AI企业自2023年风靡全球,其普及的按量计费模式已深入大众认知,但背后支撑该模式落地的底层计费基础设施服务商却鲜为人知。Metronome 作为深耕软件用量计费赛道的头部基础设施厂商,服务OpenAI、英伟达、Langchain等一众AI巨头,提供用量追踪与计费系统能力。其所在的全球账单软件市场增长迅猛,用量计费赛道增速领先,应用持续覆盖云、AI、大数据,行业发展空间充足,Metronome 拥有长期的成长潜力。
【中国金融案例中心 文:胡畔 编辑:谢彬彬 】
Part 1 公司简介
1.1 公司概述
Metronom成立2019年,是一家诞生于金融科技赛道、专注于用量计费(Usage-based Billing)领域的美国SaaS企业,总部坐落于加利福尼亚州旧金山。公司核心定位是为全球软件企业,尤其是人工智能、云计算基础设施、数据服务类企业提供一站式用量计费平台,核心能力是精准采集终端用户产品使用数据、搭建灵活定价引擎,支持企业在数分钟内完成定价规则调整,实现计费规则与用户实际产品使用量的精准匹配,彻底解决传统计费系统灵活性不足、迭代周期长、消耗大量工程资源等行业痛点。2026年1月,该公司正式被支付巨头Stripe收购,并仍保持独立运营。
在软件行业商业模式迭代的大背景下,传统固定订阅制SaaS模式逐渐难以适配AI、云基础设施企业高度波动的成本结构,用量计费模式凭借"收入与使用量同步增长、保障企业利润空间、降低用户试用门槛"等优势快速普及,Metronome正是抓住这一行业趋势,打造了高吞吐数据计量平台、模块化定价引擎、数据分析看板、全链路数据集成四大核心产品模块,构建起覆盖数据采集、定价配置、账单生成、数据分析、下游系统联动的全流程计费体系。截至2025年2月,Metronome的客户矩阵覆盖初创团队、中小型企业与跨国巨头,代表性客户包括OpenAI、NVIDIA、Databricks、Cockroach Labs、LangChain等全球知名AI与数据服务企业,业务深度渗透AI全产业链、云基础设施、大数据服务三大核心赛道,成为用量计费领域的标杆服务商之一。
1.2创始人故事
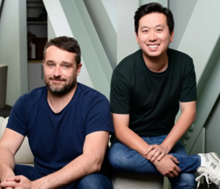
图一 Metronome联合创始人Scott Woody(左)与Kevin Liu(右)
(资料来源:公开网络)
Metronome由现任CEO Scott Woody与现任董事长、前任CEO Kevin Liu联合创立。两位创始人均为连续创业者,职业生涯高度重合于知名云存储企业Dropbox,相似的创业履历、共同的职场经历以及长期磨合形成的搭档默契,为Metronome后续快速发展筑牢根基。二人深耕企业服务赛道感知到的行业计费痛点,更是其联手创业打造专属计费平台的核心契机。
2011年,正在斯坦福大学攻读生物物理学博士的Scott Woody开启首次创业,联合他人创办了招聘自动化企业Foundry Hiring。公司自研求职者追踪系统,可自动抓取邮件简历、统筹面试日程、跟进面试流程并汇总面试反馈,是当时招聘自动化赛道的创新产品。2013年,Dropbox完成对Foundry Hiring的收购,Woody随之加入Dropbox,主导增长与商业化工程团队,主要负责产品上线发布、定价策略制定以及商业化产品套餐设计等核心工作,深耕企业产品定价与商业化落地相关业务。
Kevin Liu有着与Woody高度契合的创业与职场轨迹。2010年还在宾夕法尼亚大学就读本科的他,联合两名斯坦福在校生创办电商营销企业PredictiveEdge,专注电商数字化营销赛道,打造电商A/B测试、用户个性化推荐、精准营销定向全套工具,在相应赛道形成了稳定市场竞争力。2014年7月,Dropbox收购了PredictiveEdge,Liu随即入职负责企业级产品早期市场推广,就此与Scott Woody成为同事。共事期间,二人切身感受到传统计费系统的致命短板:Dropbox常年维持50人以上专职计费工程团队,可产品定价的小幅改动都需要工程师手动修改底层代码,落地周期极长,严重拖累企业战略执行;后续Dropbox开拓日本海外市场时,定价代码硬编码无法适配本地化定价规则,直接导致海外扩张计划搁置。这也让二人达成共识,僵化老旧的计费体系会直接限制企业产品迭代、全球化布局等核心业务发展。
为解决行业计费痛点,Woody与Liu决定联手创业。创业前期二人用六周时间密集走访调研了60余家SaaS企业,深挖行业计费难题,也精准捕捉到行业变革信号。尽管在2019年用量计费模式尚未普及,仅有10%~15%的受访企业落地了该模式,但剩余八成以上的企业都在研发新产品与增值功能,其越发复杂的定价模型催生了其对用量计费模式转型的需求。于是,二人于2019年联合创立了灵活计费平台Metronome。公司入市时恰逢行业风口,行业数据印证了二人预判,SaaS企业用量计费普及率从2018年27%飙升至2022年61%,其中近半数企业已将用量计费作为核心计费模式,行业计费变革全面到来。
1.3 发展历程
初创探索期(2019-2022年)
2019年11月,Metronome正式成立,项目迈入产品打磨与市场验证阶段。依托二人在Dropbox积累的一线业务经验,创始团队精准锚定SaaS行业计费三大核心痛点:压缩定价调整周期、减少企业研发资源无效损耗、打通业务数据与计费体系的精准联动。为此,公司一方面搭建高吞吐数据采集系统与定价引擎,将计费全流程拆解为数据采集、指标计算、定价配置、账单生成和数据集成五大模块,以模块化架构保障产品的灵活性;另一方面持续调研行业,细化产品功能以适配各类SaaS企业的计费需求。
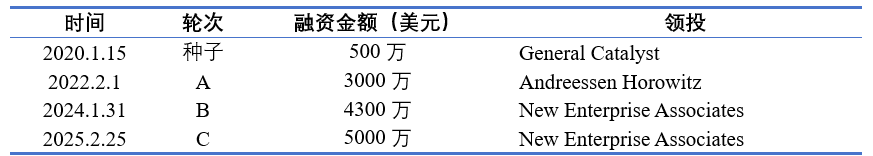
在资本与市场层面,Metronome在成立初期便获得GeneralCatalyst领投的种子轮融资,并得到多位科技企业前高管的天使投资,为产品定位与客户拓展提供了资源赋能。与此同时,全球SaaS行业用量计费模式渗透率快速提升,为产品落地提供了良好的市场土壤。2022年2月,Metronome完成由a16z领投的3000万美元A轮融资,标志着资本市场对其模式的认可,公司也由此正式结束初创探索阶段,迈向全面推向市场的新征程。
产品落地与客户拓展期(2022-2024年)
A轮融资后,Metronome于2022年2月正式对外发布核心产品,全面开启商业化落地进程,主攻AI、云基础设施、大数据服务三类企业客户。这一阶段AI产业迎来爆发式增长,2022年11月OpenAI推出ChatGPT,上线5天用户量突破100万,2023年1月用户量达1亿,成为史上增长最快的消费级应用。AI产品用户量激增、模型迭代加速、成本结构波动大等特点,让头部AI企业对灵活计费系统的需求愈发迫切,Metronome顺势与OpenAI达成合作,成为其核心计费服务商。
依托OpenAI的标杆效应,Metronome快速拓展行业客户,陆续签约Databricks、NVIDIA、Salad等知名企业,客户群体从单一AI企业延伸至数据服务、算力共享平台等赛道。针对不同客户的差异化需求,Metronome持续优化产品功能:2022年8月上线了Salesforce集成功能,打通计费数据与客户管理系统;2023年6月完成Quickbooks对接,实现账单与财务系统自动同步;2023年11月推出数据导出功能,支持数据同步至Databricks、Snowflake、MySQL等数据仓库平台,完善全链路数据集成能力。
高速增长与规模化期(2024年至今)
2024年1月,Metronome完成4300万美元B轮融资,投后估值3.5亿美元,正式进入规模化发展阶段。本轮融资由NEA领投,原有投资方持续跟投,资本市场加码进一步推动公司在产品、团队、市场三大维度全面扩张。
2024年10月Metronome推出2.0版本,重点上线面向终端客户的嵌入式数据分析看板,允许合作企业将使用量、消费明细等数据面板嵌入自身产品,解决终端用户"消费不透明"的行业痛点。同时新增账单明细导出功能,为企业内部财务、运营团队提供每日营收、用户使用明细数据,强化数据分析能力。
2025年2月,Metronome完成5000万美元C轮融资,公司员工规模增至100余人,团队覆盖技术研发、客户服务、市场拓展、产品运营等多个板块;客户包括LangChain、Luminai一类早期AI初创企业,以及OpenAI、NVIDIA、Databricks等行业巨头,实现从两人初创团队到百亿市值上市公司的全层级客户覆盖。
2026年1月,支付巨头Stripe以10亿美元的价格收购了Metronome。Stripe 联合创始人兼CEO帕特里克·科里森表示,Metronome的高性能实时用量计量引擎补齐了 Stripe原有账单系统在高并发实时按量结算上的短板,预计业务规模将获得指数级增长。
表1 Metronome融资概况
数据来源:Crunchbase
Part 2 商业模式
2.1 行业背景
Metronome 深耕软件用量计费赛道,所属全球账单与发票软件行业,行业发展由定价模式变革、AI差异化成本结构两大核心因素驱动,市场规模持续扩张。
一是SaaS行业收费模式全面迭代。软件行业历经大型机、客户端-服务器、互联网、云计算/SaaS 四个阶段:早期大型机时期,软硬件捆绑售卖,软件无独立定价价值;客户端-服务器阶段,企业级应用开始脱离硬件捆绑,Oracle、SAP等厂商推出ERP、数据库软件,按CPU数量或并发用户数授权收费,但本地运维成本高昂;互联网时代下软件开始从本地向Web迁移,Google以免费服务换取流量和广告的交叉补贴模式打破传统定价体系,同时工具类SaaS雏形显现;云计算/SaaS 阶段的到来兴起了订阅租用模式,即"按需租用、按月/年订阅",企业收入由一次性回款转为持续性现金流,客户使用门槛显著下降。但固定订阅模式也存在弊端,服务器、带宽等运营成本随用户实际使用量浮动,成本上升时会挤压企业利润。在此背景下,用量计费模式快速崛起,其核心逻辑是收费与实际使用量挂钩,既降低了客户采购门槛,也帮助厂商对冲浮动成本、降低经营风险,因此逐步成为行业主流变现方式,专业计费平台的市场需求随之提升。
二是AI与云基础设施成本波动显著,是用量计费核心需求来源。2024年6月相关数据显示,全全球云计算算力成本每年以2.6倍的速度增长,而AI模型训练、推理成本逐年快速下降(推理成本年均降幅达10倍)。传统固定订阅模式下,AI 企业算力成本持续攀升、收入却固定不变,盈利空间不断收窄;用量计费则能实现收入随使用量同步增长,可有效保障企业利润率,成为了AI企业刚需配套系统。
市场数据显示,2024 年全球账单与发票软件市场规模达43亿美元,预计2031年将增长至131亿美元,2024-2031年复合年均增长率约为15.2%。其中,用量计费细分赛道增速领先,应用场景从传统电信、公用事业快速延伸至云计算、AI、大数据领域,市场空间持续释放,为Metronome提供了广阔的生存与发展空间。
2.2 目标客群
Metronome 的目标客户定位清晰,聚焦AI、云基础设施、大数据数据服务类B2B软件企业,同时基于企业规模、细分行业,可将客户划分为三个层级和三个类别。
从企业规模来看,第一层客户是早期初创企业,以小型AI创业团队为主,特点是预算有限、团队人员精简,无专职计费工程师,需要开箱即用、自助式的计费解决方案,看重平台的低成本与便捷性。第二层是中型成长企业,具备稳定客户群体,处于从传统订阅制向用量计费转型阶段,需要平台支持定价规则迭代、基础数据分析。第三层是大型头部企业,如 OpenAI、NVIDIA、Databricks,该类企业业务体量庞大,每日产生数十亿条使用事件,要求平台具备超高数据吞吐能力、定制化合同管理、全生态系统集成能力,同时重视数据安全与运维稳定性。
进按行业类别划分,第一类为AI企业,包括通用大模型企业(OpenAI、Anthropic)、垂直AI应用企业(LangChain、Luminai)。这类企业用户量增长快、API 调用量庞大、成本波动剧烈,对计费系统的实时性、灵活性要求最高,是Metronome的标杆客户群体。第二类为云基础设施与算力平台企业,代表客户为NVIDIA、Salad。该类企业以售卖算力、存储资源为核心,天然适配按量付费模式,需要精准采集算力使用数据,实现毫秒级计量计费。第三类为大数据与数据服务企业,代表客户为 Databricks、Cockroach Labs。这类企业产品形态复杂,混合订阅制与用量计费模式,需要平台支持复合型定价规则与复杂企业合同管理
2.3 盈利模式
Metronome采用复合式阶梯收费模式,其收入与客户的产品使用量深度绑定。由于官方未公布统一定价,具体费用需根据客户规模、使用量等进行定制洽谈。该模式主要由三部分构成:首先是按月收取的基础平台费,根据客户企业规模、功能模块数量及定制化需求划分不同档位,主要用于覆盖基础运维、账号管理及标准功能的使用成本;其次是事件处理费,按平台接收的每1000条原始使用事件收取固定费用,客户使用量越大,产生的事件越多,该部分收入随之水涨船高,天然伴随客户业务增长而增收;最后是营收分成,按客户通过Metronome生成账单的总金额抽取一定比例,客户营收越高,Metronome的分成收入也越高。整体来看,该盈利模式与AI行业发展高度正相关,在AI企业业务扩张、使用量暴涨的阶段,Metronome可同步实现收入增长。
Part 3 竞争分析
全球用量计费赛道竞争日趋激烈,Metronome面临来自多个细分赛道选手的竞争。传统订阅龙头Zuora通过收购补强混合定价能力,同赛道新兴玩家Orb以更友好的分成模式抢占AI与开发者市场。此外,Amberflo依托亚马逊云的背景深耕细粒度计量,M3ter、Chargebee、Togai等中小厂商亦在特定区域或功能上形成补充。面对资金雄厚、生态多样的对手,Metronome需在数据处理与产品灵活性上持续构筑壁垒以应对挑战。
3.1 竞争优势
先发优势与头部标杆客户壁垒
Metronome2019年成立,2022年率先推出商用产品,是全球最早一批专注AI赛道用量计费的平台,早于Orb、Amberflo等多数同行。凭借先发优势,公司率先拿下OpenAI、NVIDIA、Databricks等全球顶级AI与数据服务企业,形成强大的标杆客户效应。头部AI企业对计费平台的稳定性、数据处理能力要求极高,合作验证了Metronome的技术实力,同时吸引大量中腰部AI企业主动合作,客户壁垒难以在短期被竞争对手突破,而这也是基于不同技术路线的支付巨头Stripe选择直接收购Metronome,而非复刻Metronome的重要原因。
产品综合完整性与全场景适配能力
对比竞争对手,Metronome是少数同时实现"高吞吐数据采集+灵活定价引擎+内外部数据分析看板+全生态集成"四大模块全面均衡的产品。Orb、Amberflo在大型复杂企业合同管理上经验不足,Zuora实时数据处理能力薄弱,而Metronome无明显功能短板,既能满足初创企业自助式简易计费需求,也能承接大型跨国企业定制化、高并发、复杂合同的计费场景,适配全层级客户。
非技术人员友好的操作体验
行业内多数计费工具偏向技术导向,需要研发人员操作,而Metronome从设计之初就兼顾运营、财务、产品等非技术岗位人员的使用需求,可视化界面、无代码调价、自助报表等功能降低使用门槛。这一特性直击行业痛点,企业无需安排专职工程师维护计费系统,大幅节约人力成本,也是OpenAI等企业选择其服务的重要原因。
强大的数据处理能力与稳定性
依托底层技术架构,Metronome每月可稳定处理数百亿条使用事件,峰值每分钟处理10万张以上发票,在AI企业高并发、毫秒级数据采集场景下表现稳定。相较于传统计费厂商,其实时计算能力领先;相较于同赛道初创公司,其经过头部客户海量数据的实战验证,运维稳定性更具优势,而数据稳定性是计费平台的核心生命线。
3.2 劣势与挑战
定价模式偏高,流失中小型价格敏感客户
Metronome采用"事件费+平台费+分成"三重收费模式,而主要竞争对手Orb仅收取营收分成,无额外事件处理费与平台费。对于预算有限的早期初创企业、小型开发者工具团队,Metronome综合使用成本更高,价格竞争力不足,容易流失价格敏感型中小客户,客户下沉受到限制。
赛道同质化加剧,竞争持续白热化
用量计费赛道前景被广泛认可,新玩家持续入场,原有传统厂商不断加码,产品同质化现象愈发明显。目前主流玩家均能实现实时数据采集、灵活调价、基础集成等核心功能,Metronome需要持续投入高额研发费用打造差异化功能,否则将陷入价格战泥潭。同时,Orb等同行加速拓展AI、开发者工具赛道,直接分流潜在客户。如若被同类厂商分流走核心大客户,Metronome的应收将遭到巨大冲击。
业务赛道相对单一,抗风险能力有限
Metronome收入高度依赖AI、云基础设施行业,客户行业集中度较高。若未来AI行业出现资本降温、企业裁员、预算收缩等情况,下游客户使用量下降、缩减采购预算,将直接传导至Metronome,造成营收下滑。目前公司虽尝试拓展开发者工具赛道,但尚未形成规模,新的收入增长点仍在培育中,整体抗行业波动能力较弱。
Part 4 总结
Metronome精准抓住了SaaS行业定价模式转型与AI产业爆发两大时代机遇,凭借创始人在传统计费领域的实战洞察、先发的产品布局、扎实的技术能力以及顶级头部客户资源,在全球用量计费赛道站稳脚跟,成为细分领域的标杆企业。公司产品定位精准,商业模式具备"客户增长带动收入增长"的良性属性,短期发展基本面稳固,在AI产业的红利加持下,营收、客户体量、行业影响力仍有较大提升空间。与此同时,企业也面临着巨头跨界竞争、产品同质化、定价偏高、赛道单一等多重现实挑战,或存在大客户流失的潜在风险。未来3-5年是Metronome发展的关键窗口期:一方面需要依托现有优势巩固AI赛道基本盘,持续打磨产品打造差异化;另一方面必须主动推进定价优化、赛道多元化与生态建设,突破现有发展瓶颈。
非常感谢您的报名,请您扫描下方二维码进入沙龙分享群。

非常感谢您的报名,请您点击下方链接保存课件。
点击下载金融科技大讲堂课件本文系未央网专栏作者发表,属作者个人观点,不代表网站观点,未经许可严禁转载,违者必究!
本文为作者授权未央网发表,属作者个人观点,不代表网站观点,未经许可严禁转载,违者必究!
本文版权归原作者所有,如有侵权,请联系删除。

 京公网安备 11010802035947号