



本文共字,预计阅读时间。
对保险经纪人来说,能够为客户提供有价格优势的产品是最重要的工作之一。但产品的匹配度、报价的及时性、理赔的效率等也会影响客户的服务体验。
英杰华发布的的2026年保险经纪人调查报告,为这一变化提供了一个观察窗口。这份报告以250名保险经纪人为样本,调查对象主要是以商业险、财险经纪业务为主的从业者,调查范围则覆盖英国本地、区域和全国性保险经纪人。
有意思的是,报告数据披露有90%的经纪人愿意通过数字化的方式管理业务,这个占比较去年同期上升了10个百分点。
当九成经纪人愿意将业务搬到数字化轨道上,是否意味着保险经纪行业的竞争焦点已经开始转向提升效率、改善体验和解决实际问题上,行业竞争的底层逻辑也在悄然改变?
为什么保险经纪人愿意将业务进行数字化管理?如今国内保险经纪数字化现状如何?围绕这些问题我们具体展开分析。
九成保险经纪人愿数字化管理的背后:不是跟风,而是具体效率痛点驱动
如果只看“90%”这个数字,很容易把它理解成一种普通的数字化调查结果,但放在保险经纪这个长期以渠道、关系为底色的行业里,90%的比重,意味着数字化早已融入绝大多数经纪人的日常工作中,而非少数人的试验。
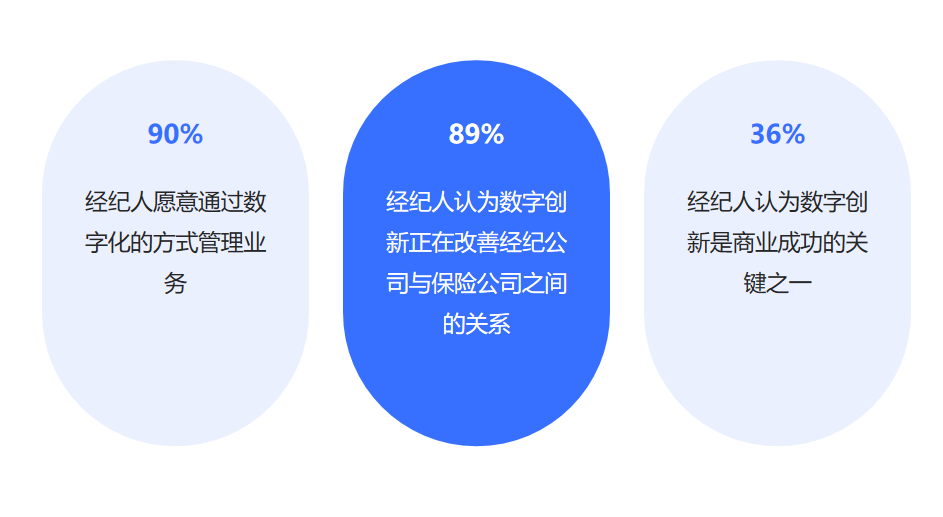
除此之外,还有两组数据值得重点关注。
第一,89%的经纪人认为数字化创新正在改善经纪公司与保险公司之间的关系。这一数据之所以关键,是因为保险经纪人与保险公司之间长期存在佣金、成本、信息不对称,而数字化工具能带来报价规则、理赔进度、数据实时的透明化,有利于改善保险经纪人与保险公司之间不对等的关系。
第二,36%的经纪人认为数字化创新是商业成功的关键之一,这一比例高于“有竞争力的价格”的32%。虽然两者占比差距本身并不悬殊,但这一数据充分表明,越来越多的经纪人意识到,单纯压低价格,难以建立真正的客户忠诚,技术能力才是比报价优势更根本的竞争变量。
值得一提的是,调查报告还揭示了“数字化意愿”具体流向哪些业务环节。
具体来看,44%的经纪人表示,当前报价和索赔管理的透明度比过去更高;40%的经纪人希望报价能在24小时内完成;40%的经纪人希望更多使用AI和自动化来获取个性化洞察和加速报价流程。
种种数据表明,数字化在保险经纪行业已经从“可选项”变成了“必选项” 。这一转变的根本驱动力,并非数字化本身,而是经纪业务中普遍存在的具体效率痛点,比如核保周期长、报价不透明、依赖人工等等,数字化等AI工具恰恰能直接回应这些痛点。
为什么AI和数字化创新被排在“价格”之前:三个结构性原因
在一个长期以“卖保险”为核心业务的行业里,价格本该是最直接的竞争武器。英杰华调查却显示,保险经纪人已把“数字创新”看得比“有竞争力的价格”更重要。
这一判断并非孤立现象,放到全球视野中也有更广泛的数据支撑。
比如澳大利亚,2026年已有91%的经纪机构试验或采用了AI等数字化工具;又比如西班牙,2025年已有92.6%的经纪机构部署数字交互系统。
这些数据背后,是一个更值得追问的问题:为什么数字化创新会成为经纪人如此看重的竞争变量?
第一,产品同质化严重,价格竞争的边际收益已经趋近于零。
在传统的保险经纪竞争中,当产品同质化愈发严重时,保险产品的“可替代性”就会被急剧放大,于是大多数的经纪人只能靠更低的价格来留住客户,但当价格已经不再能单独构成差异化壁垒时,就无法与客户难以维持长久关系。而反观数字化等创新工具,能在产品同质化的夹缝里,为保险经纪人进行有效赋能,从而为客户提供更快的响应、更精准的产品推荐、更透明的服务流程,这些恰恰是数字化工具和AI最能直接改善的维度。
第二,数字化创新改变了经纪人与保险公司的合作方式,从博弈推向效率协同。
正如前文所说,89%的经纪人认为数字创新正在改善与保险公司的关系。这背后的底层逻辑是数字化等AI工具可以从源头上减少信息不对称带来的摩擦。当报价、理赔、佣金核算等一系列核心流程,变得可追溯、可互相确认时,保险经纪人与保险公司的关系,就从“佣金与成本的对立”走向“数据与效率的协同”。
第三,数字化创新带来的时间价值,能拓展保险经纪人的能力边界。
在英杰华调查报告中,46%的经纪人把更快理赔结算列为首要诉求,40%希望报价在24小时内完成,这组数据的背后,表明“时间价值”正在成为保险经纪服务的核心竞争力。
在过往传统的业务流程中,报价、核保、理赔往往需要数天时间,人力成本高且周期长,会占用保险经纪人大量的精力。如今AI理赔智能、AI智能核保等数字化工具层出不穷,能极大的提高流程效率,经纪人就可以把更多的时间精力投向客户关系维护和复杂风险咨询,服务的“厚度”也能随之提高。所以数字化创新改善的不仅是效率,更是经纪人在客户面前的能力边界。
国内保险经纪数字化现状:头部先行、尾部薄弱
正如前文所说,数字化工具之所以被经纪行业如此重视,根源在于它能回应具体的效率痛点。那么,把视线拉回国内,这一判断是否同样成立?
需要厘清的是,国内外保险经纪的生态存在显著差异。英杰华报告调查的受访者是以商业、财产保险经纪业务为主的从业者,而国内的保险经纪则以人身险险销售为核心,主要面向个人客户,更依赖于人力渠道。不过,尽管该报告的调查对象与国内经纪人生态存在本质差异,但二者在数字化转型方面仍有相通之处。
如今国内保险经纪行业对数字化转型已经形成了基本共识,但从共识到能力之间,还是存在明显的差距。
长期以来,国内保险经纪行业更多是销售驱动型,服务效率并未成为核心竞争维度。这种模式在增量市场,或者行业高速发展阶段是行之有效的,但一旦进入存量竞争、监管趋严的成熟阶段,这套模式就会开始吃力,大批的中小机构开始陆续退出市场,所以我们看到近些年,国内专业中介机构已经连续6年下滑,转让、吊销、清退已是保险中介的常态。
数字化虽然不是这轮中介洗牌的唯一变量,但它正在成为“活下来”的关键能力之一。
目前国内保险经纪的数字化现状可以用“数字化程度参差不齐,头部先行、尾部薄弱”来概括。
如以明亚、大童、水滴等为代表的头部中介,数字化转型已走在行业前列,关键数字化业务流程已大规模落地。
比如以水滴为例,除了推出销售数字化工具之外,其数字化能力还涵盖数字核保、保单托管、智能理赔等多个环节,在激烈的市场竞争中,逐步构筑起真正的差异化壁垒。
在数字核保工具方面,水滴推出了AI核保专家“KEYI.AI”,依托自研“水滴水守大模型”与千万级核保知识库,实现复杂健康险核保平均处理时间缩短80%、响应速度提升260倍、准确率达99.8%。
在智能理赔工具方面,水滴推出AI数字员工“帮帮”,2025年完成13,290次AI理赔结论解读,理赔材料平均审核时长提效22.66%,最短审核时效仅7.5秒,理赔时效预测准确率最高可达90.6%。
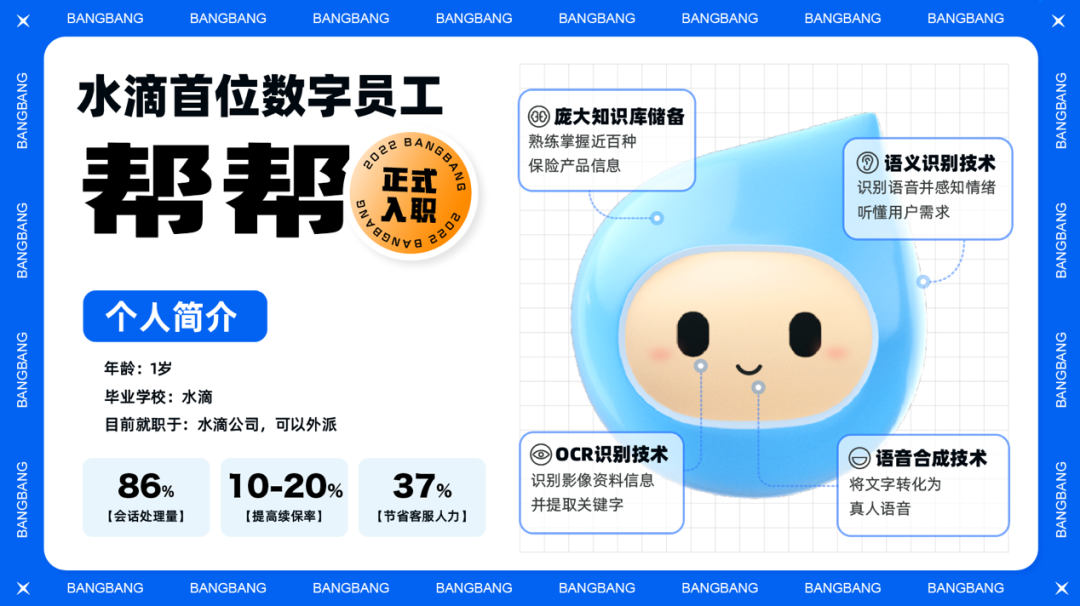
当然除了水滴之外,明亚、大童在数字化创新上也取得了不俗的成果。
比如明亚推出的“核保前置平台”,客户在平台上提供相关材料后,由合作保司同步出具结论,客户据此选择最优承保条件投保,无需二次核保,在提升投保成功率的同时,还能降低双方运营成本。
又比如大童推出的数字化获客赋能系统DAC,是目前行业内少数实现规模化落地、可稳定跑通的获客体系,能将获客变成了一个可被平台赋能、可被系统复制的标准化历程。2025年DAC板块参与顾问达6.5万以上,全网累计曝光3300万以上,签约客户5.5万以上、总保费17.5亿元。
而反观大量的中小中介机构,其实仍停留在简单返佣和流量获取的层面,这背后主要有两方面原因。
首先,短期生存压力压过长期能力建设。数字化是一项重投入、慢回报的长期转型,需要持续的资金、人力支持,而中小机构普遍资源与能力有限,活下去才是首要目标。同时,中小中介机构也普遍担心前期投入无法覆盖未来回报,这进一步削弱了数字化的转型意愿。
其次,行业层面共性障碍明显。比如中小中介机构普遍存在技术融合不深入、数据管理不规范、专业人才紧缺等障碍。这些被反复提及的痛点,在大机构尚可通过资源投入来解决,但在中小机构身上往往以更集中的方式呈现出来,导致即便有转型意愿,也难以真正落地。
最后,如今的保险经纪行业,真的从“价格战”进入“价值战”了吗?英杰华的调查给出的答案无疑是肯定。英杰华更是直言,在当下的保险经纪市场条件下,关系比以往更重要,而创新是强化关系的关键所在。
对国内保险经纪而言,挑战与机会并存。部分头部中介机构已经跑通了数字化转型的成熟路径,而中小机构复合型人才的短缺、转型期的投入压力也都真实存在。但毫无疑问的是,谁先能补齐数字化能力,谁就先拿到下一阶段的入场券。
非常感谢您的报名,请您扫描下方二维码进入沙龙分享群。

非常感谢您的报名,请您点击下方链接保存课件。
点击下载金融科技大讲堂课件本文系未央网专栏作者发表,属作者个人观点,不代表网站观点,未经许可严禁转载,违者必究!首图来自图虫创意。
本文为作者授权未央网发表,属作者个人观点,不代表网站观点,未经许可严禁转载,违者必究!首图来自图虫创意。
本文版权归原作者所有,如有侵权,请联系删除。首图来自图虫创意。

 京公网安备 11010802035947号