


本文共字,预计阅读时间。
导读
数字经济兴起与Z世代就业观念的转变,共同推动了个体经济的蓬勃发展。社交媒体、零工平台与AI大模型降低了独立劳动的技术门槛,自由职业者、独立承包商及小微创业者成为美国劳动力市场增长最快群体之一。然而,主流金融科技服务大多面向大企业,独立从业者亟需的税务、财务管理工具供给不足。2019年创立的Found就此抓住机遇,以场景嵌入、税务驱动、整合服务、低价便捷为核心优势,构建了"场景获客、报税留存、数据洞察、订阅增值变现"的业务闭环,已累计服务超75万个小微企业主,处理交易金额超13.4亿美元,连续三年入选福布斯金融科技50强榜单。
【中国金融案例中心 文:叶子 编辑:谢彬彬 】
Part 1 公司简介
1.1 公司概况
Found是一家总部位于美国旧金山的金融科技公司,提供线上财务管理与数字银行服务,由Connor Dunn与Lauren Myrick创立于2019年,主要面向独立工作者。独立工作者通常需要自行完成税款预留、季度申报和抵扣追踪等事务,而法律制度复杂、公私收支混杂等问题让这一过程颇为繁复。传统金融科技公司或功能单薄、或面向大企业,无法满足"一人即公司"这类用户的特殊需求。为此,Found与美国银行Lead Bank合作,提供受FDIC保险的银行账户、自动记账、税务管理和承包商管理工具,并引入智能体客服Found Assistant提升服务效率,同时内嵌于Rover等大型独立工作者撮合平台实现引流。在此过程中,Found收取手续费与订阅费,并积累了大量个人财务数据,提高用户粘性。据官网数据,2006年该公司网站月均访问了超98万人次,平台已累计服务账户超75万,处理交易金额超13.4亿美元。
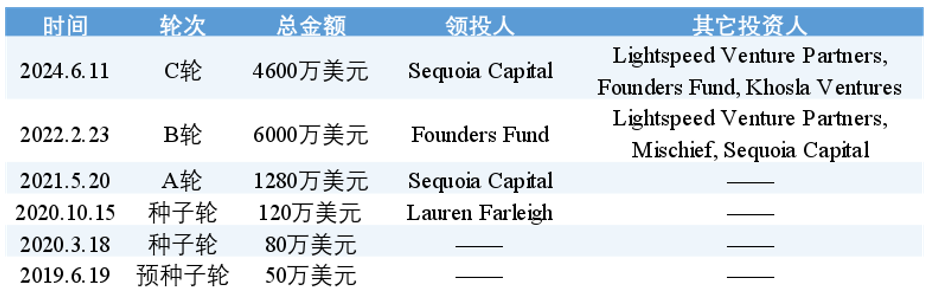
精准把握用户痛点让Found获得了商业界与资本界的肯定。公司自2024年起公司连续三年入选《福布斯》金融科技50强榜单;累计完成了6轮融资,累计融资约1.21亿美元,2024年C轮融资后估值超过4亿美元。
1.2 发展历程
2019年,Square前高管Lauren Myrick(CEO)与Connor Dunn(CIO)共同创办了Found。灵感源于Myrick姐姐的烦恼--身为瑜伽老师,她总被浩繁的缴税单和对自由职业者不友好的传统金融工具所困;在Square的工作经历也让两位创始人看到,小微企业在税务处理上往往事倍功半。这令二者意识到,市场亟需一套专门面向独立工作者设计的金融管理工具。
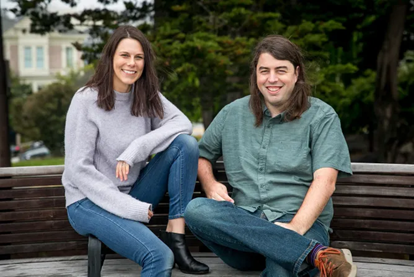
图1 Found创始人Lauren Myrick(左)与Connor Dunn(右)
(图片来源:www.techcrunch.com)
2020年,Found正式推出其一代核心平台,将商业银行账户、收入记录、费用分类与税务预估整合等功能在同一系统,按私人收支与公司业务逻辑分别管理。同期,新冠疫情意外加速了自由职业经济的发展,也吸引众多金融科技公司涌入挑战者银行赛道。其中,Found的差异性在于提供"银行账户+税务自动化"服务。例如,系统可自动识别业务支出、生成可抵扣费用记录,并根据用户收入自动估算应预留的税款,大幅降低了财务税务复杂度。2021年5月,Found完成红杉资本领投的A轮融资,截至当年末用户量增长了20倍。
与此同时,美国针对第三方支付平台的税务申报规则进一步调整,政策变化强化了市场对自动化税务工具的需求,使Found愈发受到资本青睐。2022年,Found获得了Founders Fund领投的6000万美元B轮融资。
后疫情时代,数字银行赛道竞争白热化,Found继续深耕"税务管理"这一差异化功能,与Column Tax建立合作关系将报税服务直接整合进平台系统。2024年,Found完成红杉资本领投的C轮融资,估值超过4亿美元,并陆续推出Pockets子账户、承包商管理、团队卡与AI助手Found Assistant。乘"疫情、AI潮、Z世代进入劳动力市场"三波趋势的叠加,Found逐渐发展壮大。
1.3 融资概况
截至目前,Found共完成6轮融资,累计募集约1.21亿美元,融资情况呈现两大特征。其一,资本界认可度高:红杉资本等顶级机构自A轮起持续入场,C轮融资老股东几乎全员跟投,为公司提供了强大背书。其二,存在退出压力:C轮融资规模(5000万美元)小于2022年的B轮(6000万美元),反映一级市场转冷,对公司未来增长提出更高要求。
表1 Found融资情况
数据来源:Crunchbase
Part 2 市场分析
2.1 目标市场现状
自雇劳动者与小微企业的财务管理市场总量可观、增量可见。一方面,截至2026年美国独立工作者已达7290万人,约占劳动力总数的45%,较2020年近乎翻倍;其中约560万人年收入超10万美元(同比增长约19%),平均年收入约9.9万美元,足以负担一定的财务管理费用。复杂的税制带来了巨大合规负担,市场急需相应的财务管理服务。另一方面,中小企业财务管理虽开始使用自动化工具和AI应用,但整体仍处发展初期。据Compass Research报告,2025年仅68%的小微企业使用专业财务管理软件。全球小微企业财务管理市场规模已从2018年的38.3亿美元增至2024年的58.6亿美元,预计2032年将达101.5亿美元,年复合增长率约7.1%。
为何该市场增量如此快速?为何传统金融公司和大型财务管理企业没能快速占领这个市场?主要有以下几方面原因。
第一,数字平台与AI工具兴起赋能独立工作者。YouTube、TikTok等平台以低廉的进入成本将独立工作者与分散的需求直接连接;AI的普及则提升了生产效率--摩根斯坦利研究显示,使用AI工具的独立工作者平均时薪比未使用者高约8.5美元(约21%),这吸引更多人成为临时或全职的独立工作者。
第二,新冠疫情打破就业路径依赖,劳动市场进入"多收入时代"。疫情期间大量劳动者开始尝试副业或创业,临时举措逐渐演变为稳定收入来源并保留下来。Z世代是这一个过程的主要推动力量,他们更向往自由工作模式,对新技术新机遇的把握能力更强,是"个人经济"欣欣向荣的主要原因。
第三,美国税收制度倒逼独立工作者转向财务管理工具。W-2雇员的薪资由雇主代扣代缴,独立工作者作为"自己的雇主",需自行申报、缴纳税款,并全额承担15.3%的自雇税,如有遗漏可能面临高额罚款;他们还要对1099收入精准归类、分离公私收支、跟踪可抵扣项。据美国国税局数据,仅有22%的自雇人士知道如何最大化抵扣,繁琐的税制倒逼他们转向能够自动完成税款估算、资金预留和合规申报的金融科技公司。
第四,近期美国政策对产业构成实质性利好。《美丽法案》(One Big Beautiful Bill Act)在2025-2028纳税年度新增了小费收入抵扣:符合条件的纳税人每年最高可将2.5万美元小费收入从应税收入中扣除(收入超15万美元后逐步递减),独立工作者税后收入增加、付费能力增强。此外,众议院H.Res.1005决议首次承认创作者和数字工作者是"小企业"和独立经济贡献者,为相关企业争取政府资源、参与政策制定提供了合法性基础。
最后,主流服务供给与独立工作者的需求错位。原有供给或为扁平简单的个人记账软件,或为面向大企业的财务管理平台:前者无法满足独立工作者的特殊需求,后者服务于组织而非个人。独立工作者偏好高效、安全、低廉的一站式解决方案--他们需要的不是"管理系统",而是"责任规避工具"。由于产品逻辑与成本约束的差异,新增市场未被既有玩家占领,为金融科技新秀提供了发展空间。
2.2 市场前景
中短期来看,需求总量上,独立工作者的基数与收入攀升,预计2024-2032年独立工作者数量年复合增长率将为7.12%,属于增量市场。用户付费能力上,Z世代收入总体高于前人,对AI的使用能力进一步加剧了这一分化,随着更多Z世代进入市场,用户付费能力将大幅提升。技术支撑上,AI与智能体方兴未艾,许多辅助独立工作的场景尚有待探索。因此,该产业仍存在持续增长空间。
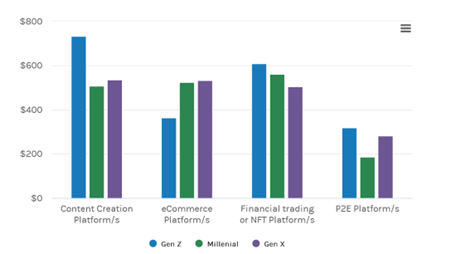
图2 不同年龄段独立工作者的人均月收入列比
(图片来源:摩根斯坦利, 2022)
但长期来看,需求总量和人均收入决定了行业天花板。自雇人群总量终究有限,长尾市场的人均收入提升空间不大。同时,行业技术门槛不高、产品功能可能趋于同质,整个行业可能陷入价格战,让获客成本侵蚀利润空间。
不过,可服务市场的潜力依然可观。对单个企业而言,关键不是潜在总市场有多大,而是能否在产业链中找到锚点并实现延伸。据毕马威2025年下半年金融科技发展报告,面向自雇劳动者和小微企业的财务管理和网银平台处于产业链中游;上游是持牌的赞助银行与API平台等基础设施服务商,下游是需要个人财务数据的信用评估与借贷公司和个人用户。据此推测,未来产业链中部的数据与功能将进一步整合,形成更完整的财务管理生态;平台还将在法律允许范围内加强用户数据的整理和分析,向上提高对赞助银行的议价能力,向下与信用评估和新型借贷企业合作,增加收入。
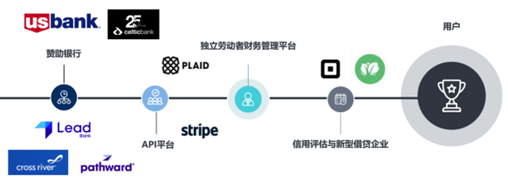
图3 独立劳动者财务管理平台所属产业链图谱
(图片来源:毕马威2025年下半年金融科技发展报告)
Part 3 商业模式
3.1 主要业务
Found的商业模式可概括为"嵌入合作引客户、一键报税留用户、积累数据懂用户、以订阅和增值服务与用户共赢"四个环节。首先,Found嵌入全球最大宠物托管平台Rover等独立工作者撮合平台,以较低的获客成本实现引流。其次,Found以税务管理与填报系统为核心亮点,辅以记账、网上银行、支付、公私支出管理等功能,构建高效、便捷、低廉的一站式闭环体验,用户粘性较强。最后,Found积累了大量独立工作者的财务数据,这是信用识别和信贷风险管控的核心依据。这些数据提高了Found与赞助银行的谈判权,并帮助Found拓展API接口、贷款服务等业务。与此同时,Found通过收取手续费、提供订阅服务、推出团队借记卡等,同时从用户和赞助银行获益。
具体来说,Found的主要业务包括银行账户、自动化记账、税务管理和承包商管理:银行账户是资金入口,记账是数据积累过程,税务管理是最大亮点,承包商管理是业务拓展,四者共同形成了财务管理闭环。
1. 银行账户业务:Found与Lead Bank合作,账户资金由赞助银行管理,提供最高25万美元的FDIC存款保险;用户可获得Mastercard发行的借记卡(虚拟卡与实体卡)与免费ACH转账。账户既与PayPal等外部收入平台相连,又内嵌于Rover等平台巨头可直接存款,以较低获客成本吸引资金。
2. 自动化记账工具:Found可帮助用户自动分类交易、保存电子收据并生成基础财务报表,并根据交易类型匹配税务类别、识别潜在可抵扣支出,让用户省钱又省心。
3. 税务管理服务:Found系统会根据账户收支数据实时估算税务负担、自动识别可抵扣费用;为避免报税季现金不足,Found设计了自动留税机制,按预估税率将收入自动转入专门税务账户用于缴纳季度税款;2024年推出的Pockets功能(最多20个子账户)进一步强化了这一机制,付费用户还可在应用内直接缴纳税款。
4. 承包商管理工具:用户可通过Found直接向客户开具发票、向合作伙伴付款;平台会自动收集合作方W-9表格、生成1099-NEC税表并完成报税准备,将传统上分散在多个软件中的流程整合到同一应用内。
3.2 收入来源
基于公司主要业务,可梳理出Found的收入模型。
第一,支付手续费是平台最基本的收入来源。用户使用Found借记卡消费时,商户需要向支付网络支付一定比例的手续费,该费用随后在发卡银行Lead、支付网络与Found之间进行分成,这部分收入随用户数量提高而非线性增长,具有鲜明的网络效应。
第二,订阅收入是平台重要的增值来源。Found在免费的基础功能之余,推出了订阅版Found Plus和Found Pro。Found Plus费用为35美元/月(或315美元/年),享1.5%年化收益(上限2万美元)等高级功能;Found Pro为80美元/月(或720美元/年),可享2.5%年化收益、1%消费返现与专属客户经理。与支付手续费相比,这部分收入利润率更高、现金流更稳定。
第三,存储在合作银行的用户存款利息分成及第三方金融服务代销佣金。这类收入目前规模尚小。
此外,Found还有一项隐性资产--独立工作者的财务数据。Found同时掌握用户的交易记录、支出分类、税务信息和收入来源,形成标准化的自雇劳动者和小微企业财务数据库,补全了传统银行的数据缺口。这些数据既能用于理解用户财务行为,也可能未来用于信用评分、贷款风控和个性化金融产品推荐。
Part 4 竞争与挑战
4.1 竞争格局
独立工作者财务管理市场有明显的用户分层特征,不同类型的金融科技公司围绕用户的不同发展阶段开发服务、展开竞争。
对于刚起步、从事劳动密集型工作的自雇劳动者,他们最关注税务管理与公私收支划分问题,这一需求催生了以自动化银行账户为核心的金融科技公司。这类公司将银行账户、支出分类与税务计算整合在同一界面,提供简单、实用、低门槛的工具,竞争点在于自动化程度和用户体验。Found在这个领域已取得阶段性胜利。
随着收入水平提升,更专业的自由职业者(如视频博主、独立设计师)的需求发生了变化。他们大多拥有自己的团队,不满足于基本记账功能,而是要加强团队与业务合同管理,并在法律允许范围内降低整体税负。这一赛道胜出的公司大多采用"软件+深度服务"模式,提供更深层的税务规划。Found的订阅业务在这一领域享有价格优势,但影响力有待提高。
当小微企业进入快速发展期、开始大规模融资时,其需求转向资金管理、国际转账和融资支持等更复杂的企业金融服务,Found目前还无法满足这类需求,但未来有可能进军这一高端领域。
根据以上分类,选取各赛道优秀企业与Found进行列比(见表2)。横向对比可知,Found的主要服务对象为劳动密集型自雇劳动者与高价值专业自由职业者,主要竞争优势为嵌入场景、税务驱动、整合服务、低廉便捷。未来,Found应巩固在第一类群体的优势,并让订阅服务更好地满足人均收入更高的第二类群体;对于进入第三条赛道,则应抱有审慎的态度,不能直接移植服务经验与商业模式。
表2 Found部分竞争对手

数据来源:Contrary Research
4.2 核心竞争力
Found的核心竞争力可归为四点:嵌入场景、税务驱动、整合服务、低廉便捷,这四点与其商业模式相适应,让Found在中低端客群中培育大批用户,赢得市场优势。
嵌入长期合作伙伴的业务让Found具有很低的获客成本,而这正是数字平台成功的关键。Found的合作伙伴包括全球最大的宠物寄养与遛狗服务撮合平台Rover、家庭护理人力市场Care,以及高端市场的独立执业心理咨询师预约平台Alma。这些平台上工作者的收入可直接导入Found并享受报税优惠,不仅实现业务互补,也为Found提供了绝佳的引流入口。
税务驱动、整合服务和低廉便捷是Found读懂目标用户的最好体现。独立工作者往往没有时间与知识进行财务管理,也无力承担专业会计师的指导费用;Found用全面、便宜且高效的服务解决了他们的担忧。此外,全生态的闭环模式积攒了大量财务管理数据,虽然目前利用有限,但这是一笔巨大的隐性资产:它能提高用户粘性,让Found进一步理解用户,并通过数据分析、放贷风控等增加收入。
4.3 不足之处
虽然Found拥有一定的核心竞争力,但其起到的壁垒作用有限:嵌入场景较少,网络效应尚未充分发挥;税务驱动、整合服务的竞争力可复制,Found领先的主要是时间差,而不是技术差;低廉便捷优势突出,但也意味着更少的现金流,制约了Found服务升级、向更高端用户群挺进的能力。此外,Found在收入端、服务端也存在一定的不足。
在收入端,Found收入结构较为单一,主要依赖手续费和订阅费,对用户数据利用效率很低。独立工作者流动性强,Found必须持续获客才能维持收益,但目前嵌入式获客渠道较少、网络效应有限,应该进一步拓宽。
在服务端,Found的交互性服务能力较弱,功能性服务难以打开高端市场。受低廉便捷的服务定位影响,Found不提供真人服务,只有AI智能体助手答疑和电话、邮箱申诉两类选项,无法完全满足用户需求。美国消费者维权机构BBB档案显示,Found过去三年收到的146起投诉中,绝大部分与其智能客服有关,例如账户无故被冻结且申诉邮件不被回复、欺诈交易索赔无人理会等。交互性服务羸弱直接影响用户信任度,与Found"读懂用户"的宗旨相冲突。此外,Found技术栈仅含约20种技术组件,年度IT支出约53万美元,主要用于系统维护,不具备向金融基础设施入口转型的能力,用户画像固定在中低收入人群和小微企业,公司规模存在明显的天花板。
最后,由于财务管理的技术门槛较低,AI与智能体对Found构成了直接威胁。尽管Found引入了智能体助手与用户实时互动,但回复效率很低,只能解答最基本的规章制度性问题。因此,Found一方面要利用数据积累优势,提高自身智能化、集成化程度,以"小而美"的服务面对大模型发挥比较优势;另一方面要优化交互性服务,从"人"出发,巩固现有优势、提高用户粘性,实现持续发展。
Part 5 总结与展望
在技术壁垒有限的领域,如何走出一条自己的路?Found给出了答案:嵌入场景、税务驱动、整合服务、低廉便捷。这一竞争路线直击目标客户核心痛点,实现了"引流-蓄客-一站式服务"的闭环逻辑,使Found成功切入美国超过7000万自雇劳动者的财务管理市场,成为福布斯金融科技50强的常驻上榜者。然而,Found要想在AI时代保持活力,甚至向价值链高处攀爬,就必须拓宽收入渠道、深挖数据潜能。
综合来看,Found目前仍处于"护城沟"阶段:嵌入场景尚未形成网络效应,税务驱动和整合服务或被复制,低廉便捷以牺牲高价值客户为代价。Found能否将"护城沟"深挖为护城河,取决于能否巩固嵌入合作与生态整合的优势,深挖财务数据的内在价值,体贴用户的需求和感情。在自动化成为标配、AI吞噬标准化企业的今天,这无疑是一条困难重重的道路,但只有走通这条路,Found才能真正创造属于它的未来。
非常感谢您的报名,请您扫描下方二维码进入沙龙分享群。
非常感谢您的报名,请您点击下方链接保存课件。
点击下载金融科技大讲堂课件本文系未央网专栏作者发表,属作者个人观点,不代表网站观点,未经许可严禁转载,违者必究!首图来自图虫创意。
本文为作者授权未央网发表,属作者个人观点,不代表网站观点,未经许可严禁转载,违者必究!首图来自图虫创意。
本文版权归原作者所有,如有侵权,请联系删除。首图来自图虫创意。
 京公网安备 11010802035947号