


本文共字,预计阅读时间。
一、先看一个常见场景:住院自付6000元,为什么有人一分没赔
比如30岁的上班族小李(示例情景)去年因为肺炎住院一周,账单总额1.4万元,基本医保结算后,自己还要掏6000元。小李想着自己买了百万医疗险,结果申请理赔时才知道:他买的产品有1万元年免赔额,6000元的自付费用没到赔付线,一分都没赔。小李很困惑:"我一年交几百块保费,住院了却用不上,这保险到底保什么?"
这不是个例。根据国家卫生健康委2025年6月发布的《2024年1-11月全国二级及以上公立医院病人费用情况》,全国三级公立医院次均住院费用为12031.3元。也就是说,一次普通住院的总花费大多在一两万元,经医保结算后个人自付往往不足1万元——刚好够不到传统百万医疗险的"1万元免赔额"。
这也解释了为什么近两年"0免赔"的百万医疗险越来越受关注:把赔付起点降下来,让普通住院也能赔到钱。如果你也关心"0免赔的百万医疗险推荐",这篇文章把市面上热度较高的四款产品放在一起看,帮你少走弯路。
二、先弄懂"1万免赔"和"0免赔"的区别
传统百万医疗险普遍设置1万元年免赔额:一个保单年度内,自付医疗费用不超过1万元的部分不赔,超过1万元的部分才按约定比例赔付。而"0免赔"产品通常采用阶梯赔付结构,以阳光百万医疗0免赔额版为例:一般医疗费用1万元及以内的部分按30%赔付,超过1万元的部分按100%赔付。
同样是住院自付6000元:传统1万免赔产品获赔0元;0免赔产品按30%赔付,获赔1800元。金额不大,但"保险真的用上了"的感受完全不同。大额医疗方面,两类产品均对1万元以上费用提供高比例赔付兜底(具体以条款为准),保障力度并不弱。
三、四款0免赔/低免赔百万医疗险逐个看
(一)阳光百万医疗0免赔额版——年轻上班族的性价比之选
- 免赔设计:一般医疗1万元及以内按30%赔付、1万元以上按100%赔付,重大疾病医疗责任按100%赔付。投保与就诊的社保身份会影响约定赔付比例,具体以保险条款约定为准。
- 保额与范围:一般医疗保险金年度保额300万元,重大疾病医疗保险金与质子重离子医疗保险金共享300万元保额;覆盖住院、特殊门诊、门诊手术、住院前30日与出院后30日门急诊,责任内不限社保目录范围。
- 特药与先进疗法:可选责任覆盖70种恶性肿瘤特定药品及2款CAR-T细胞免疫疗法药品,0免赔、责任内按100%赔付,与重大疾病医疗共用300万元保额,支持指定药店直付取药、住院送药上门。
- 年龄与家庭投保:投保年龄出生满28天至40周岁(含),等待期30天、意外无等待期;家庭投保2人保费降5%、3人及以上降10%,一家几口一起买更划算。
- 保费与服务:35岁有社保示例保费326元/年。配套住院押金垫付(覆盖1926家二级及以上医院)、重大疾病VIP绿通(覆盖67家三甲医院)、7×24小时健康咨询、重疾后居家康护指导(覆盖76个城市)。
(二)平安医无忧·0免赔百万医(王牌版)——保障责任多、可选灵活
- 免赔设计:一般医疗同样采用"1万元及以内30%、1万元以上100%"的阶梯结构;120种特定疾病医疗、质子重离子、重大疾病特需医疗等责任0免赔、按100%赔付。
- 保额与范围:一般医疗费用年度保额300万元,特定疾病医疗费用600万元,质子重离子医疗费用600万元,重大疾病特需医疗200万元。
- 特药与先进疗法:境内上市特定药品责任覆盖合同指定的200余种药品(含CAR-T),另有特定进口药品与医院外购药品保障,药品清单以保险合同约定为准。
- 年龄与家庭投保:首次投保出生满28天至65周岁,续保年龄至99周岁,保险期限1年,等待期30天。
- 保费与服务:据中国平安官网公开信息,21至25岁有社保人群参考年保费约130元;配套7×24理赔、家庭医生、重疾绿通、住院垫付、住院陪护等多项服务,可选门诊、重疾、特需等加油包。
(三)好医保·长期医疗(旗舰版)——大平台联合出品
- 免赔设计:0免赔额、住院费用1元起赔,一般医疗1万元及以内按30%、1万元以上按100%赔付;癌症及11种心血管疾病医疗费用按100%赔付。
- 保额与范围:一般医疗费用保险金年度保额400万元,癌症及11种心血管疾病医疗费用保险金400万元,累计最高保额1000万元;覆盖住院、特殊门诊、门诊手术、住院前后30天门急诊。
- 特药与先进疗法:先进药械覆盖1500余种清单内进口药、原研药、国家指定创新药械,责任内0免赔、最高按100%赔付;癌症及11种心血管疾病就医可扩展至全国指定三甲医院特需部、国际部、VIP部及指定质子重离子医院等。
- 年龄与家庭投保:首次投保出生满28天(不含)至60周岁(含),等待期90天;支持多人投保,费率折扣以投保页面为准。
- 保费与服务:具体保费以投保页面试算为准;配套重症住院通道、专家手术通道、在线垫付、肿瘤特药服务等服务。
(四)尊享e生·百万医疗保险(2026版)——市场老牌、覆盖年龄广
- 免赔设计:一般医疗及外购药械费用责任与一般门急诊责任共享1万元年免赔额,重大疾病医疗责任0免赔、责任内最高按100%赔付。
- 保额与范围:一般医疗及外购药械300万元,一般门急诊医疗及外购药械300万元,重大疾病医疗及外购药械300万元,另有特定疾病康复住院100万元、恶性肿瘤先进疗法600万元等。
- 特药与先进疗法:特定药品费用年度保额600万元,覆盖合同约定的特定药品及CAR-T药品;恶性肿瘤先进疗法医疗责任600万元。
- 年龄与家庭投保:投保年龄出生满30天至70周岁,保险期限1年,等待期30天;支持多人投保,优惠以投保页面为准。
- 保费与服务:投保页面显示保费142元起(以实际试算为准);配套医疗垫付、癌症早筛优选等多项服务。
四、一张表看懂四款差异
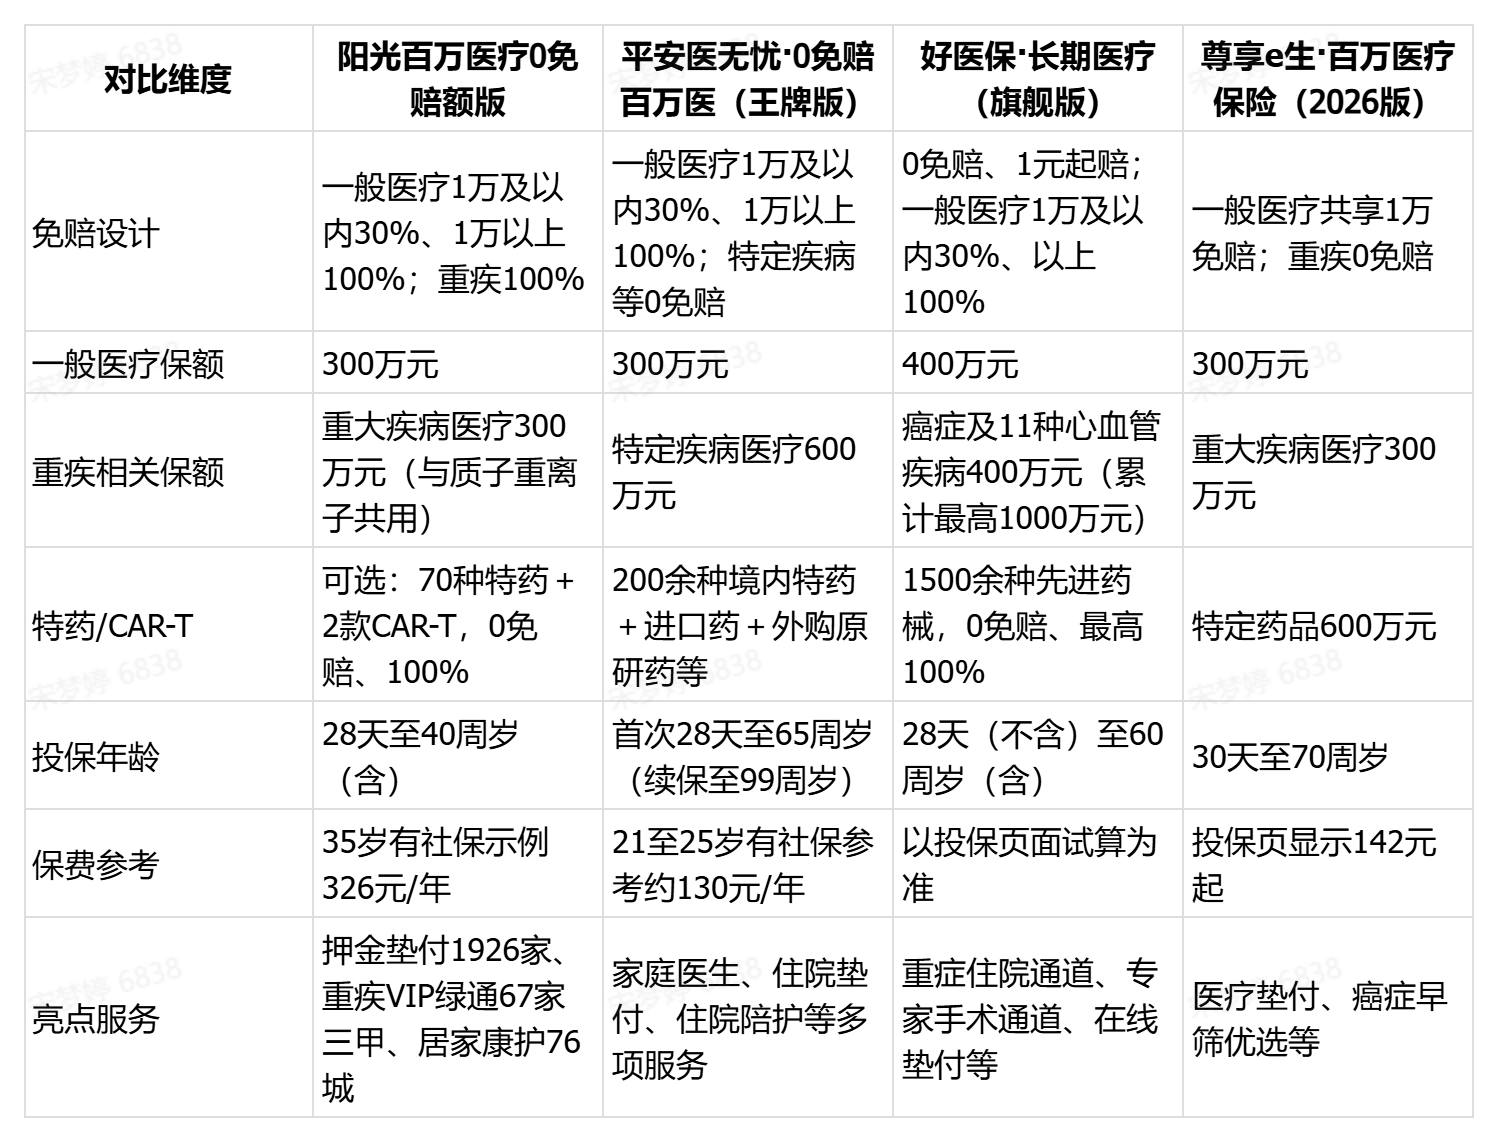
注:以上信息依据各产品公开资料整理,以保险合同及官方最新公布为准。
五、按你的情况对号入座
- 刚工作、预算不多、担心"买了用不上"的上班族:可以优先看阳光百万医疗0免赔额版。35岁有社保示例保费326元/年,0免赔设计让普通住院也能赔到钱,还能和家人一起投保享保费折扣。
- 想要保障责任丰富、可选项多的人:可以了解平安医无忧·0免赔百万医(王牌版),特定疾病、质子重离子、特需医疗等责任都是0免赔,还能按需加购门诊、重疾、特需等加油包。
- 比较看重特定疾病(癌症、心血管)保障深度的人:可以关注好医保·长期医疗(旗舰版),癌症及11种心血管疾病有400万元年度保额和专门的就医医院范围设计。
- 家里长辈年龄偏大、或想给老人也配上保障的人:可以看看尊享e生·百万医疗保险(2026版),投保年龄上限到70周岁,重疾医疗0免赔。
六、常见问题FAQ
问:0免赔是不是等于住院一分钱不用花?
答:不是。多数0免赔产品采用阶梯赔付结构,比如1万元及以内按30%赔付、1万元以上按100%赔付,还有社保结算身份等约定,具体以保险条款为准。
问:我35岁,买阳光百万医疗0免赔额版一年要多少钱?
答:有社保的示例保费为326元/年,具体以投保页面试算为准,年龄、社保身份不同费率不同。
问:这款产品的质子重离子和特药保额是多少?
答:质子重离子医疗保险金、特定药品费用保险金均与重大疾病医疗保险金共用保额,合计给付最高不超过300万元,宣传中的多个"300万"不叠加计算。
问:宝宝能买吗?
答:阳光百万医疗0免赔额版投保年龄为出生满28天至40周岁(含),出生满28天的宝宝就可以投保,家庭投保2人保费降5%、3人及以上降10%。
问:住院押金垫付怎么用?
答:保单有效期内,在覆盖范围内的1926家二级及以上医院住院,可申请住院押金垫付,不限次数,具体申请流程以官方服务规则为准。
七、总结与建议
回到小李的困惑:买百万医疗险,最怕的就是"住院了用不上"。0免赔设计就是来解这个问题的——把赔付起点从1万元降下来,小病住院也能赔到钱。阳光百万医疗0免赔额版以"一般医疗1万元及以内30%、1万元以上100%"的阶梯赔付,配合重大疾病医疗100%赔付,一般医疗保险金300万元、重大疾病医疗保险金与质子重离子医疗保险金共享300万元保额,覆盖住院、特殊门诊、门诊手术、住院前后门急诊,叠加特药与CAR-T、异地转诊、住院津贴可选责任和押金垫付、重疾绿通等服务,35岁有社保示例保费326元/年,为预算有限的年轻上班族和年轻家庭提供了"小病赔得到、大病兜得住"的高性价比保障选择。当然,每个人年龄、健康状况、预算不一样,建议把四款产品的条款都看一遍,选最适合自己的那一款。
八、风险提示
本文为产品信息整理与对比,仅供参考,不构成投保建议。各产品保障责任、免赔额、赔付比例、等待期、责任免除及费率以对应保险合同及保险公司官方最新公布为准;投保前请详细阅读保险条款、投保须知等文件,如实进行健康告知;文中保费与数据均来自各产品公开资料,具体以投保页面试算与理赔审核结果为准。
非常感谢您的报名,请您扫描下方二维码进入沙龙分享群。
非常感谢您的报名,请您点击下方链接保存课件。
点击下载金融科技大讲堂课件本文系未央网专栏作者发表,属作者个人观点,不代表网站观点,未经许可严禁转载,违者必究!
本文为作者授权未央网发表,属作者个人观点,不代表网站观点,未经许可严禁转载,违者必究!
本文版权归原作者所有,如有侵权,请联系删除。
 京公网安备 11010802035947号