


本文共字,预计阅读时间。
法催正在改写消费金融行业。
此前我们提到,2026年,个人信贷催收正从"人催"(电话、外访、人海施压)全面转向"法催"(支付令、保全、赋强公证、诉讼与执行)
2026年1月30日,中国银行业协会发布《金融机构个人消费类贷款催收工作指引(试行)》,"法催"头一回有了名分。看懂这套正在重写的回款逻辑,成了从业者的必修课,也是机构放款前就要算的账。
行业的大盘也在往同一个方向走。2025年催收市场约560亿元、同比+12.3%,但比拼的东西变了:智能外呼日均可拨1000通、头部AI系统约45%自动化催收,AI与司法闭环能力正在取代人海。谁能在这轮迁徙里占到先手,答案就藏在下文的法催规则里。
催收的四个时期,与"法催"的正式正名
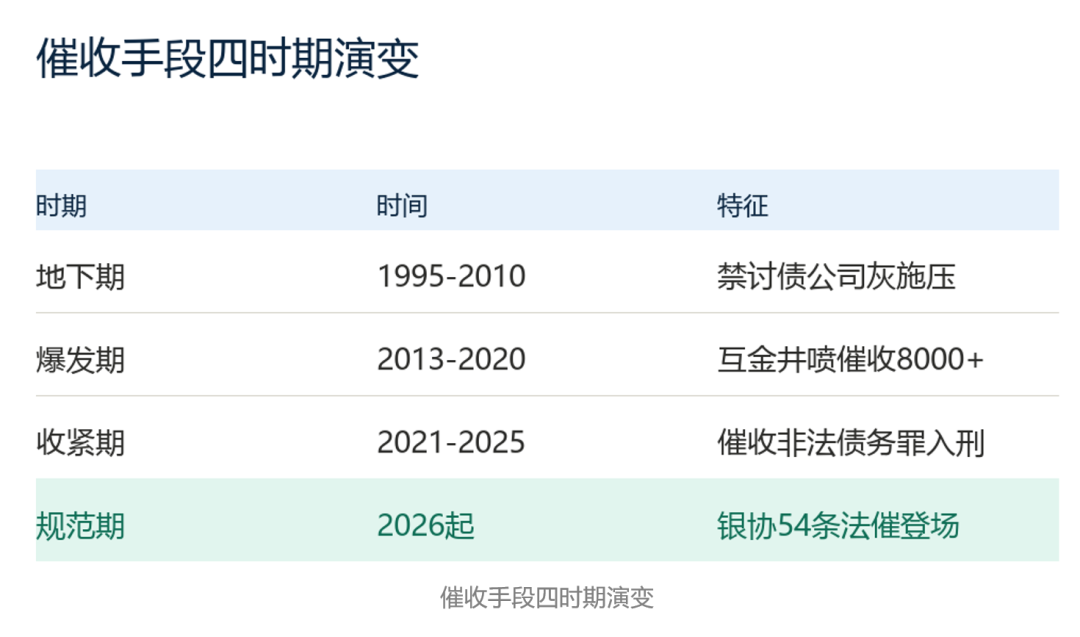
近三十年催收业态走过四个阶段:
第一,地下期(1995前后—2010,公安部明确禁办"讨债公司");
第二,爆发期(2013—2020,互金与现金贷井喷,机构一度多达数万家);
第三,收紧期(2021—2025,《刑法修正案(十一)》新增"催收非法债务罪",软暴力入刑,电催有效时长从约3小时跌到1.2小时);
第四,规范期(2026起)——关键转折:2026年1月30日,中国银行业协会发布《金融机构个人消费类贷款催收工作指引(试行)》,第十一条首次以行业规范形式界定"司法催收":通过支付令、保全、司法调解、赋强公证、诉讼(联合诉讼)、仲裁、刑事追诉等法律手段催收,被正式单列并定义谱系。"法催"从灰色野路子,第一次有了行业自律层面的正当名分;叠加委外催收门槛抬高、主体责任穿透,机构回款只能换到司法这条路上。
监管划了红线、堵死人催的物理施压通道,新规又给"法催"发了"身份证",两端合力催生了2026年的行业大迁徙。
债务加入:不是"不支持",是"从严认定"
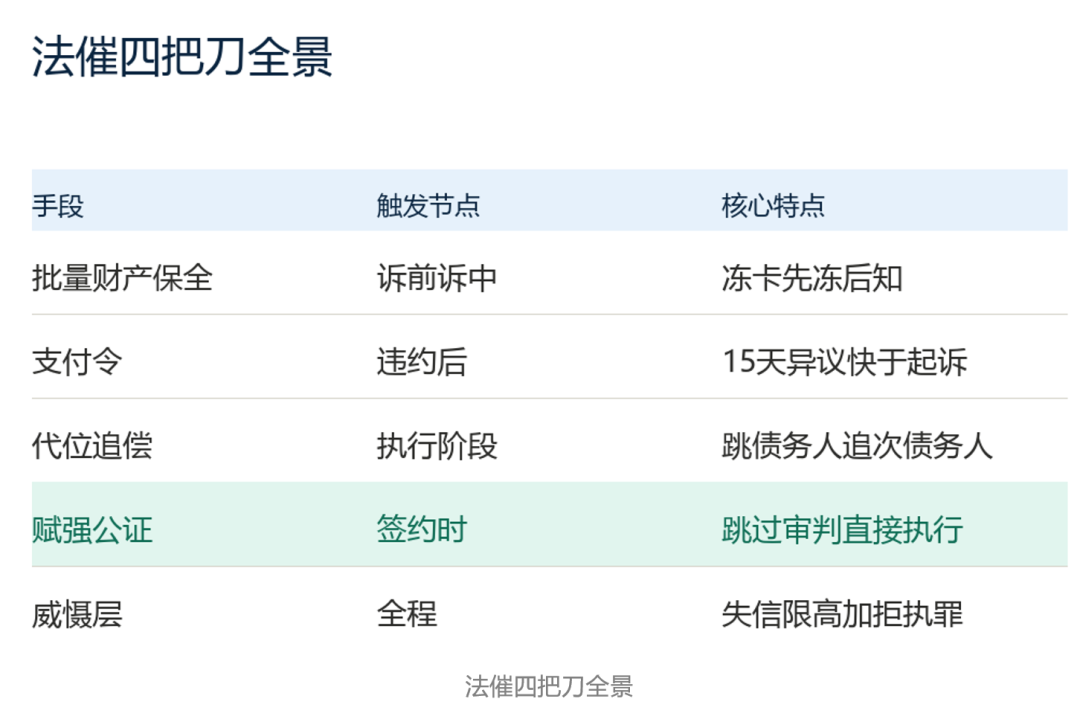
外界常把法催概括成"三把刀":批量财产保全、支付令、代位追偿——并不全面,补上赋强公证才是完整的四把刀。
① 批量财产保全(财保/执保):诉前或诉中向法院申请冻结微信、支付宝、银行卡,先冻后知,是法催最常见的"第一下"。
② 支付令(督促程序):债权人申请,法院发支付令,15天异议期内不提异议即生效、可强制执行,比起诉快得多。
③ 代位追偿(代位权诉讼+到期债权执行):债务人自己不追债,债权人可"跳过去"直接向次债务人主张,把回款链条拉长到第三人。
④ 赋强公证(强制执行公证):被普遍漏掉的关键一刀。签约时(或违约后和解时)办理"赋予强制执行效力公证",违约后不用打官司,直接拿公证书+执行证书去法院申请执行,是比支付令更前置的快通道,在消金、信用卡领域几乎已是标配。
此外还有威慑底座:失信名单、限制高消费、拒执罪——它们不是独立的"刀",而是让四把刀真正有痛感的底座。
关于威慑底座,最高法2026年1月发布会披露硬数据:2025年新纳入失信名单233.98万人次,同时266.96万人次通过信用修复回归市场,信用修复人次已连续7个季度超过新纳入失信人次;全年追究拒执罪4461人;全国执行到位率50.59%,执行到位金额约2.2万亿元。法催能形成威慑,靠的是司法信用惩戒体系在兜底;体系另一侧,也给"诚实而不幸"的债务人留了有序退出通道。
债务加入:不是"不支持",是"从严认定"
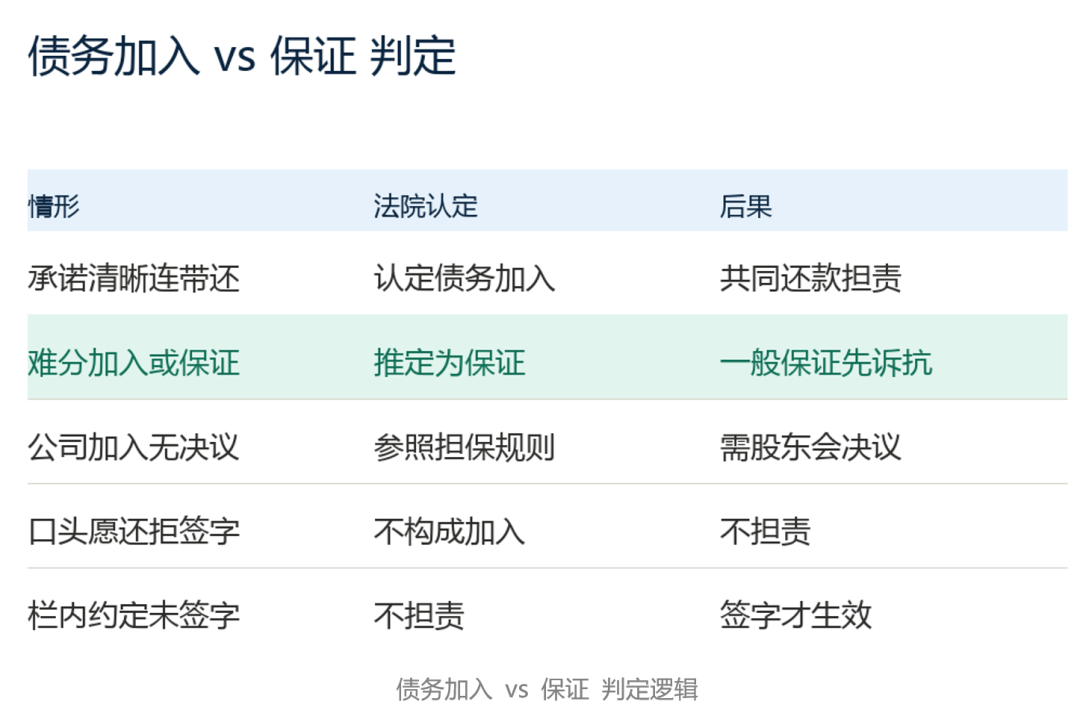
很多人听说"现在法院不太支持债务加入",以为靠"让关联方签个字"加固债权的路子走不通。准确结论是:不是"不支持",是"从严认定",两者天差地别。
《民法典》第552条规定,第三人加入债务,与原债务人承担"连带责任",原债务人并不脱钩。但2021年《民法典担保制度解释》第36条定了一条关键规则:当承诺文件"难以区分是债务加入还是保证"时,法院一律推定为保证(对第三人更有利,因一般保证有先诉抗辩权);第12条还规定,公司对外做债务加入,要参照"为他人提供担保"规则,经决议程序。
2025—2026年裁判口径印证了“从严”体现在意思表示和手续上:意思清晰、手续规范,依然支持——上海嘉定法院(2025)沪0114民初10298号,债务人出具"共同还款承诺书"并写明承担连带还款,法院认定构成债务加入、判共同还款;广东怀集法院(2026)粤1224民初174号,植某向银行出具《共同还款责任承诺书》并明确共同还款,法院同样认定债务加入成立。
但模糊、随意的"签字"不担责——河南高院(2026)豫民申273号点明:仅有保证人在担保栏签字、未明确作出债务加入意思表示的,不认定为债务加入,仍按保证规则处理——这正是"从严认定"在2026年的最新注脚。
一句话:靠"让人随便签个字"扩张债务人的老办法,效果已明显打折。法院保护的是"真实、清晰、合规"的意思表示,而非笼统否定债务加入本身。
"代位执行"其实是两个制度
"代位执行"在实务里被严重混用,其实指向两个完全不同的制度。
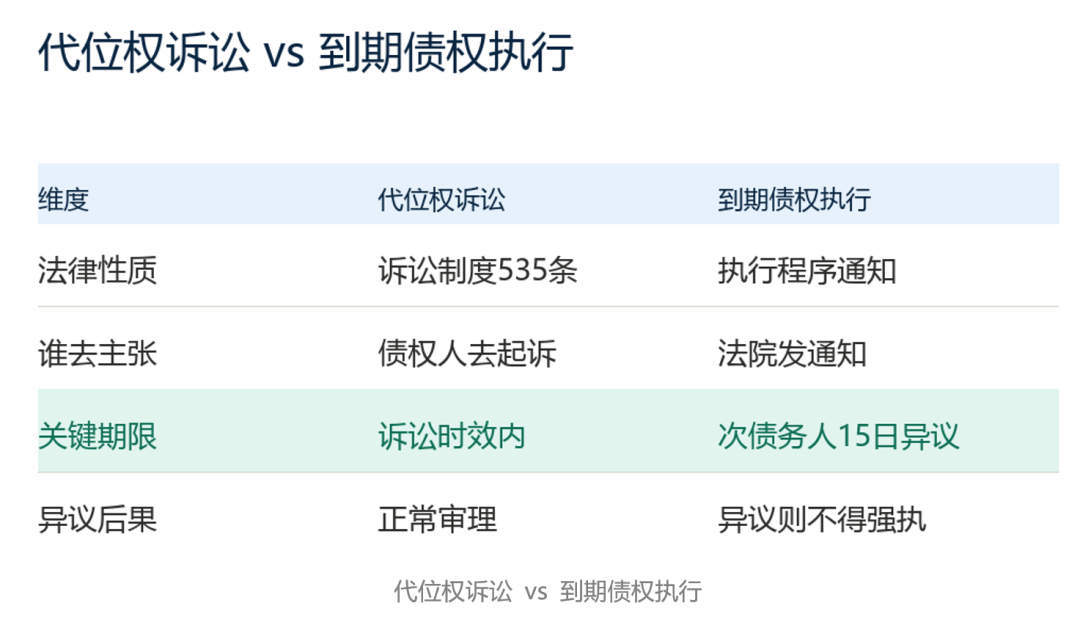
制度一:债权人代位权诉讼(《民法典》第535条),这是诉讼制度。债务人怠于行使自己对别人的债权、影响你的回款,你可跳过债务人,直接起诉"次债务人"。
真实案例:据《人民法院报》2024年11月8日报道,北京一中院员工被拖欠薪资10万元、公司对外享有8万元债权却不去主张,依法提起代位权诉讼胜诉;2026年判例进一步拓宽场景(案号据北大法宝公开判例库):北京二中院(2026)京02民终1027号认可,即便次债务人债权尚处争议未决,只要符合法定条件仍可行使代位权。
制度二:到期债权执行/《履行到期债务通知书》(执行程序),这是执行阶段工具。拿到胜诉判决、进入执行后,法院可向债务人的次债务人发通知,要求其直接向执行法院履行;次债务人收到通知后15日内提出书面异议的,法院不得强制执行,且原则上不实质审查异议是否成立。真实案例:河南鹿邑法院2026年3至5月办理的一批案子,次债务人未提异议,顺利执结16万元;广东高院2026年7月1日发布的解答,对到期债权执行中的三类情形作了细化。
本质区别在于,代位权是"你去起诉",到期债权执行是"法院发通知让次债务人直接还"。另提醒常被忽略的一点:《民法典》第546条规定,债权转让未通知债务人的,对债务人不发生效力,借款人可据此提异议。
赋强公证:签约时就把回款路锁死
赋强公证和前三者的逻辑都不一样:它是"签约即埋雷",把回款路径在借款发生时就提前锁定。
依据《民事诉讼法》第245条,对依法赋予强制执行效力的公证债权文书,一方不履行的,对方可直接向法院申请执行,不必经过审判。最高法相关批复进一步明确:当事人就该文书内容有争议直接起诉的,法院不予受理;最高法(2014)民二终字第199号判决讲透:强执公证、生效判决、仲裁裁决,是三类"平行"的执行依据,选了公证这条路,就等于放弃了诉讼这条路。
这不是纸面制度,2025—2026年基层实践已铺开:福建永安“调解+赋强公证”机制,一起14万元纠纷4天办结,已出具赋强公证书37份;成都蜀都公证处与工行合作“调解+赋强”,截至2026年2月受理132件;山东桓台县法院(2026)鲁0321执1267号,银行凭公证文书直接申请强制执行、裁定冻结划拨,是“跳过审判”被实际执行的样本。
但这把刀也有两面:程序瑕疵会直接导致不予执行——西安未央区法院(2026)陕0112执3259号,因缺少被执行人到场证明等要件,裁定不予执行。它是快通道,不是无风险通道。
从催收到转让:2026年的"处置双轨"
如果只看到"法催崛起",会漏掉另一半更值得关注的趋势:当法催也扛不动小额、分散、难诉的资产时,机构正把这类债权"打包转让"出场。
消金界此前报道,2026开年首月,4家消金公司便在银登挂牌超110亿元不良资产,同比激增近7倍。
由此看出,2026年的不良处置,正分化为"双轨"——能诉、有产的债走司法催收;小额、分散、难诉的债走批量转让。催收作为一个独立环节,正被两端分流;中间那批"值得诉"的资产,又倒逼机构在贷前把"可诉性"写进风控模型。
往前看,法催常态化+转让窗口期,会从三个方向反作用于信贷本身:自营催收成标配、贷前风控前移;法催成本(公证费、诉讼费、执行费)显性化,倒逼定价与利差;行业强制迁移——从"谁人多"到"谁合规、谁高效、谁有司法与科技能力"。据行业统计,2025年催收市场约560亿元、同比+12.3%;但胜负手已变——智能外呼日均可拨1000通、头部AI系统约45%自动化催收,AI与司法闭环能力正取代人海成为分水岭。
同时,法催扩权与债务人保护,正在同步推进——央行2025年底推出一次性信用修复政策,对2020—2025年间单笔不超1万元、按期足额偿还的逾期信息不予展示,给"诚实而不幸"的人留了出路。治理的辩证法,从来不是一边倒。
这一趋势,给信贷链条上的产品、风控、贷后与法务带来的启示是:
对产品/运营来说:好催收是设计出来的。在合同与流程里前置写好管辖条款、电子签名与电子存证(满足留痕)、债权转让通知条款(《民法典》第546条,未通知对债务人不生效)、把赋强公证嵌入签约流程、确保数据留痕可满足监管报送。
对风控/贷前来说:把"可诉性"纳入产品设计评审,而非出不良再补救;算清自营催收与委外的账,合规红线踩了罚则很重;法催与转让成本会推高不良处置支出,应反向写进贷前定价假设。
对贷后/法务来说:作业方式从"话术施压"转向"法律程序操作"。熟悉四种工具的触发条件和材料清单(保全申请书、支付令申请、赋强公证执行证书、代位权证据链);把证据链和留痕做扎实,满足"亮身份工号+全程留痕"要求;遇"代理维权"灰产,走正式渠道,不与之纠缠。
非常感谢您的报名,请您扫描下方二维码进入沙龙分享群。
非常感谢您的报名,请您点击下方链接保存课件。
点击下载金融科技大讲堂课件本文系未央网专栏作者发表,属作者个人观点,不代表网站观点,未经许可严禁转载,违者必究!首图来自图虫创意。
本文为作者授权未央网发表,属作者个人观点,不代表网站观点,未经许可严禁转载,违者必究!首图来自图虫创意。
本文版权归原作者所有,如有侵权,请联系删除。首图来自图虫创意。
 京公网安备 11010802035947号