


本文共字,预计阅读时间。
当上市不再能带来融资便利,反而要持续付出合规成本、承受估值折价,上市本身就成为了一种负担。
对照净资产来看,这更是近乎出清的地板价——按此计算全部ADS总价约2.23亿美元,而公司二季度末账面现金储备就达2.89亿美元;对应每份ADS净资产约31美元,要约价不足其五分之一。
如果说小赢科技的折价还有交易方的「精打细算」,那么乐信收到纳斯达克的「退市预警」则更加令人唏嘘。
因为ADS收盘价连续30个交易日低于1美元,乐信需在180天内恢复合规。但截至11月9日收盘,乐信股价不到0.7美元,较发行价跌去逾九成,总市值仅1亿美元出头。
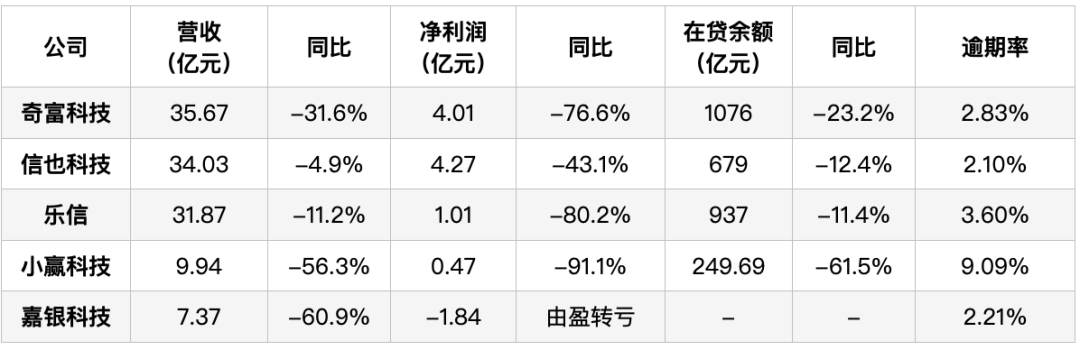
如果把目光投向更多金融科技上市公司,过去一年,包括奇富科技、乐信、信也科技、小赢科技、嘉银科技以及宜人智科等在内,股价普遍下跌50%以上,部分平台的股价跌幅高达80%-90%。
距离2025年10月1日「助贷新规」(注:《关于加强商业银行互联网助贷业务管理 提升金融服务质效的通知》,金规〔2025〕9号)正式落地刚满一年,助贷行业的规模、结构、利润与格局正被全面重塑。
作为助贷行业的「主力军」,这些金融科技上市公司股价跌跌不休的背后,是整个行业的「剩余价值」正被重新掂量。
跌跌不休的业绩
过去这些年,助贷平台的收入模式主要有两种:
一是轻资本模式,即平台主要负责获客、风控辅助与贷后运营,按照事先约定比例收取撮合服务费、技术服务费,但不提供任何显性或隐性兜底,信用风险主要由出资方承担;
二是重资本模式,平台需通过关联融资担保公司为贷款提供连带责任担保,不仅要按照在贷余额计提拨备、持续消耗资本金,一旦出现坏账,还要履行代偿义务。
两种模式其实是长期并存的。当然,上市公司更加青睐前者,因为承担的风险更小、资本消耗更低,收入的确定性更高。
但在实际的业务落地中,除了少数流量巨头能够掌握话语权之外,多数上市平台与金融机构开展合作时,都需要配套关联担保公司提供合规增信。
尤其,在助贷新规落地之后,贷款利率的走低压缩了风险定价空间,银行日益收窄合作,平台想要保住收入,就只能把更多兜底风险留给自己。
但立足于当下的市场环境,这样的模式不仅无法换来增长,反而进一步拖累业绩表现。
就在助贷新规落地后不久,多地消金机构接到窗口指导,要求压降担保增信类助贷占比,部分机构将融担业务占比上限压至25%以下,让本就有限的市场蛋糕进一步「缩水」。
更重要的是,担保业务规模扩张推高了运营成本,随着不良风险的攀升,也带来了风险敞口的扩大,应收账款坏账准备、合同资产等减值计提也同比提升。
典型如嘉银科技,2026年二季度,公司撮合交易量缩水七成以上,在「量价齐跌」的双重暴击下,贷款撮合服务收入仅1.848亿元,同比暴跌88.5%。
同一时间,虽然担保负债释放收入暴涨259.5%,成为当期第一大收入来源,但对应的撮合与服务费用同比大涨超90%。
一边是增量撮合收入快速跳水,一边是存量担保带来的成本与风险持续释放,二者形成「收入锐减、成本高增」的剪刀差。
这不仅影响了上市金融科技平台盈利的质量与确定性,也动摇了资本市场给助贷平台定价的底层逻辑。
讲不下去的估值故事
而影响估值的密码恰恰藏在他们的收入模式里——越是偏向轻资产撮合,就越能弱化金融属性、强化科技标签,拿到更高的估值溢价。
毕竟,在全球范围内,银行业的市净率(P/B)和市盈率(P/E)都长期落后于其他行业,即便它一直是全球利润最丰厚的行业之一。
比如,在那一轮金融科技上市潮初期,也是监管边界尚不清晰的时候,不少平台依托移动互联网的流量红利,就可以撬动数十倍乃至上百倍于自身资本金体量的资金,业务增速动辄超过100%甚至200%,再加上贷款利率相对宽松,ROE长期高于20%。
趣店上市之初市值一度突破百亿美元,也是因为市场愿意为这种「高增长+高利润」的模式买单。
不过,资本的狂欢是短暂的,随着监管趋严、杠杆受限、规模增速放缓,市场开始逐渐回归金融行业的定价逻辑,但科技属性仍带来溢价。
在很长一段时间里,他们的P/B也普遍高于传统银行——平台既能赚息差的钱,也能赚科技服务的钱。
这也是平台为自己贴上「轻资本」、「to B服务」标签的重要原因——无论是可复制的流量获客能力与风控技术能力,还是无风险的服务费收入,都更加接近科技公司的定价逻辑。
时至今日,当高增长的故事已经讲不下去,存量风险持续暴露,账面净资产的「水分」都开始面临质疑—— 拨备计提是否充分、存量不良是否完全暴露,都要打一个问号。
市场的定价逻辑由此退到最保守的「现金+可回收净资产」,也就是当下市场给出的「地板价」与「清算价」。
事实上,当前头部助贷平台的估值,已经跌到了远低于传统金融机构的水平。
比如,几家平台的市净率普遍徘徊在0.2以下,最高的信也科技也没有超过0.3,乐信的市净率更是已经来到0.06。
即便以估值偏低的A股上市银行为参照,平均PB也在0.5-0.7倍区间,显著高于当前助贷平台的估值水平。
「紧箍咒」还在收紧
但对头部平台而言,更核心的冲击来自「市场规则」的系统性重塑——监管全链条的收紧,从根本上改写了行业的盈利模式与增长边界。
2025年10月落地的助贷新规,是这一轮行业调整的起点。
「助贷新规」划定了三条红线:
一是增信服务费全额计入借款人综合融资成本;二是银行对平台运营机构、增信机构实行总行级名单制,名单外不得开展合作;三是银行自主把控核心风控环节,授信审批不得外包。
值得注意的是,「助贷新规」虽然并未直接设定「24%」的利率数值,而是要求综合融资成本符合《最高人民法院关于进一步加强金融审判工作的若干意见》等相关规定,但年化24%的金融贷款司法保护上限构成了行业事实上的定价天花板。
在这条利率红线之下,剔除资金成本、获客成本以及运营成本,再叠加持续走高的风险损失,平台的利润空间被极度压缩。
对于过往深耕下沉客群的机构而言,24%的定价甚至无法覆盖成本。
虽然市场哀鸿遍野,但监管的大网仍然越织越密,没有留下任何灰色地带:
3月,金融监管总局约谈5家头部平台运营主体,直指营销不规范、息费披露不透明等问题;同期发布《个人贷款业务明示综合融资成本规定》,8月正式施行,拆分息费、捆绑会员费等隐性提价手段被彻底堵死;
9月30日,《金融产品网络营销管理办法》正式落地,「秒到账」「低门槛」等诱导营销话术被叫停,多层分销、API导流等获客模式被全面限制,靠信息差赚流量差价的路径被封死;
至此,监管的收紧已经不是「头痛医头、脚痛医脚」的打补丁,而是从定价、获客、增信、风控到资金合作的全链条闭环。
每一只「靴子」落地,都带来了平台的业绩一次下探,也伴随着股价的新一轮下跌。
更重要的是,监管周期尚未走到尾声。按照预期,小贷公司利率将在2027年底前全面压降至4倍LPR,承接平台自营业务的小贷牌照同样面临定价下行压力。
这或许也解释了为什么私有化会在此时出现。
对小赢而言,退市意味着不必再按季披露逾期率,不必向市场解释缩表节奏,也省去了维持上市身份的合规成本——毕竟,即便是为了提振市场信心持续回购股票,也很难改变股价下跌的趋势。
当上市不再能带来融资便利,反而要持续付出合规成本、承受估值折价,上市本身就从收益变成了成本。
小赢的私有化不是第一个,大概率也不会是最后一个。
非常感谢您的报名,请您扫描下方二维码进入沙龙分享群。
非常感谢您的报名,请您点击下方链接保存课件。
点击下载金融科技大讲堂课件本文系未央网专栏作者发表,属作者个人观点,不代表网站观点,未经许可严禁转载,违者必究!首图来自图虫创意。
本文为作者授权未央网发表,属作者个人观点,不代表网站观点,未经许可严禁转载,违者必究!首图来自图虫创意。
本文版权归原作者所有,如有侵权,请联系删除。首图来自图虫创意。
 京公网安备 11010802035947号