


本文共字,预计阅读时间。
导读
21世纪20年代,商业航天产业迈入商业化加速阶段。航天产业原有由国家机构主导的模式逐步变革,众多民营商业航天企业进入运载发射、月球探测、在轨服务赛道,重构地月空间经济版图。Firefly Aerospace(萤火虫航天)作为美国典型商业航天企业,经历破产重组,由单一火箭制造商转型为地月空间全链条航天运输服务商,业务覆盖运载发射、月球着陆、在轨转移服务三大板块。2025年3月,其实现了商业公司月球软着陆,是商业探月领域的里程碑事件。本案例聚焦该企业,探析其在美国商业航天市场中的生存逻辑。
【中国金融案例中心 文:胡畔 编辑:谢彬彬 】
Part 1 公司简介
1.1 公司概述
Firefly Aerospace(萤火虫太空公司)总部位于美国得克萨斯州锡达帕克(Cedar Park, TX),企业前身是2014年创立的Firefly Space Systems。2017年Firefly Space System破产重组,正式更名为Firefly Aerospace。公司的技术与团队承继了Firefly Space Systems,工程师占员工总数的近四成,属于重资产研发企业。股东方面,控股股东为私募股权机构而非创始团队,标志着公司已由创始人主导转入机构资本主导。2025年3月,公司在首次完成商业登月后,于2025年8月采用传统IPO方式在纳斯达克挂牌上市。
公司核心定位是端到端地月空间运输服务商。区别于多数商业航天企业只聚焦火箭发射,或者只做深空航天器的单点业务模式,Firefly Aerospace构建了"地球发射 地月转移 月球表面作业 在轨运维"完整业务链条,向客户提供一体化航天任务解决方案,减少客户对接多家供应商带来的集成风险、成本损耗与协调成本。具体而言,公司核心产品矩阵包含三类:火箭(Alpha中型运载火箭、Eclipse新一代中型可回收运载火箭);月球着陆器(Blue Ghost);轨道转移飞行器(Elytra系列)。客户群体可分为政府机构与商业客户,政府端以美国宇航局(NASA)、美国太空军(USSF)、美国国家海洋和大气管理局(NOAA)为主;商业端面向卫星运营商、其他商业航天企业。公司现阶段尚未实现盈利,高度依赖政府合同订单,同时持续拓展商业客户市场。
1.2创始团队
Firefly Aerospace前身Firefly Space Systems成立于2014年3月,联合创始人包括Thomas Markusic、Eric Salwan、Michael A. Blum、P.J. King以及Max Polyakov,不同创始成员拥有航天工程、商业运营、风险投资等差异化背景,构成了企业早期技术与商业基础。
表1 Firefly Aerospace创始团队概况
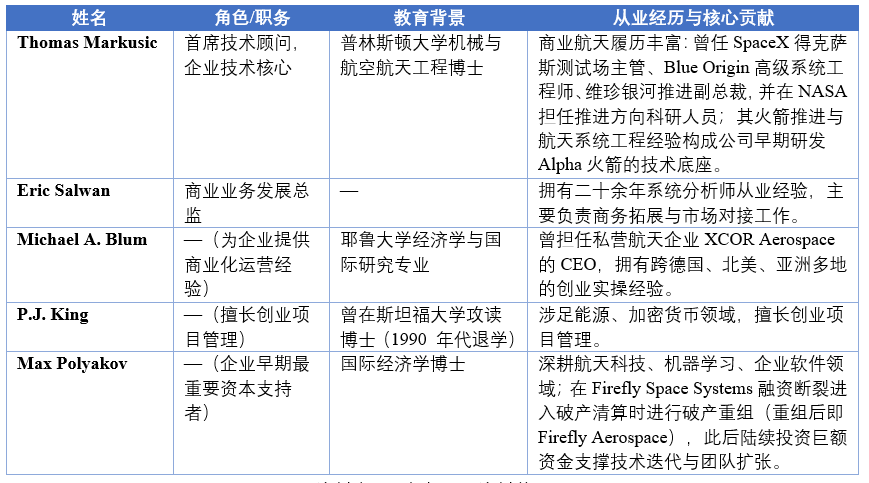
资料来源:根据公开资料整理
1.3 发展历程
- 初代创业与破产清算(2014-2016)
2014年3月,Firefly Space Systems在加州成立,公司愿景是为小载荷提供高性价比的太空入轨通道。团队快速完成了Alpha火箭初步设计,并在2015年完成发动机热试车试验。同年,公司遭遇维珍银河提起的商业秘密诉讼--指控时任CEO的Markusic作为其前雇员,利用原任职期间获取的商业秘密与保密信息开展创业项目。这场官司使得公司融资受阻,经营陷入困境。2016年底,公司启动全员强制休假,随后进入破产清算程序(据Contrary Research报告)。初代Firefly就此落幕,只留下发动机、火箭图纸等硬件资产和相关知识产权。
- 资产收购与技术重建(2017-2021)
2017年3月,乌克兰裔企业家Max Polyakov通过旗下风投基金Noosphere Ventures以3000万美元收购Firefly Space System破产清算后的全部资产,重组为Firefly Aerospace,并落户得克萨斯州锡达帕克。在随后的四年间,Polyakov以自有资金累计投入超2亿美元,重建技术团队,重启Alpha火箭研制。重生后的Firefly一边迭代Alpha运载火箭,一边布局月球着陆业务,随后成功入选NASA CLPS(商业月球载荷服务)计划供应商名单。
2020年底,Max Polyakov主动退出Firefly Aerospace的董事会和日常运营管理,但美国外国投资委员会(CFIUS)依然以国家安全为由于2021年11月致信Max Polyakov,要求其出售通过风投基金Noosphere Ventures持有的Firefly Aerospace约50%的股份。面对压力,Max Polyakov不得不出售股份,离开Firefly Aerospace。
同年,Alpha火箭执行首飞任务,发射升空2分30秒后发生爆炸。一级发动机发生电气故障并关机,造成火箭在超音速飞行阶段失控,首次发射宣告失败。
- 技术迭代与商业订单落地(2022-2024)
2022年10月,Alpha第二次发射成功入轨,Firefly Aerospace宣布自己成为"美国首家第二次发射即入轨的商业航天公司"。然而本次发射存在明显缺陷,7 颗卫星部署轨道偏低,大部分卫星一周内便再入大气层,属于部分失败。同年,Firefly Aerospace与全球第三大军火商Northrop Grumman建立深度合作,联合开发中型可回收运载火箭MLV(后命名Eclipse)。
2023年是Firefly Aerospace业务快速突破的一年:6月收购Spaceflight Inc.,填补了自身在轨转移、载荷部署方面的能力短板;9月为美国太空军执行VICTUS NOX快速发射任务,仅用27小时完成全流程发射,大幅刷新此前21天的行业记录,也是Alpha火箭首次完全成功发射,后续还拿下多项美军快速响应发射合同。但同年12月执行第四次发射任务时,因导航控制软件故障,未能将美国军工巨头--洛克希德·马丁公司(Lockheed Martin)的载荷送入预定轨道,发射部分失败。
2024年7月,公司执行NASA的发射任务,搭载8颗立方体卫星,发射圆满成功。
综合四年五次发射数据:2次完全成功、2次部分失败、1次彻底失败,既证明 Alpha Block I火箭具备入轨能力,也凸显其整体可靠性不足、系统稳定性欠缺的问题。
- 里程碑突破与公开上市(2025年至今)
2025年1月,Firefly Aerospace的Blue Ghost着陆器搭乘SpaceX猎鹰9可回收火箭发射升空;3月2日成功着陆月球危海。该着陆器搭载10台NASA载荷,任务合同总额1.021亿美元。着陆器在月面持续工作14天,并经受5小时月夜环境考验,完成全部17项任务目标,回传约120GB数据,为截至当时时长最长的商业月面探测任务。
2025年4月,Alpha(Block I型)火箭搭载洛克希德·马丁公司的试验卫星在级间分离阶段出现故障,二级发动机受损、推力大幅衰减,载荷未能达到入轨速度,发射失利。FAA要求开展事故调查,Alpha火箭暂停发射等待复飞许可。
在此背景下,Firefly Aerospace于2025年8月7日在纳斯达克挂牌上市。
2026年3月,Alpha(Block I型)火箭复飞,搭载洛克希德·马丁公司的演示载荷。此次试飞旨在验证Block II型火箭将要采用的多项系统组件,也是Block I型的最后一次发射。此次发射取得了成功。
1.4 上市前融资历程
Firefly Aerospace自2014年创立以来,经历多轮私募融资,累计募资7.466亿美元,企业估值伴随业务里程碑实现持续抬升,融资资金主要用于运载火箭研发、航天器制造、产线扩建、新产品硬件验证与并购业务。
表2 Firefly Aerospace上市前融资历程
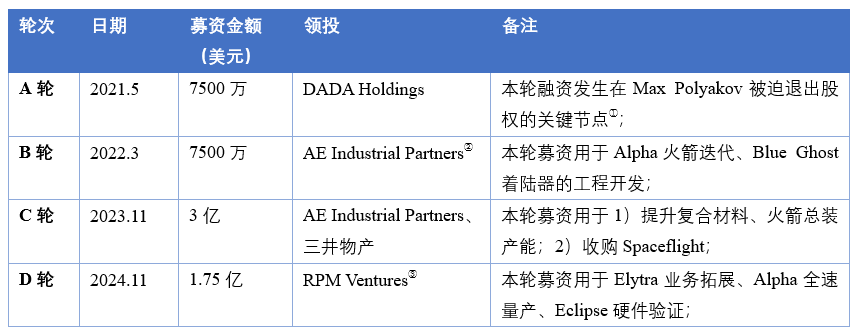
注①:DADA Holdings入场实现了Firefly的股东结构重塑,为企业对接美国政府订单提供资本基础。同期完成1亿美元二级市场交易,同样由DADA Holdings主导,完成老股东股权置换,进一步稀释Polyakov原有股权;
注②:AE Industrial Partners是美国航空航天防务领域知名投资机构;
注③:此次融资系超额认购,新增GiantLeap Capital、Human Element等机构,从投资意向书到完成交割仅用时两个月,投后估值超过20亿美元。
在完成D轮融资后,Firefly Aerospace估值达20亿美元。该估值水平处于商业航天中等区间,对比行业标杆存在明显差距:彼时SpaceX估值已超千亿美元;同赛道的火箭发射服务和航天器制造商Rocket Lab(上市公司)在2024年11月市值约为135亿美元;单一月球服务商Intuitive Machines市值约11亿美元。Firefly估值低于头部企业,主要因其火箭发射业务可靠性仍在验证,收入高度依赖政府订单,尚未实现规模化盈利;但相比专注单一月球着陆的企业,Firefly具备"发射+航天器"完整产品矩阵,具备长远的想象空间。
Part 2 商业模式
2.1 核心产品体系
区别于多数商业航天企业"单一产品对外销售"的模式,Firefly Aerospace覆盖火箭发射(Alpha、Eclipse)、月球着陆(Blue Ghost)、在轨飞行(Elytra)三大产品线,依靠垂直整合制造,面向政府和商业客户提供完整任务包,客户可以选择一家服务商完成从地面到月球表面全部任务,降低多方协同成本。
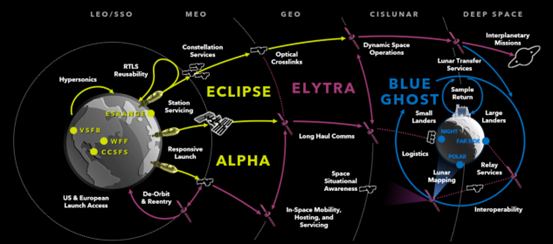
图1 Firefly Aerospace产品体系
(图片来源:Firefly Aerospace官网)
2.1.1 火箭发射产品线:Alpha、Eclipse
Alpha系列运载火箭:属于中小型运载火箭,近地轨道(300km)运载能力1030kg,地球同步轨道(500km)运载能力630kg,单次发射报价1500万美元。火箭总长29.5米,整流罩直径2.2米;一级配置4台Reaver发动机,二级配置1台Lightning发动机,采用液氧/煤油推进器。该火箭定位填补500~2000kg载荷区间市场空白,可提供专属发射与拼车共享发射两种模式,支持按需快速发射,能够在 24 小时内完成载荷封装、箭星对接及发射流程,适配国防应急发射场景。其核心价值在于解决行业痛点--部分客户载荷重量超出小型运载火箭运力上限,但又不足以填满大型运载火箭,只能选择缩减载荷规模,或是高价采购大型火箭闲置运力。但Alpha系列火箭历史上多次出现发射故障,可靠性仍需更多飞行试验加以验证。
Eclipse系列运载火箭:属于可回收中型运载火箭,与诺斯罗普·格鲁曼联合开发,计划2026年实施首飞,核心亮点为可回收助推器。该火箭近地轨道运力16300kg,地球同步转移轨道运力3200kg,地月转移轨道运力2300kg;箭体总长59米,整流罩直径5.4米。一级配置7台Miranda发动机,二级配置1台Vira发动机。箭体与贮箱大量采用高强度轻量化碳纤维复合材料,有效削减结构自重;助推器支持返回发射场垂直着陆复用,目标最高降低50%发射成本,对标SpaceX猎鹰9号火箭。业务方向聚焦国家安全任务、大型商业卫星星座部署及深空探测项目,火箭的生产与测试工作统一布局于得克萨斯火箭发射场。
2.1.2 月球产品线:Blue Ghost月球着陆器
Blue Ghost着陆器最多可向月球表面运送240kg有效载荷;若搭配Elytra轨道转移飞行器,可向月球轨道投送2700kg载荷。着陆器可提供400W载荷供电,太阳能板支持侧向安装或者甲板上方展开。其核心差异优势在于具备月球月夜长期工作能力,可耐受月夜 180℃极端低温与连续14天无光照的严苛环境。
通信能力方面,下行(数据下载)平均速率6Mbps,峰值10Mbps;上行(指令上传)平均速率0.2kbps,峰值2kbps,上行通信能力较弱。该着陆器一号任务于2025年3月在月球危海实现成功软着,交付10台NASA载荷,完成商业公司首次月球成功软着陆。
企业位于得克萨斯州锡达帕克的工厂,承担任务运行与载荷集成功能,拥有5万平方英尺航天器总装厂房、两套任务控制中心及ISO-8洁净间,可并行开展多台着陆器的总装集成工作。目前该公司已获得NASA多份CLPS合同,规划2025年、2026年、2028年三次月球探测任务。
2.1.3 在轨产品线:Elytra空间效用飞行器
Elytra轨道转移飞行器包含Dawn、Dusk、Dark三个型号,分别适配近地轨道、地月空间等不同任务场景,可执行卫星部署、在轨托管、轨道机动、离轨销毁与空间态势感知等业务;同时搭载太空边缘计算能力,能够在星上实时处理传感器数据,降低海量数据回传对通信带宽的压力。飞行器配备Klepsydra AI导航系统,支持星上实时姿态确定与导航解算。该系列产品暂未独立执行任务,但核心技术源自Alpha火箭与Blue Ghost着陆器,已获得一定程度验证。
- Elytra Dawn:适配近地轨道,可由Alpha火箭快速发射,支持拼车载荷部署与在轨托管,重点服务紧急快速任务。
- Elytra Dusk:性能更强,支持近地轨道到地球同步轨道大范围轨道机动,提供在轨重定位、空间态势感知、离轨处置等在轨服务。
- Elytra Dark:面向持久轨道基础设施,覆盖低地轨道、月球轨道甚至星际转移任务,环境耐受能力优异,支持多航天器协同组网与高级在轨服务。
2.2 监管环境
Firefly Aerospace面临多重监管约束,其中地缘与国家安全相关监管是最具特殊性的风险来源。
- 美国外国投资委员会(CFIUS)监管:公司历史上因外资背景,被要求大股东完全退出。该事件充分说明,商业航天作为国家安全关联产业,外资股权会受到严格审查,外资持股会直接影响企业获取政府合同的资质。
- 美国联邦航空管理局(FAA)监管:商业火箭及航天器发射活动须获得FAA发射许可,单独发射任务独立审批,许可推进进度将制约发射计划。
- 美国宇航局、国防部采购制度约束:政府订单采用严格的里程碑验收制度,企业需完成既定技术节点后才能获取对应阶段款项;同时受《国际武器贸易条例》(ITAR)管控,技术与硬件出口受到严格限制,对其海外市场拓展形成约束。
尽管存在多重监管限制,但基于美国持续推行商业航天外包政策,行业整体发展环境向好。比如,CLPS项目就是政府释放月球探测任务给私营企业,为Firefly提供保底订单来源。此外,美国太空军大力推进响应式快速发射能力的建设,Firefly的Alpha火箭契合该政策方向,收获显著的政策红利。
2.3 目标客户
Firefly Aerospace的客群主要分为政府机构客户、商业客户两大板块。政府客户是现阶段收入基本盘,商业客户处于增长阶段。
- 政府机构客户
美国宇航局:是Firefly最核心的客户,依托CLPS商业月球载荷项目,公司已累计拿到2.28亿美元月球交付合同,包括2028年1.79亿美元的Gruithuisen Domes月球探测任务,Blue Ghost一号任务合同金额1.021亿美元。
美国国防部、太空军:Firefly具备24小时级快速发射能力,可满足应急部署,获得相关单位关注。公司依托Victus Nox应急发射验证任务的成功,拿到多项发射订单。
美国国国家海洋和大气管理局:签订了QuickSounder环境监测卫星发射合同。
- 商业客户
商业卫星运营商:面向500~2000kg中等载荷客户,这类载荷超出小型运载火箭运力上限,又无需动用大型火箭。代表合作包括与Spire Global签署多份Alpha火箭发射协议,用于Lemur卫星星座部署;与美国军工巨头L3Harris Technologies签署最高20次发射协议,并向洛克希德·马丁公司承诺至2029年提供15次发射服务。
其他商业航天企业:覆盖存在轨道转移、载荷部署、在轨托管等在轨服务需求的市场主体。公司完成对Spaceflight的收购后,进一步拓展了该领域客户资源。
目前,Firefly的收入主要源于政府合同,但政府采购流程复杂,销售周期漫长;商业客户板块正在快速扩张,未来可以优化收入结构,降低对政府采购的依赖。
2.4 盈利情况
截至2025年末,Firefly Aerospace尚未实现盈利,处于商业航天企业的典型成长阶段。公司2025年全年营业收入达1.599亿美元,同比增长163%,收入增长动能较强;但受高额研发、生产及人力成本影响,仍持续产生营业亏损。企业订单储备充足,但由于多数收入需按项目里程碑分期确认,无法一次性计入营收,因此账面收入与实际现金流存在时间错配。
公司收入来源主要分为四类:一是运载火箭发射服务,Alpha火箭单次发射报价1500万美元;二是月球着陆器整机交付与月球任务总包服务,典型项目为NASA CLPS合同;三是Elytra在轨服务,包含卫星部署、在轨托管、轨道转移、离轨处置等业务;四是机构研发合同,即航天器研发里程碑款项。其中,航天器解决方案板块为主要收入来源,发射服务营收占比较低。
成本结构方面,研发投入占比较高,火箭、着陆器、Eclipse、Elytra均处于迭代阶段;垂直一体化生产模式带来厂房、设备、材料成本;叠加700余名技术人员的人力成本,以及发射场地、洁净厂房、任务控制中心等基础设施的折旧与运维成本,构成了企业的核心成本项。
商业航天重资产、长周期的属性,决定了企业需实现较高发射频次与航天器批量交付,逐步摊薄固定成本,才有望实现盈利。公司管理层给出2026年营收指引为4.2~4.5亿美元,增长预期主要来自Alpha发射任务、Blue Ghost月球任务、Elytra在轨服务及机构研发订单。但盈利兑现时间仍存在不确定性,高度取决于产品可靠性、项目交付进度及订单落地情况。
Part 3 竞争分析
3.1 竞争优势
- 端到端一体化业务闭环
Firefly是全球为数不多同时拥有自研运载火箭、月球着陆器、轨道转移飞行器完整产品线的商业航天企业。多数同业厂商仅可单独提供发射服务或月球着陆装备。公司能够向客户提供从地面发射直至月面运行的全链条一体化解决方案,减少客户多方对接带来的系统集成风险,构成核心差异化竞争力。其Blue Ghost着陆器支持月球月夜长期工作,不同于多数仅能在月昼工作的着陆设备,在CLPS项目竞标中形成产品特色。2025年,公司成功实现商业企业首次月球软着陆,积累关键飞行履历,建立行业品牌公信力。
- 响应式快速发射能力
依托Alpha火箭完成的Victus Nox任务,Firefly验证了24小时级应急发射能力,可适配快速补网等任务需求,由此获得相关机构发射订单,构建起独特的细分赛道壁垒。垂直整合制造与硬件通用化
企业采用垂直一体化生产模式,碳纤维构件实现内部自研自产,降低对外供应链依赖;火箭、着陆器、Elytra轨道飞行器之间大量复用航电、推进等硬件组件,摊薄研发投入,加快产品迭代速度。同时通过收购Spaceflight Inc,快速补齐在轨服务业务能力,缩短业务培育周期。
- 政府客户背书,订单储备充足
作为NASA CLPS项目签约供应商,公司持有多项月球任务合同;相关国防与太空机构构成稳定客户来源。政府订单不仅持续贡献现金流,也为产品提供在轨飞行验证机会,为后续商业市场拓展积累资质与项目经验。
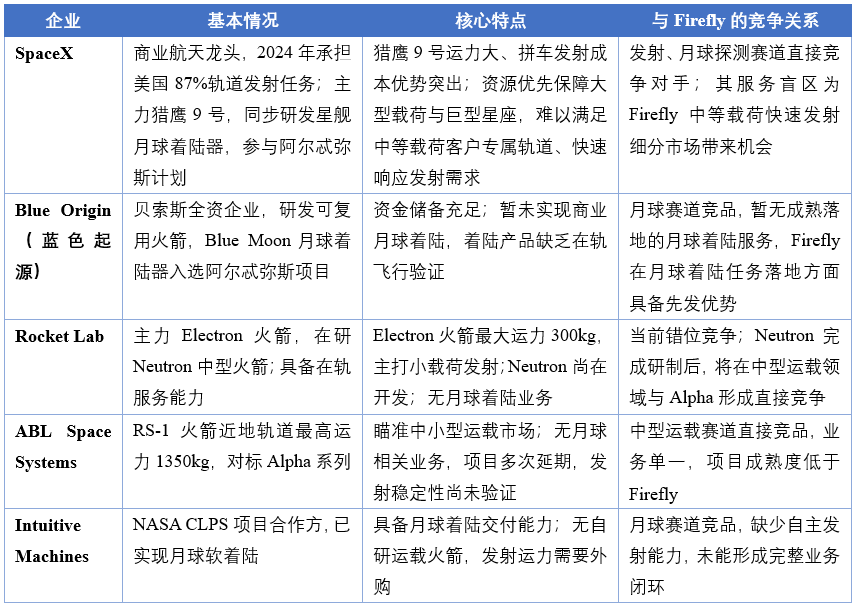
表3 Firefly部分竞争对手列比
数据来源:根据公开资料整理
3.2 核心风险
- 火箭发射可靠性与新产品验证风险
Alpha火箭历史上多次出现发射失利,每次故障都会造成直接经济损失,削弱客户信心并推迟项目交付。虽然产品经过多轮迭代,但累计成功飞行样本偏少,可靠性尚未得到充分验证,是企业最核心经营风险。Eclipse 中型可回收火箭、Elytra 轨道转移飞行器截至2026年9月均未完成首飞,相关技术尚未经受在轨飞行检验,存在不确定性。
- 收入结构集中,高度依赖政府订单
当前公司营收主要来源于NASA、国防部等机构合同,商业客户贡献收入占比偏低。政府采购流程周期较长,预算调整、项目里程碑验收不达预期等因素,均会影响收入确认节奏;同时商业航天领域的政府采购存在政策变动带来的潜在风险。
- 资本消耗高,尚未实现盈利
Firefly的业务属于重资产模式,研发、制造与人力开支规模较大,企业持续处于大额亏损状态,依赖外部资本持续投入维持运营。若资本市场融资环境收紧,将直接限制产能扩张以及新产品研发进度。
- 头部竞品具备显著规模与成本优势
SpaceX凭借高频次发射与可复用火箭技术形成规模效应,单位发射成本优势突出;Rocket Lab 已上市多年,资本体量更大。Firefly 在发射产能、单位成本、资本实力方面均处于相对弱势。
Part 4 总结与展望
Firefly Aerospace的成长历程,是美国商业航天浪潮下极具代表性的样本。企业从破产清算状态,依靠资本注入、技术团队积累,完成重生,跳出多数商业航天企业单点业务的路径,构建"发射 在轨 月球"端到端的完整地月运输服务链条,抓住中等载荷发射缺口、商业月球探测两大市场机遇,完成人类历史上首次商业公司月球成功软着陆,取得行业里程碑式成就。
企业商业模式的核心价值在于垂直整合与一体化任务总包,解决航天任务中多供应商协同带来的高成本与高风险;同时也继承重资产航天企业的固有矛盾:技术研发投入巨大,产品可靠性需要大量飞行次数持续验证,高度依赖政府订单,尚未实现盈利。
企业面临的现实挑战同样突出:Alpha火箭历史发射故障暴露可靠性短板;Eclipse、Elytra新产品尚未完成首飞;收入结构对政府合同依赖较强;同时商业航天赛道竞争激烈,SpaceX等强有力的竞争对手拥有规模与成本优势,地缘国家安全监管持续约束资本与业务拓展。
Firefly Aerospace的发展折射出商业航天产业底层逻辑:商业航天企业不只是技术研发主体,同时需要处理资本周期、政府采购规则、国家安全监管等多重约束;技术里程碑不等于商业成功,即便完成登月这样重大技术成就,企业依旧需要持续解决产品可靠性、规模化量产、商业化盈利等现实命题。地月经济尚处于产业早期,Firefly未来发展,取决于火箭可靠性持续改善、新产品飞行验证落地、商业客户拓展进度,以及资本市场、政府政策环境的多重变量。
非常感谢您的报名,请您扫描下方二维码进入沙龙分享群。
非常感谢您的报名,请您点击下方链接保存课件。
点击下载金融科技大讲堂课件本文系未央网专栏作者发表,属作者个人观点,不代表网站观点,未经许可严禁转载,违者必究!
本文为作者授权未央网发表,属作者个人观点,不代表网站观点,未经许可严禁转载,违者必究!
本文版权归原作者所有,如有侵权,请联系删除。
 京公网安备 11010802035947号