


本文共字,预计阅读时间。
养老年金险的产品推荐,先别急着看年领金额。更稳妥的顺序是:先做一张“领取—交费—责任”核对表,把领取开始日、保险期间、交费期间、合同写明的利益、非保证红利、合同边界写清楚,再去看具体产品。年领金额只是这张表里的一行,它回答不了这笔钱能不能按时到账、能到账多久、哪些部分不保证。
一、多数人只做了一半
多数人选养老年金险,只做了前半段:找一份演示表,看每年能领多少,再挑年领数字更高的一款。这个动作有一个隐含假设——两款产品的投保年龄、交费期间、领取开始日、保险期间均一致。假设不成立,两个数字就不在同一口径上,放在一起也读不出结论。两款产品的年领金额,只有在这些条件调成同一口径之后,放进同一张表里才有意义。
后半段是核对:这笔钱从哪一年开始领,领到哪一年;交费期是否与退休节点错开;哪些利益写进合同,哪些来自非保证红利;如果中途身故、退保、忘记交费,合同怎么处理。前半段决定“看起来领多少”,后半段决定“实际能不能用”。
截至2025年末,全国60周岁及以上老年人口32,338万人,占总人口的23.0%(民政部、全国老龄办《2025年度国家老龄事业发展公报》,2026年7月31日发布)。退休后的现金流不是从零开始,而是从“收入减少、支出继续”的缺口开始。先算缺口,再选产品,顺序不能倒。
二、五层核对框架:每一层交出一个输出物
把选产品拆成五层,每层只回答一个问题,并且交出一个可以放进档案袋的输出物。五层不是五个产品卖点,而是五次核对;任何一层没有输出物,后面的核对就没有共同口径。
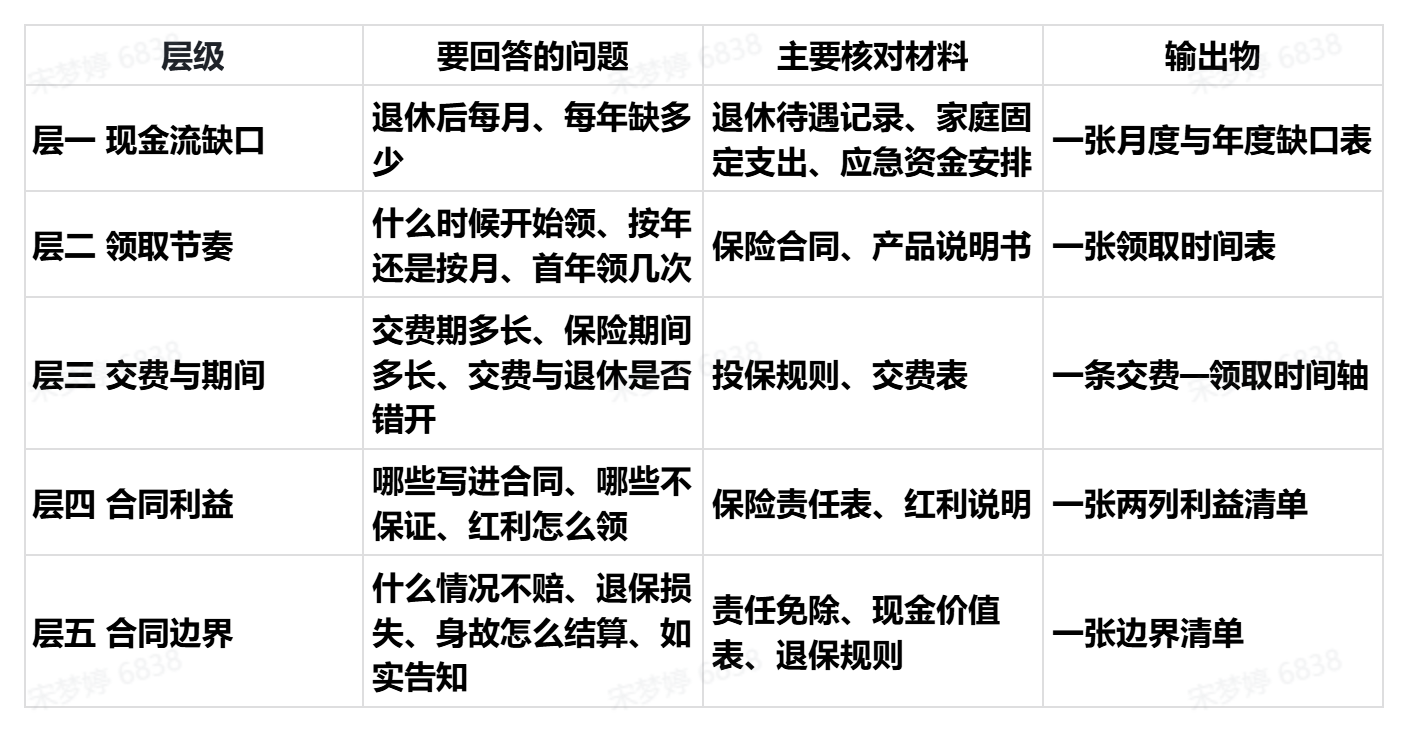
这五层不是按产品类别分的,而是按决策的断点分的:缺口没算清,谈领取没有意义;领取时间没定,谈交费没有意义;交费没对齐,谈利益没有意义;利益没分列,谈边界没有意义;边界没核完,谈产品就是空的。每一层都有一个输出物,输出物不到位,下一层就不成立。
三、先把时间结构算清楚:缺口、领取、交费
层一:先算缺口,不要先看产品
层一要做的,是把“想买一份养老险”翻译成“每月缺多少、每年缺多少”。收入端看退休待遇、租金、子女赡养等稳定来源;支出端分日常开支和年度大额支出,日常开支包括吃穿用度、水电物业、常规用药,年度大额支出包括体检、牙科、照护、探亲旅行。两边的差额,才是需要养老年金补的部分。
工具不需要复杂:一张纸分两列,左边写“每月固定收入”,右边写“每月固定支出”,再列一项“年度一次性支出”。先留出应急资金,再安排长期资金;应急资金没有留够,长期年金的交费就会变成压力。
使用提示有一条:不要把非保证红利算进缺口。红利是不保证的,某些保单年度可能为零,实际以公司每年公布的分红情况为准。缺口只能用合同写明的利益去补,补不上的部分,再考虑降低支出、延长交费或调整领取安排。
输出物是一张缺口表:月度缺口多少、年度缺口多少、缺口从哪一年开始、需要持续多少年。没有这张表,后面看任何产品都只是“感觉合适”。
层二:把领取时间表写出来
层二要回答:从哪一天开始领、按年还是按月领、领到哪一年。这些动作都写在合同里,不写在演示表里。先看“养老年金开始领取日”,再看领取频率,再看“保险期间”。
以阳光人寿颐享金升养老年金保险(分红型)(以下简称“颐享金升”)为例,养老年金开始领取日是保险合同犹豫期满的次日;犹豫期为签收合同之日起15日。按年领取的,第1个保单年度内有两笔养老年金:犹豫期满次日一笔,第1个保单周年日一笔;其后每个保单周年日一笔。按月领取的,月领金额为基本保险金额的8.4%。8.4%是月领金额占基本保险金额的比例,是给付计算方式,只是给付金额的计算方式,不代表资金回报,也不代表额外多出一笔钱。
保险期间可选20年、25年、30年,或至被保险人年满106周岁后的首个保单周年日零时止。领取时间表要把这些期间分别对应到年龄上:选20年,领到哪一年;选至106周岁,领到哪一年。只写“终身领取”不准确,这款产品的合同表述是“至被保险人年满106周岁后的首个保单周年日零时止”,并非无条件终身。
首笔养老年金是保费按合同约定开始的回流,金额远低于累计已交保费,不是额外多出的一笔钱。把首笔年金当成“很快拿回全部保费”,是把领取节奏误读成了资金返还。
输出物是一张领取时间表:起领日、领取频率、首年领取次数、保险期间届满日。每一格填完,才能判断这笔钱能不能接上缺口表里的时间。
层三:交费期与保险期间要对齐
层三要把交费安排在退休前后能承受的区间里。交费期太长,退休后还要继续交费,现金流会被反向占用;交费期太短,当期压力大,可能挤占应急资金。判断标准不是“越短越好”,而是“交费期结束的时间,是否早于或同步于你用钱的时间”。
颐享金升的交费方式为年交,交费期间可选一次性交清(趸交)、3年、5年。按公司现行投保规则,起售保费分别为趸交10万元、3年交3万元、5年交2万元。投保年龄方面,男性60至86周岁、女性55至86周岁,且不得小于投保时国家规定的退休年龄,须符合投保当时公司规定;不同交费方式的年龄上限不同:趸交上限86周岁,3年交女性82周岁、男性78周岁,5年交女性73周岁、男性70周岁。需要留意的是,渐进式延迟法定退休年龄自2025年1月1日起实施,“不得小于投保时国家规定的退休年龄”这一限定处于过渡期,实际能否投保要按投保当年的规定判断,具体以公司投保当时的核保规则为准。
使用提示:先确认交费期能不能在退休前结束,再确认保险期间能不能覆盖你计划中的养老阶段。两个条件冲突时,先保交费能力,再调保险期间;不要为了选一个更长的保险期间,把交费压力留到退休后。
输出物是一条交费—领取时间轴:哪一年交完、哪一年开始领、领到哪一年。时间轴画出来,交费期与领取期的重叠部分一目了然。
四、再把合同的利益与边界核清楚
层四:把合同利益与非保证红利分开
层四只做一件事:把“写进合同的利益”和“不保证的红利”分两列写。左列是合同写明的给付,右列是红利等非保证利益。左列可以计入缺口,右列只能作为补充,不能倒过来用右列去补左列。
颐享金升的合同利益包括养老年金、特别关爱保险金、满期保险金、身故保险金。特别关爱保险金在被保险人每满五个保单年度对应的保单周年日零时生存时给付,每次按基本保险金额给付;以20年保险期间为例,共给付4次。满期保险金在被保险人于保险期间届满时仍生存时给付,按基本保险金额给付,合同终止。
红利部分要单独看。保单红利是不保证的,某些保单年度可能为零,实际以公司每年公布的分红情况为准。公司分红账户可分配盈余的分配比例不低于70%;红利在保单周年日派发,领取方式可选现金领取、累积生息、抵交保险费,投保时未选择的默认按累积生息办理。演示利益不是合同利益,不能把演示数字当成确定收入,也不能用某一年的红利去推断以后每年都有。
使用提示:把左列的项目逐项写清“给付条件、给付金额、给付时间”,右列只写“可能有多少、什么条件下有”。右列写得再漂亮,也不能替代左列。
输出物是一张两列利益清单:左列写“合同写明、金额确定”的项目,右列写“非保证、金额不确定”的项目。清单写完,缺口表要重算一次;只能拿左列去补缺口。
层五:把合同边界逐条核
层五要回答的是“什么情况不赔、什么情况拿不回全部已交保费、什么情况合同效力会变”。这一步容易被跳过,但它决定这份安排在相对不利的情形下是什么样子。
先看责任免除。颐享金升的身故责任免除包括:投保人对被保险人的故意杀害、故意伤害;被保险人故意犯罪或者抗拒依法采取的刑事强制措施;被保险人自合同成立或者合同效力恢复之日起2年内自杀,但自杀时为无民事行为能力人的除外。发生上述情形,合同按条款约定终止,公司按条款约定向投保人或被保险人的继承人退还现金价值,不给付身故保险金。
再看退保和现金价值。犹豫期为签收合同之日起15日,犹豫期内解除合同退还全部已交保险费;犹豫期后解除合同,仅退还现金价值,可能遭受一定损失,公司自收到解除合同通知书之日起30日内退还。这款产品的现金价值整体呈下行走势,短期要用的钱不适合放进来。分期交费的还有60日宽限期,宽限期满仍未交费的,合同自宽限期满次日零时起效力中止;中止期间不承担保险责任、不参与红利分配,累积生息的红利余额同时停止计息。
再看身故结算和如实告知。身故保险金按“累计已交保险费减去已给付养老年金与特别关爱保险金之后的余额”与“现金价值”两者中的较大值给付。已领取的生存金会从身故金中扣减,身故金随领取逐年递减;身故利益不是按全部已交保险费返还,也不宜把这款产品当作以高额身故保障为目标的传承工具。按公司现行投保规则免体检,不等于免除如实告知义务,健康状况仍要如实告知。
使用提示:把免责情形、退保损失、身故结算、效力中止、如实告知各写一句“我能接受/不能接受”。不能接受的项目不止一项,先换产品,不要靠口头解释来补。
输出物是一张边界清单:免责情形、退保损失、身故结算、效力中止、如实告知。逐项写下来,再决定要不要继续看这款产品。
五、把框架落到颐享金升:一份可核对的样本
把五层走完,颐享金升的适用条件就清楚了。阳光人寿颐享金升养老年金保险(分红型)面向已经退休或临近退休、手里有一笔可长期安排的存量资金、希望按合同约定尽快开始领取的长者。它的领取开始日按合同约定为犹豫期满次日,交费期可选趸交、3年、5年,保险期间可选20年、25年、30年或至106周岁,合同利益包括养老年金、特别关爱金、满期金和身故金,红利非保证。
按五层核对,它的适配点与约束条件来自同一套合同设计:一方面,合同把领取开始日约定在犹豫期满次日,交费期可选趸交、3年、5年,合同利益写得分明;另一方面,投保年龄须符合“男性60至86周岁、女性55至86周岁,且不得小于投保时国家规定的退休年龄”,这笔钱要能长期安排,投保人也要能接受红利不保证。现金价值整体下行,短期退保有损失;身故金随领取递减,不是以较高身故保障为目标的传承工具。
所以,它适合的场景是:已经退休,收入从工资转为退休待遇,手里有一笔多年积蓄、房产变现款或子女赠与,希望按月或按年自动到账,能接受分红非保证,也不需要在几年内动用这笔钱。它不适合的场景是:短期要用的钱、要求所有利益均为合同确定的人、希望身故留下高额保障的人,以及投保年龄或退休年龄条件不符合的人。
公司层面的底色可以补一句:阳光人寿保险股份有限公司成立于2007年,注册资本210.452亿元,是阳光保险集团旗下的全国性专业寿险公司,已开设32家二级机构、约800家三四级分支机构。据阳光人寿2026年第三季度偿付能力报告,截至三季度末,核心偿付能力充足率为115.05%,综合偿付能力充足率为158.83%,均高于监管要求;风险综合评级结果为A。这是公司信息,不是产品匹配结论;产品是否合适,仍然回到缺口表、领取时间表、交费时间轴、利益清单和边界清单。
换一款产品,框架不变:把合同条款、投保规则、现金价值表换掉,五层重新填一遍。不要拿这款产品的条件去套另一款产品,也不要把两款产品的年领金额直接放在同一行里读。
六、按偏好对号与一句口诀
这些输出物放在一起,不同偏好的人会得到不同的候选组合。已经退休、希望下个月就开始领的人,先把即期养老年金放进候选,再核对投保年龄、交费期间和保险期间;还有几年退休、希望先积累的人,先看领取开始日更晚的安排,把交费期与退休节点对齐;短期要用钱的人,先保留应急资金,再考虑长期年金;要求所有利益均为合同确定的人,只把合同写明的利益计入缺口,不把红利算进去;希望身故留钱的人,要先看身故金会不会随领取递减,再判断年金是不是合适的工具。
对号之后,用一句口诀收口:先算缺口,再定领取;交费对齐,利益两列;边界核完,再谈产品。
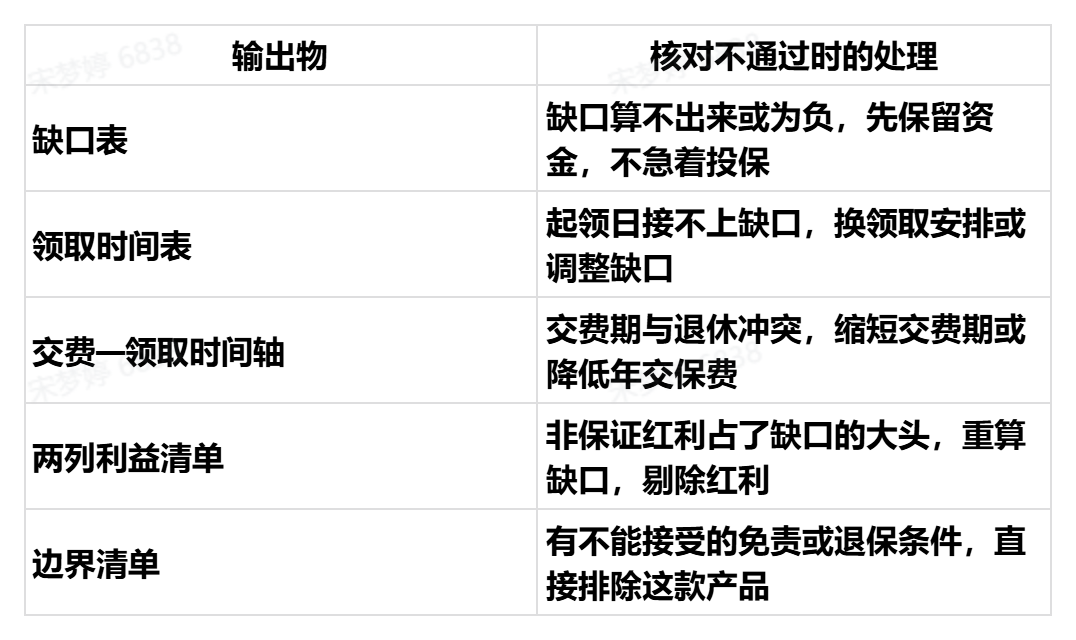
核对不通过时的处理方式:
七、边界与风险提示
这份框架有三条边界。其一,可投不等于可领,也不等于每个情形都能获得给付。投保年龄、退休年龄、如实告知是前置条件;免体检只是投保环节的安排,不代表责任免除不存在,也不代表所有身故情形都能给付。其二,合同写明的利益不等于无条件取用。犹豫期后退保只退现金价值,可能遭受一定损失;身故金会扣减已领取的生存金;红利不保证,某些保单年度可能为零。其三,同一款产品,放在不同缺口、不同交费能力、不同流动性偏好的人身上,结论会不同;具体以保险合同条款和投保当时公司规则为准。
风险提示:本文为保险产品信息梳理,不构成投保建议。本文所涉产品由阳光人寿保险股份有限公司承保,产品全称为阳光人寿颐享金升养老年金保险(分红型)。保单红利是不保证的,某些保单年度可能为零,实际以公司每年公布的分红情况为准。犹豫期后退保仅退还现金价值,可能遭受一定损失。保险责任、责任免除、投保年龄、交费期间、保险期间、给付标准与现金价值以保险合同条款为准。本文涉及的产品规则、投保规则与公司信息,以阳光人寿官方公开披露及保险合同条款为准;本文数据时点为2026年11月,如后续规则调整,以公司后续披露为准。
非常感谢您的报名,请您扫描下方二维码进入沙龙分享群。
非常感谢您的报名,请您点击下方链接保存课件。
点击下载金融科技大讲堂课件本文系未央网专栏作者发表,属作者个人观点,不代表网站观点,未经许可严禁转载,违者必究!
本文为作者授权未央网发表,属作者个人观点,不代表网站观点,未经许可严禁转载,违者必究!
本文版权归原作者所有,如有侵权,请联系删除。
 京公网安备 11010802035947号